El barril baja, pero el flete sigue en niveles extraordinarios
A primera hora del 2 de noviembre, los futuros del Brent retrocedían 3.2%, a 109.75 dólares por barril, mientras el WTI bajaba 3.3%, a 100.69 dólares. El movimiento llegó después de un tercer día de contactos entre funcionarios iraníes y qataríes para buscar una salida al conflicto. Al mismo tiempo, siete países de OPEP+ acordaron mantener para diciembre los niveles de producción requeridos de septiembre.
Ese alivio en las cotizaciones no ha borrado el problema logístico. La Agencia Internacional de Energía calculó que, a mediados de octubre, transportar crudo desde el Golfo de Oriente Medio hacia Asia en un gran petrolero costaba más de 37 dólares por barril, más de cinco veces el nivel previo a la guerra. Las tarifas de fletamento de los VLCC superaban 1.3 millones de dólares diarios.
La explicación está en la disponibilidad real de buques. Congestión, desvíos y transferencias de carga de barco a barco alargan los viajes y dejan menos petroleros libres para nuevos contratos. En seguros ocurre algo parecido: WTW señaló en octubre que las primas de riesgo de guerra para Ormuz permanecían muy elevadas y que un solo tránsito podía implicar pagos de varios millones de dólares. No existe una tarifa universal: el costo cambia según el buque, la ruta, el momento y la exposición al riesgo.
Ataques y flujos muestran que Ormuz todavía no está normalizado
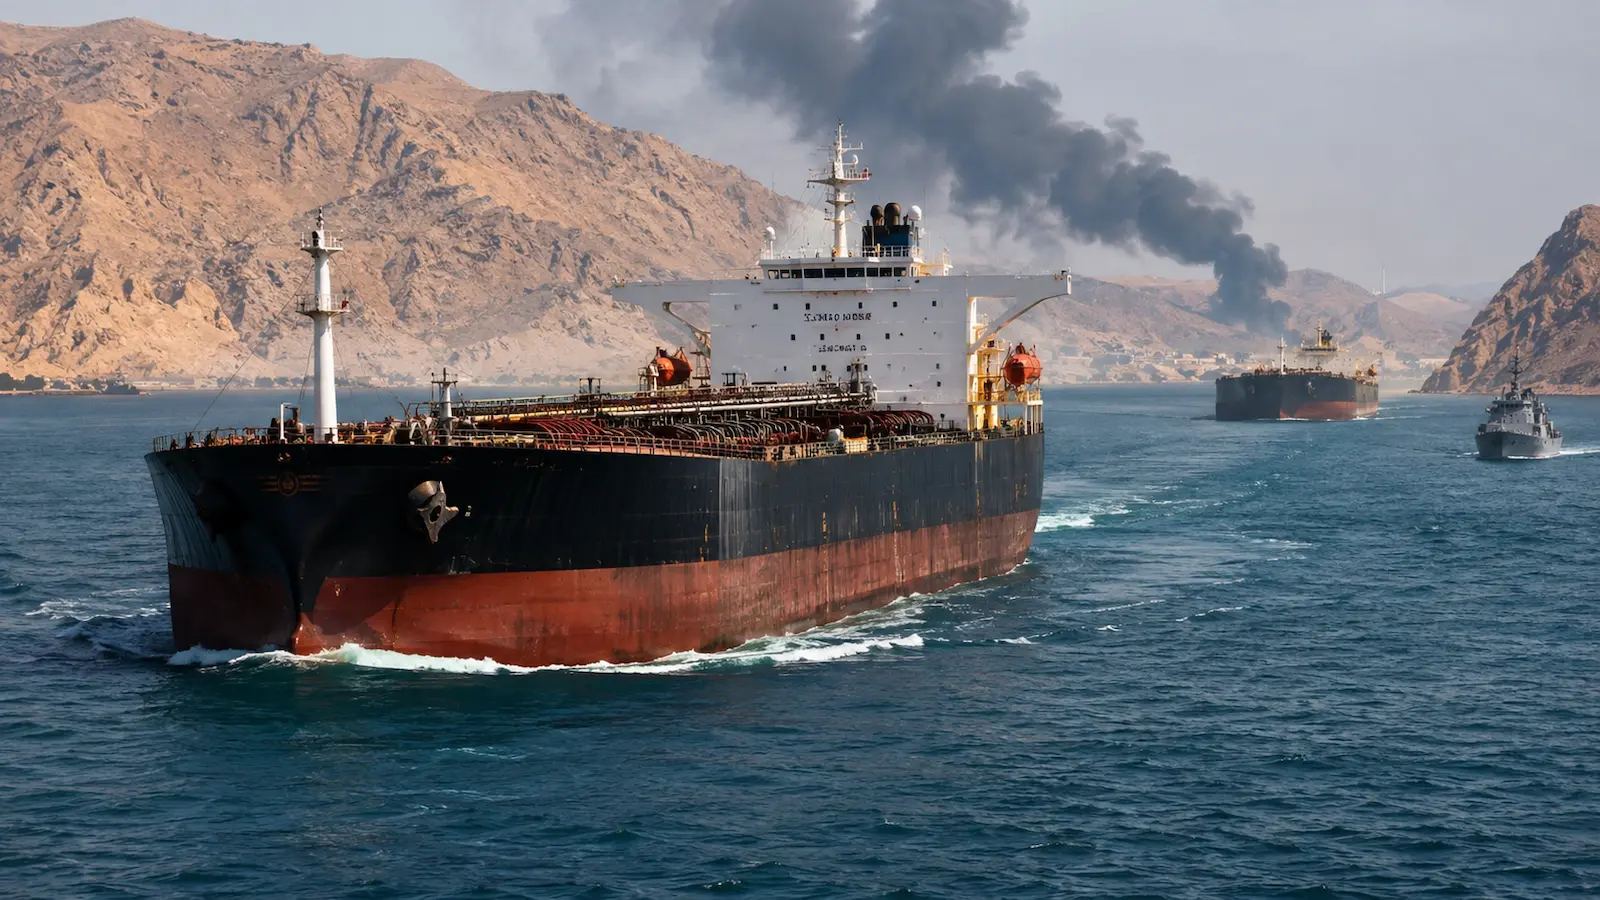
El riesgo no es teórico. El 30 de octubre, Reuters informó que un pequeño bote colocó dos minas lapa en el casco del petrolero Louise 1, provocando un incendio en la sala de máquinas y dejándolo temporalmente fuera de servicio. La tripulación quedó a salvo y no se reportó impacto ambiental; tampoco estaba claro quién había ejecutado el ataque. El incidente se sumó a una serie de ataques recientes contra navegación comercial en la zona.
Los flujos, además, exigen cuidado al interpretarlos. La AIE estimó que en septiembre el volumen total de petróleo que pasó por Ormuz subió a 10.9 millones de barriles diarios, apoyado, entre otros factores, por transferencias de barco a barco en el golfo de Omán. Sin embargo, estimaciones citadas por Financial Times situaron las exportaciones de petróleo por el estrecho en 8.7 millones de barriles diarios en la semana al 29 de octubre, todavía 51% por debajo del nivel previo al conflicto.
Las dos cifras no son directamente comparables: una es mensual y otra semanal, y la medición se complica porque algunos buques apagan sus transpondedores y porque parte del crudo se mueve mediante rutas y transferencias alternativas. El dato más útil es otro: que siga saliendo petróleo no significa que la logística haya vuelto a la normalidad. La propia AIE señaló que en septiembre los envíos de productos refinados desde Oriente Medio seguían por debajo de la mitad de sus niveles previos a la guerra.
Qué significa para México: inflación, combustibles y USD/MXN
Para México, el efecto de Ormuz es más indirecto que para los grandes compradores asiáticos, pero no es irrelevante. Pemex reportó que en septiembre importó 304,953 barriles diarios de gasolinas y 72,275 de diésel. Además, el mercado mexicano mantiene una fuerte conexión con las refinerías estadounidenses de la costa del Golfo. Si el transporte marítimo global y los productos refinados siguen caros, parte de esa presión puede recorrer la cadena de suministro, aunque el efecto final depende también de inventarios, logística local, impuestos y política de precios.
La lectura inflacionaria merece prudencia. El INEGI ubicó la inflación anual de México en 3.62% en la primera quincena de octubre. La Reserva Federal mantuvo el 28 de octubre su rango objetivo en 3.75%-4.00%, mientras la tasa objetivo de Banxico se mantiene en 6.50%. Un choque persistente en energía podría complicar las expectativas de inflación y tasas y, por esa vía, influir en el dólar y el USD/MXN. Eso no convierte al petróleo en una señal automática para el peso mexicano.
Para los traders en México, el punto importante es distinguir el precio del crudo del costo de operar un instrumento financiero. Un futuro de Brent o WTI, un CFD y la exposición física al petróleo no son lo mismo. En episodios de volatilidad pueden cambiar spreads, swaps, margen y liquidez según el producto y el intermediario. Quien necesite comparar el mercado puede consultar la guía de brokers para materias primas y, si analiza derivados, la comparativa de brokers que ofrecen CFDs como contexto, no como recomendación de operativa.
La clave ahora no es solo si el Brent o el WTI bajan durante una sesión. El mercado necesita comprobar si Ormuz recupera tránsito seguro, si ceden los fletes y las primas de guerra y si los flujos de productos refinados vuelven a niveles normales. Mientras eso no ocurra, un barril más barato puede convivir con una energía entregada todavía cara. La siguiente reunión de estos siete países de OPEP+ está prevista para el 29 de noviembre.