La brecha entre Banxico y la Fed ya es más pequeña
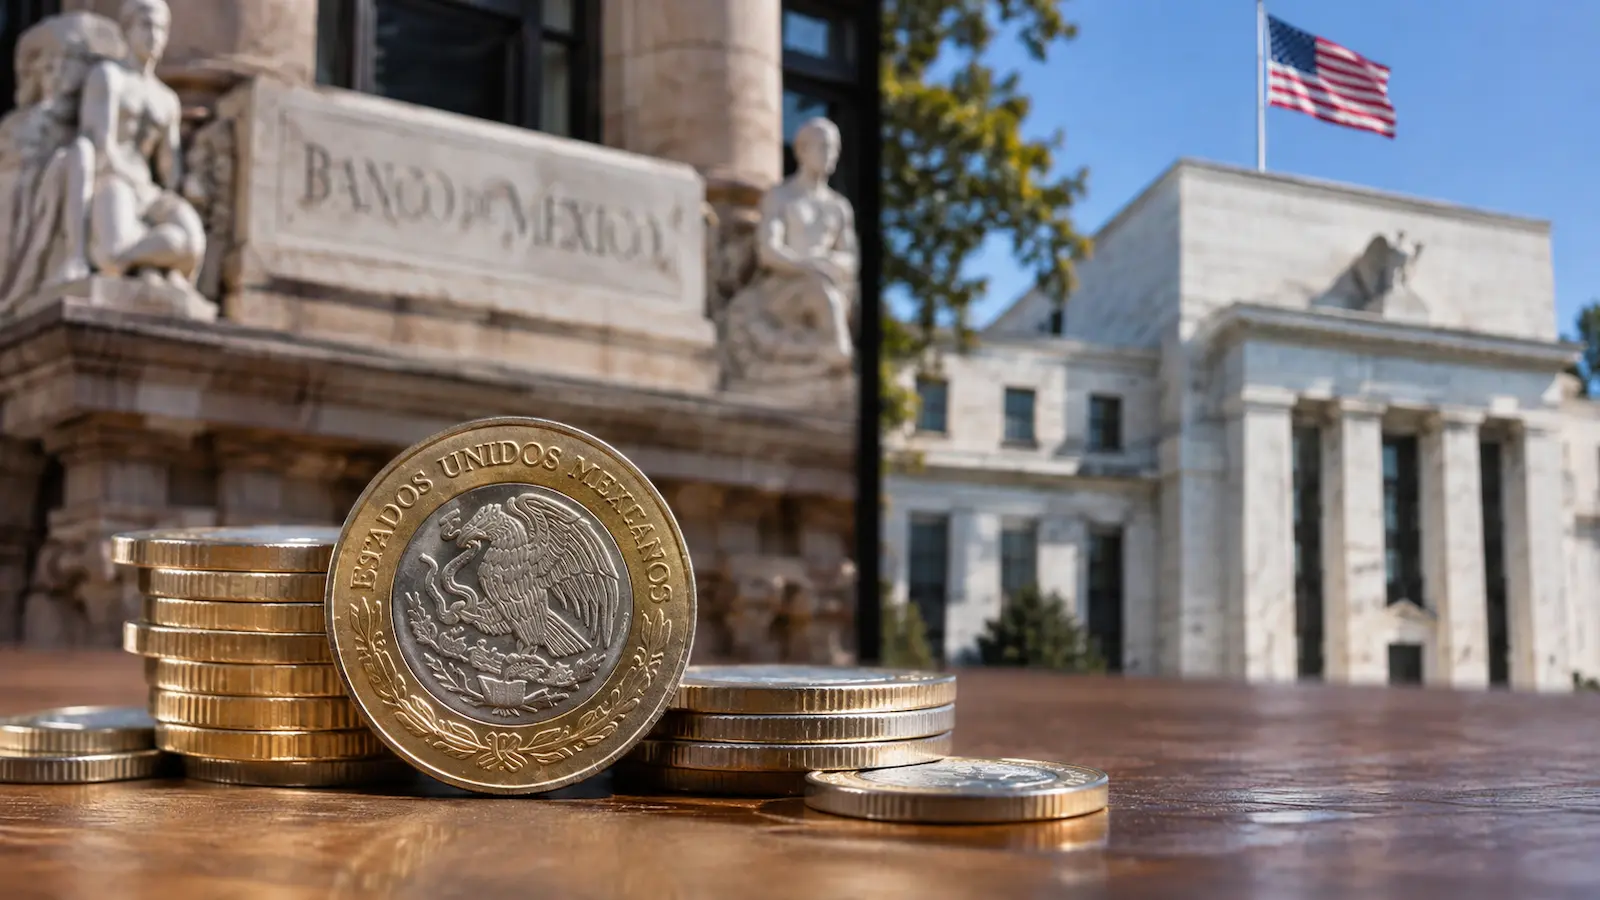
Banco de México recortó el 5 de noviembre su tasa objetivo en 25 puntos base, hasta 6.25%, con efecto desde el día 6. La Reserva Federal, por su parte, mantuvo el 28 de octubre su rango objetivo en 3.75%-4.00%. Tomando el punto medio del rango estadounidense, la diferencia entre ambas referencias ronda ahora 2.4 puntos porcentuales.
Ese cálculo sirve para entender el contexto, pero no debe confundirse con un rendimiento disponible para cualquier operación. Banxico calificó su movimiento como un ajuste puntual y señaló que considera apropiado mantener la tasa en 6.25% durante un periodo prolongado. En la Fed, la decisión de octubre fue dividida: dos miembros preferían subir 25 puntos base.
Las expectativas también importan. Al 18 de noviembre, CME FedWatch seguía mostrando como escenario dominante un aumento de 25 puntos base en la reunión de diciembre. Si ese escenario se materializara y Banxico mantuviera su tasa, el diferencial volvería a estrecharse. Es una expectativa de mercado, no una decisión de la Fed, y puede cambiar con nuevos datos.
Por qué el diferencial importa para el carry trade del peso
El carry trade parte de una idea sencilla: financiarse en una moneda con tasas más bajas y mantener exposición a otra con una remuneración mayor. Cuando México ofrece una tasa claramente superior a la de Estados Unidos, esa diferencia puede aumentar el atractivo relativo del peso, especialmente cuando la volatilidad es contenida y el apetito por riesgo acompaña.
Pero el punto importante no es solo cuánto “paga” una tasa frente a otra. El peso es una moneda y su precio frente al dólar cambia. Un diferencial favorable puede quedar neutralizado si el peso se deprecia lo suficiente durante el periodo de la operación. El Banco de Pagos Internacionales también ha documentado cómo el desarme de posiciones apalancadas de carry puede amplificar la respuesta de los tipos de cambio a la política monetaria.
Para quien sigue el USD/MXN desde México, esto permite separar dos ideas que suelen mezclarse: un diferencial amplio puede dar soporte al atractivo relativo del peso, pero no garantiza que el peso se fortalezca. El dólar global, las expectativas sobre la Fed, el tono de Banxico y el apetito por activos emergentes pueden pesar tanto o más en determinadas sesiones.
Menor diferencial no significa automáticamente un peso más débil
Que la brecha de tasas se reduzca resta una parte del colchón que favorece al carry, pero no convierte por sí sola al USD/MXN en una operación con dirección definida. Una Fed más restrictiva puede dar apoyo al dólar, mientras que un entorno de mayor apetito por riesgo puede favorecer a monedas emergentes. Esas fuerzas pueden actuar al mismo tiempo y en sentidos distintos.
También importa qué espera el mercado antes de cada reunión. Si un movimiento de la Fed ya está ampliamente descontado, la reacción del dólar puede depender más del tono del comunicado y de las expectativas para las siguientes reuniones que de la decisión aislada. Lo mismo ocurre con Banxico: una tasa sin cambios puede tener lecturas muy distintas según lo que el banco central diga sobre sus próximos pasos.
Por eso, el diferencial debe leerse junto con el dólar global, la inflación y el sentimiento de riesgo. Para ampliar el contexto sobre cómo se accede al mercado de divisas desde México, puede consultarse la guía de brokers de Forex, teniendo presente que operar divisas mediante productos apalancados no equivale a capturar automáticamente la diferencia entre dos tasas oficiales.
El carry real depende del tipo de cambio y también de los costos
La tasa de Banxico menos la de la Fed es una referencia macroeconómica, no el beneficio neto de una operación. En Forex minorista pueden entrar el spread entre compra y venta, comisiones, cargos o abonos por mantener posiciones de un día para otro y, en momentos de volatilidad, deslizamiento en la ejecución. Esos costos dependen del intermediario, el instrumento, el horario y las condiciones de la cuenta.
El rollover o swap nocturno merece especial atención. Su cálculo puede reflejar factores relacionados con las tasas, pero también la metodología y los cargos del proveedor. Por eso, comparar brokers con spreads bajos no basta por sí solo: el costo total puede cambiar si una posición permanece abierta varios días. Si además se utiliza apalancamiento, una variación relativamente pequeña del tipo de cambio puede amplificar tanto ganancias como pérdidas.
Las siguientes referencias serán la reunión de la Fed del 8 y 9 de diciembre y la decisión de Banxico programada para el 17 de diciembre. Para el trader mexicano, la lectura útil no es “diferencial menor, peso más débil”, sino algo más concreto: cuánto rendimiento relativo queda, cuánto riesgo cambiario se asume y qué parte puede desaparecer por volatilidad y costos.