El cobre cayó en Londres, pero la prima física en China siguió subiendo
En la serie de LME Closing Prices, el cobre a tres meses cerró el 18 de noviembre en US$12,471 por tonelada, frente a US$13,226.50 un día antes. Eso equivale a una caída de 5.7% entre precios de cierre. La referencia oficial del Ring se calculó en otro momento de la sesión: la puja a tres meses fue de US$12,772.50, cifra que Reuters utilizó para reportar una baja de 3.4% en la negociación oficial. No es una contradicción, sino dos metodologías y ventanas de precio distintas de la misma jornada.
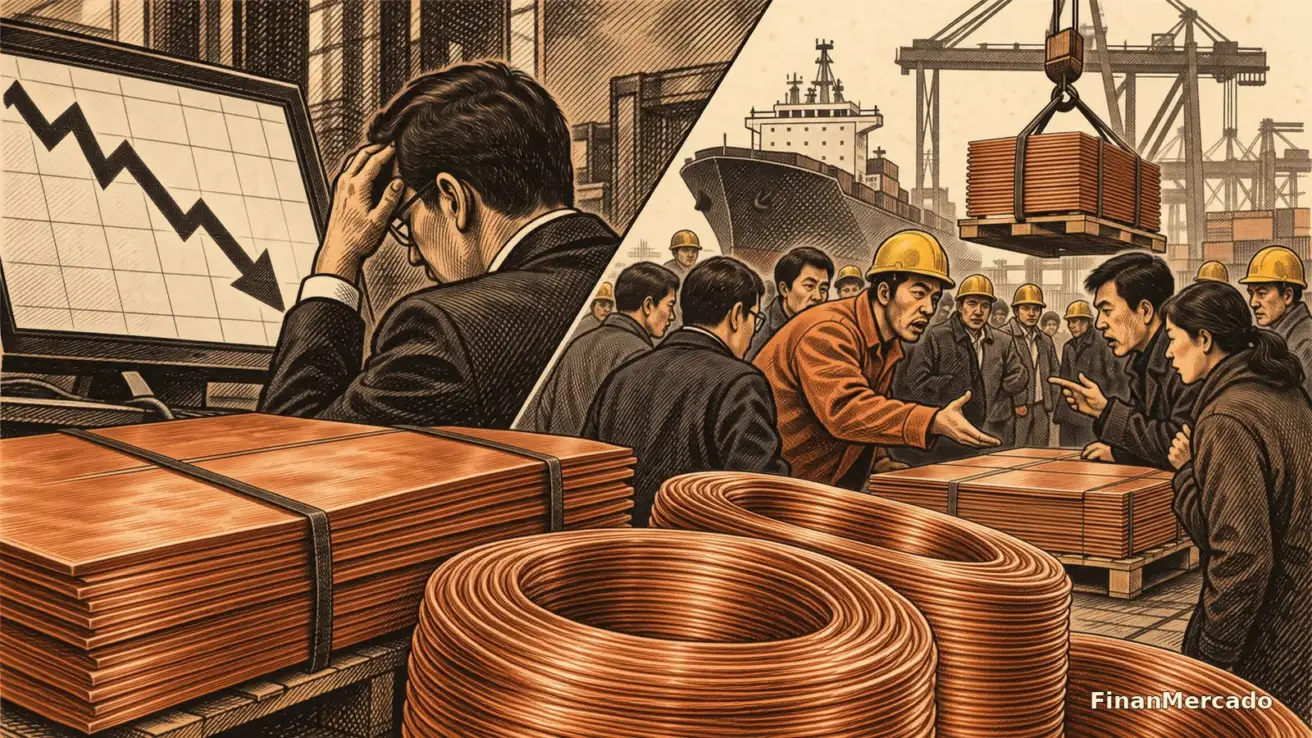
Reuters describió una sesión dominada por ventas especulativas después de la ruptura de niveles técnicos, junto con un dólar cerca de máximos de 19 meses y mayor preocupación por inflación y costos de financiamiento. En las primeras horas del 19 de noviembre, el cobre a tres meses rebotaba 1.3% hasta US$12,636.50, pero seguía cerca del mínimo de siete meses alcanzado el día anterior.
Al mismo tiempo, el mercado físico chino contaba otra historia. La prima Yangshan de warrants —una referencia del sobreprecio para asegurar cobre importado frente al precio internacional— llegó a US$360 por tonelada el 18 de noviembre. Shanghai Metals Market elevó esa referencia a US$500 por tonelada el 19, prolongando el récord y mostrando que conseguir cátodos disponibles en China seguía siendo caro.
Por qué las dos señales no son necesariamente contradictorias
El contraste entre el cobre y la prima de importación en China se entiende al separar un precio global de una tensión física localizada. El contrato a tres meses de la LME recoge expectativas sobre crecimiento, dólar, tasas, posicionamiento financiero y oferta y demanda mundial. La prima Yangshan responde a la disponibilidad de metal importado en un mercado concreto.
Los inventarios ayudan a explicar esa diferencia. Las existencias de cobre en la Bolsa de Futuros de Shanghái bajaron 18% en la semana hasta 27,642 toneladas, su nivel más bajo desde diciembre de 2023. En paralelo, cerca de 74% del cobre almacenado bajo el sistema de la LME estaba en depósitos de Estados Unidos. Puede haber inventario en el sistema global y aun así faltar metal en la región donde un comprador lo necesita.
Una prima alta tampoco prueba, por sí sola, que la demanda china esté entrando en un nuevo auge ni confirma un déficit mundial. Sí muestra que los compradores están pagando más sobre la referencia para conseguir unidades físicas. Para quien sigue el mercado desde México, esa diferencia evita una lectura demasiado simple de “precio abajo igual a demanda débil”. Como contexto adicional, FinanMercado tiene una guía para comparar brokers que ofrecen materias primas, útil para distinguir el activo de los productos con los que se obtiene exposición.
Grupo México entra en la lectura, pero su acción no replica al cobre
El vínculo con México pasa también por Grupo México. En su reporte del tercer trimestre de 2026, la compañía registró ventas acumuladas por US$17,616 millones; la división minera aportó US$14,429 millones, alrededor de 82% del total. Esa cifra mide minería, no cobre puro, pero deja claro el peso del negocio minero dentro del grupo. La producción de cobre fue de 260,322 toneladas en el trimestre, 1.9% menos interanual, y de 775,997 toneladas en los primeros nueve meses, 2.8% menos.
El 18 de noviembre, las acciones de Grupo México serie B terminaron en 199.37 pesos, con una caída de 6.32%. El S&P/BMV IPC también cerró a la baja, con un retroceso de 1.75%. La coincidencia con el desplome del cobre forma parte del contexto, pero no permite atribuir el movimiento de GMEXICOB a una sola causa: también influyen el mercado accionario local, el apetito global por riesgo y factores propios de la empresa.
Para el trader mexicano, la distinción es práctica. Comprar una acción minera no equivale a seguir uno a uno el precio del cobre, y operar un derivado tampoco significa poseer el metal. En futuros o CFDs cambian el margen, los costos, la liquidez y, cuando existe apalancamiento, también la velocidad a la que pueden crecer las pérdidas. Quien estudie esa vía puede revisar la comparativa de brokers para operar futuros sin confundirla con una recomendación de operar.
Dólar, tasas e inventarios: las referencias que ahora pesan más
El dólar vuelve a ser una pieza importante. Un billete verde más fuerte suele encarecer las materias primas cotizadas en esa divisa para compradores que utilizan otras monedas. Si además el mercado vuelve a descontar tasas estadounidenses más altas, el efecto puede trasladarse al apetito por riesgo. En México, ese mismo entorno también puede aumentar la sensibilidad del USD/MXN, aunque el peso depende de Banxico, tasas locales y factores propios.
El segundo punto son los inventarios y las primas físicas. Si la prima Yangshan se mantiene elevada y las existencias en China siguen bajas, el mercado conservará una señal de tensión localizada. Si la prima se normaliza con rapidez o llegan más cargamentos, esa lectura podría cambiar.
La referencia final es la confirmación. La caída del 18 de noviembre fue muy fuerte y estuvo acompañada de ventas financieras, pero el mercado físico chino no mostró la misma holgura. Para los traders en México, la señal útil no está en escoger cuál de las dos historias “tiene razón”, sino en vigilar si LME, dólar, inventarios chinos y prima Yangshan empiezan a moverse en la misma dirección.