Qué hace diferente a un Opening Range Breakout
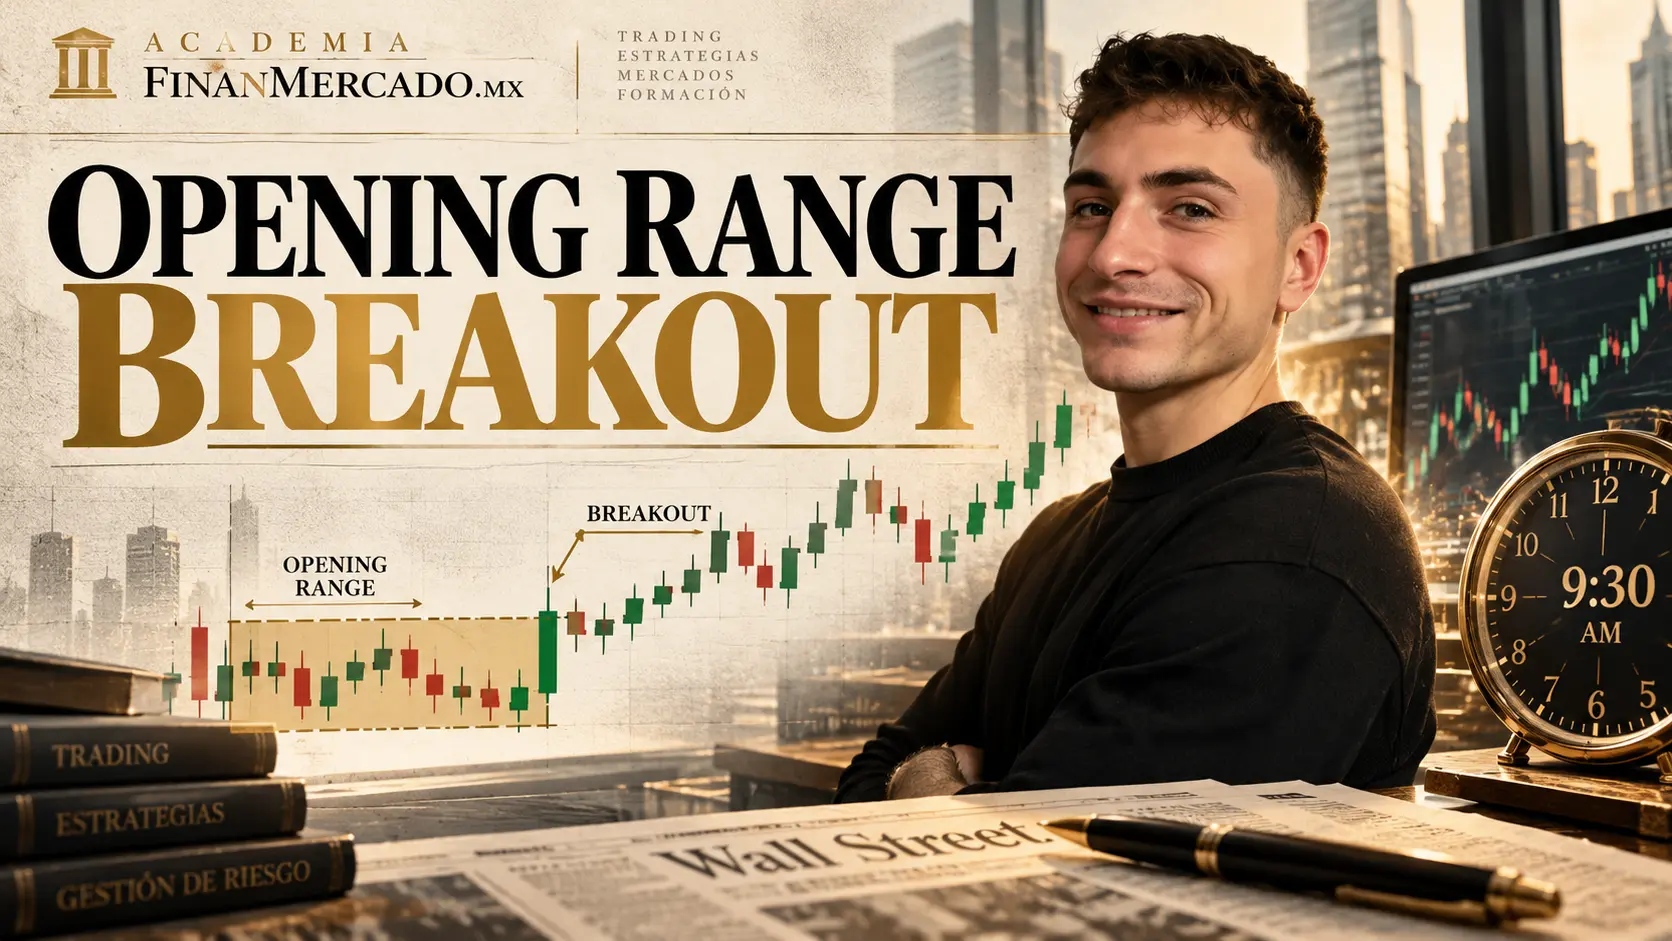
Toda ruptura necesita algún nivel que romper. En un ORB, ese nivel no es cualquier soporte o resistencia: procede específicamente del rango formado al inicio de una sesión previamente definida.
Supongamos que decides utilizar los primeros 15 minutos de una apertura.
Durante esos 15 minutos registras:
Opening Range High = máximo del rango de apertura
Opening Range Low = mínimo del rango de apertura
Una vez terminado ese periodo, dejas ambos niveles fijos.
Si posteriormente el precio sale por encima del máximo, tienes un breakout alcista del opening range. Si sale por debajo del mínimo, tienes un breakout bajista.
Hasta aquí no hay una operación. Hay un evento observable.
Para mí, esta distinción es fundamental. Una cosa es que el mercado haya atravesado un nivel y otra muy distinta que tus reglas digan que esa ruptura es suficiente para entrar.
En mercados con una apertura formal resulta bastante intuitivo definir el punto de partida. Por ejemplo, la sesión principal de acciones de NYSE comienza a las 9:30 ET y utiliza una subasta de apertura; Nasdaq realiza también su Opening Cross a las 9:30 ET.
En mercados que cotizan durante muchas más horas la decisión exige más precisión. Si trabajas Forex, futuros, un CFD sobre índices o cripto, tienes que dejar por escrito qué apertura significa “opening” dentro de tu método. Puede ser el comienzo de una sesión concreta, la apertura del mercado subyacente o cualquier otra referencia que puedas definir de forma consistente.
No mezcles criterios según te convenga después de ver el gráfico. Si hoy tu ORB empieza a las 8:00 y mañana decides que habría quedado mejor empezarlo a las 9:30, ya no estás aplicando la misma idea.
Cómo se construye un ORB
Primero defines la sesión y la ventana temporal. Después marcas el máximo y el mínimo de esa ventana y no haces nada hasta que haya terminado.
Imagina esta secuencia:
9:30 → comienza tu sesión de referencia.
9:30–9:45 → construyes el opening range.
Máximo durante esos 15 minutos → 5,025 puntos.
Mínimo → 5,010 puntos.
Por tanto:
Altura del Opening Range = 5,025 − 5,010 = 15 puntos.
A partir de las 9:45 ya tienes dos referencias objetivas: 5,025 arriba y 5,010 abajo.
Ahora sí puede existir un ORB.
Si a las 9:52 el precio cotiza en 5,028, se ha producido una ruptura por arriba. Pero todavía queda una decisión mucho más importante:
¿Qué exige exactamente tu método para considerar válida esa ruptura?
¿5, 15 o 30 minutos?
No existe un periodo universalmente correcto.
Un rango de cinco minutos reacciona muy rápido al comienzo de la sesión, pero también puede ser estrecho y quedar expuesto a bastante ruido.
Con 15 minutos permites que el mercado desarrolle algo más de estructura, aunque llegas más tarde.
Con 30 minutos el rango puede representar una porción más amplia del proceso inicial, pero también puede terminar siendo tan grande que una entrada posterior requiera una distancia de invalidación poco práctica.
El error sería pensar que existe una cifra mágica.
5 minutos, 15 minutos y 30 minutos no son tres versiones del mismo sistema. Son tres parámetros distintos que pueden producir resultados distintos.
Si quieres comparar seriamente esas alternativas, tienes que mantener reglas constantes y estudiar los resultados en una muestra suficiente. Elegir el periodo que mejor habría funcionado ayer no demuestra nada.
Tres formas habituales de ejecutar la ruptura
Una de las razones por las que dos personas pueden decir que operan “ORB” y en realidad estar operando cosas bastante distintas está en el trigger de entrada.
| Forma de entrada | Qué exige | Principal ventaja | Principal problema |
|---|---|---|---|
| Ruptura inmediata | El precio atraviesa el límite | Entrada rápida | Mayor exposición a rupturas momentáneas |
| Cierre fuera del rango | Una vela cierra fuera | Exige más permanencia fuera del nivel | Puedes entrar más lejos y asumir peor precio |
| Ruptura + retest | Rompe y después vuelve a comprobar el nivel | Permite observar cómo responde el precio al nivel roto | El retest puede no producirse y el movimiento escapar |
No hay una que sea siempre superior.
Una entrada inmediata puede capturar movimientos que nunca regresan al rango, pero también reaccionará a más mechas y movimientos fugaces.
Esperar el cierre de una vela elimina algunas de esas rupturas mínimas, pero no convierte el breakout en verdadero por arte de magia. Una vela puede cerrar fuera y la siguiente volver completamente al interior.
El retest añade otra condición: primero quieres la ruptura y después comprobar qué sucede cuando el precio regresa hacia el límite. A veces permite una entrada más interesante. Otras veces te deja viendo cómo el mercado se va sin ti.
Y eso está bien.
Perder una operación porque no cumplió tus reglas es muy distinto de ejecutar mal una operación que sí debía cumplirlas.
Qué filtros tienen sentido alrededor de un ORB
Aquí suele empezar la colección de indicadores: VWAP, volumen, medias, ATR, RSI, momentum, cinco niveles horizontales y alguna cosa más “por si acaso”.
Yo intentaría evitarlo.
Un filtro solo tiene sentido si responde una pregunta concreta sobre el contexto de la ruptura.
El volumen puede ayudarte a estudiar si la salida del rango coincide con un cambio en participación. No significa que “mucho volumen = breakout ganador”. Además, la información de volumen disponible no es idéntica en todos los mercados e instrumentos.
La VWAP puede aportar una referencia de localización intradía. Por ejemplo, algunos métodos estudian rupturas alcistas cuando el precio está también por encima de VWAP. Eso sigue siendo un filtro que debe comprobarse, no una confirmación mágica.
Los niveles intradía importantes sirven para detectar otro problema frecuente: que el precio rompa el opening range y se encuentre inmediatamente con una referencia relevante del contexto. No es lo mismo disponer de espacio para desarrollar un movimiento que romper directamente contra otro nivel.
Y antes de la sesión conviene revisar el calendario económico. Un dato macroeconómico importante puede alterar volatilidad, spread y ejecución justo durante la ventana que estás utilizando.
La regla mental es sencilla: un filtro debe tener una razón, una definición y una forma de comprobarse.
Si solo lo añadiste porque una operación perdedora “habría funcionado” utilizando ese indicador, corres el riesgo de construir reglas mirando hacia atrás.
Un ejemplo de Opening Range Breakout alcista
Volvamos al ejemplo anterior.
Opening Range de 15 minutos:
Máximo: 5,025.
Mínimo: 5,010.
Altura: 15 puntos.
A las 9:52, una vela termina en 5,028.
Supongamos ahora que tu metodología exige un cierre completo por encima del rango. Bajo esas reglas, tienes un trigger potencialmente válido.
Otro trader podría esperar que el precio vuelva hacia 5,025 y comprobar si ese antiguo techo consigue mantenerse como referencia después de la ruptura.
Los dos pueden decir que están observando un ORB, pero ya no están ejecutando exactamente el mismo sistema.
Y falta todavía una parte esencial: ¿qué invalida la idea?
Podrías diseñar una metodología que salga si el precio vuelve a cerrar dentro del rango. Otra podría utilizar un stop técnico algunos puntos dentro. Otra podría colocar la invalidación en el extremo contrario del opening range.
No son diferencias pequeñas.
Si entras en 5,028 y utilizas 5,010 como stop, tienes una distancia de riesgo de 18 puntos por unidad.
Si otra metodología utiliza 5,022, la distancia es de seis puntos.
El gráfico inicial era exactamente el mismo. El riesgo no.
Por eso nunca asumiría que “ORB” describe suficientemente una estrategia.
También ocurre con los objetivos. Un trader puede utilizar un múltiplo de su riesgo, otro proyectar la altura del rango y otro trabajar contra el siguiente nivel intradía.
En nuestro ejemplo, proyectar una altura de rango por encima del máximo daría:
5,025 + 15 = 5,040 puntos.
Eso es únicamente una referencia matemática. El mercado no sabe que hiciste esa suma y no tiene ninguna obligación de llegar hasta allí.
Practicar el ORB antes de arriesgar dinero real
Para un setup como este, la cuenta demo tiene bastante sentido: puedes practicar cómo marcas el rango, comparar triggers y comprobar si realmente eres capaz de ejecutar las reglas que escribiste.
Pepperstone ofrece actualmente cuentas demo en varias de sus plataformas, entre ellas MT4, MT5, TradingView y cTrader; la disponibilidad concreta puede depender de la residencia y la demo no reproduce perfectamente todas las condiciones de ejecución de una cuenta real.
Si quieres utilizarla para practicar esta lección, puedes revisar Pepperstone y abrir tu cuenta desde nuestro enlace. Consulta también la promoción que esté disponible en ese momento, porque sus condiciones pueden cambiar.
Dónde suele complicarse un Opening Range Breakout
El ORB parece especialmente limpio cuando lo dibujas después de que terminó la sesión. El mercado real es bastante menos educado.
Uno de los casos más evidentes es la ruptura que apenas supera el máximo, atrae entradas y vuelve inmediatamente dentro. Eso nos lleva directamente a la falsa ruptura que acabamos de estudiar.
Otro problema aparece cuando el opening range es extremadamente estrecho. Una variación normal del precio puede producir múltiples cruces de sus extremos sin que aparezca ningún desplazamiento relevante.
Con un rango excesivamente amplio ocurre lo contrario: el breakout puede llegar cuando gran parte del movimiento inicial ya sucedió y una invalidación técnicamente coherente puede exigir demasiada distancia.
También debes tener cuidado cuando el precio rompe después de una expansión muy rápida. Si empiezas a perseguirlo porque “se está escapando”, ya no estás evaluando el ORB original. Estás tomando una decisión distinta a peor precio.
La ejecución tampoco es un detalle menor. Alrededor de aperturas, noticias o movimientos rápidos, una orden puede ejecutarse a un precio diferente del esperado. Si todavía no tienes claro ese mecanismo, revisa la lección de slippage en trading.
Aquí hay una idea que me parece especialmente importante: cuanto más dependa tu resultado de capturar unos pocos puntos justo después de la ruptura, más pesan las fricciones de ejecución.
Un backtest que asume entradas perfectas en el nivel exacto puede estar describiendo una operación que no existe de esa manera en vivo.
ORB no significa “estrategia rentable”
La expresión “estrategia Opening Range Breakout” se utiliza muchísimo. Técnicamente, yo haría una distinción.
El ORB te da una familia de setups: definir un rango inicial y estudiar su ruptura.
Para tener un sistema que pueda evaluarse necesitas mucho más: mercado, sesión, duración del opening range, trigger, dirección, filtros, invalidación, stop, tamaño, salida, costes y reglas de cuándo no operar.
Solo entonces puedes preguntar si esas reglas tienen una ventaja.
Existe investigación académica que ha encontrado resultados positivos para formulaciones concretas de ORB en determinados mercados. Un estudio publicado sobre futuros del petróleo encontró evidencia favorable para la versión específica de la estrategia que evaluó. Otro trabajo sobre futuros de petróleo y S&P 500 mostró que los resultados del ORB podían variar de forma importante entre distintos estados de volatilidad.
Eso no significa:
“ORB funciona.”
Significa:
“Bajo determinadas reglas, en determinadas muestras y mercados, se han observado determinados resultados.”
Es una diferencia enorme.
No puedes tomar un estudio sobre futuros del petróleo, cambiar el mercado por EUR/USD, cambiar el rango a cinco minutos, añadir VWAP, quitar el filtro original y conservar su conclusión.
Tampoco tendría sentido decir que el ORB tiene un 60 %, 70 % o cualquier otra tasa universal de acierto. La estadística cambia en cuanto cambias las reglas.
Para comprobar tu versión necesitas un backtest bien planteado. Esa validación pertenece al bloque de Sistemas y Backtesting de la Academia, así que aquí no vamos a convertir esta lección en un tutorial completo de pruebas históricas.
Lo que sí quiero que entiendas es el principio: antes de medir un ORB tienes que poder escribirlo sin ambigüedad.
Cómo debería verse una regla ORB bien definida
Antes de probar nada, yo intentaría ser capaz de llenar una ficha como esta:
| Variable | Ejemplo de definición |
|---|---|
| Mercado | Instrumento concreto |
| Sesión | Apertura que utilizarás como referencia |
| Opening Range | Primeros X minutos |
| Trigger | Toque, cierre fuera o ruptura + retest |
| Filtros | Ninguno o criterios explícitos |
| Invalidación | Condición observable que invalida el setup |
| Salida | Regla definida antes de entrar |
| No operar | Noticias, rango fuera de parámetros, horario límite, etc. |
No tienes que utilizar esas reglas concretas. Tienes que tener reglas concretas.
Si escribes “entro cuando la ruptura parece fuerte”, todavía hay demasiada interpretación.
¿Qué significa fuerte?
¿Una vela grande? ¿Cuánto?
¿Volumen elevado? ¿Comparado con qué?
¿Cierre lejos del rango? ¿Qué distancia?
Una regla que cambia dependiendo de cómo terminó la operación será prácticamente imposible de evaluar de manera seria.
Si pasas de la práctica a una cuenta real
Antes de hacerlo, revisaría especialmente spread, comisión, slippage y cómo se comporta el instrumento durante la apertura que piensas operar. Una demo sirve para practicar proceso; no demuestra que la ejecución real vaya a ser idéntica.
Si Pepperstone encaja con los mercados y la plataforma que necesitas, puedes consultar aquí las condiciones disponibles y la promoción vigente. Si vas a utilizar CFDs, recuerda además que son productos apalancados y que una mala gestión del riesgo puede producir pérdidas rápidas. Pepperstone también advierte expresamente de ese riesgo en su documentación.
La idea con la que quiero que te quedes
Un Opening Range Breakout no es:
“Rompe el máximo, compro. Rompe el mínimo, vendo.”
Es esto:
Defino un rango inicial de forma consistente → espero a que termine → observo una ruptura → aplico un trigger concreto → compruebo el contexto → sé qué invalida la operación → ejecuto el riesgo que había definido.
Eso ya es una forma mucho más útil de pensar.
Y todavía nos falta una pieza.
Un mismo breakout puede encontrarse con condiciones muy distintas dependiendo de cómo se esté comportando la sesión. Hay días en los que el precio desarrolla desplazamiento direccional y otros en los que una ruptura acaba devolviéndolo constantemente hacia el rango.
Ese es exactamente el siguiente paso del curso: día tendencial vs día en rango.
No se trata de adivinar por la mañana qué tipo de día “toca”. Se trata de aprender a reconocer que el contexto en el que aparece un setup cambia muchísimo lo que significa ese setup.
Preguntas frecuentes sobre Opening Range Breakout
¿Cuál es mejor para ORB: 5, 15 o 30 minutos?
No existe un periodo mejor en términos universales. Un rango corto reacciona antes, pero puede generar más ruido; uno más largo incorpora más información de la sesión, pero también puede aumentar la distancia del rango y retrasar la entrada. El periodo correcto solo puede evaluarse dentro de unas reglas, un mercado y una muestra concretos.
¿Se puede utilizar el Opening Range Breakout en Forex o criptomonedas?
Sí, pero tienes que definir qué entiendes por “apertura”. En un mercado sin una apertura diaria equivalente a la sesión principal de acciones estadounidenses, la hora elegida forma parte de tu metodología. Un ORB de la sesión de Londres y otro construido alrededor de Nueva York son setups diferentes.
¿Qué ocurre si el precio rompe primero un extremo y después el otro?
Significa que la primera ruptura no consiguió mantener al precio fuera del rango y que posteriormente apareció presión suficiente en la dirección contraria. Eso no implica automáticamente que debas invertir tu posición. La reacción correcta depende de tus reglas; perseguir cada ruptura de ambos extremos puede convertir rápidamente una sesión difícil en sobreoperación.
¿Necesito VWAP o volumen para operar un ORB?
No necesariamente. Son filtros posibles, no componentes obligatorios de la definición. Añadirlos solo tiene sentido si puedes explicar qué información aportan y comprobar que mejoran el comportamiento de tu metodología después de costes. Cuantos más filtros añadas sin validarlos, más fácil es construir una estrategia que explica perfectamente el pasado.