La fórmula para calcular el tamaño de una posición
La fórmula conceptual es esta:
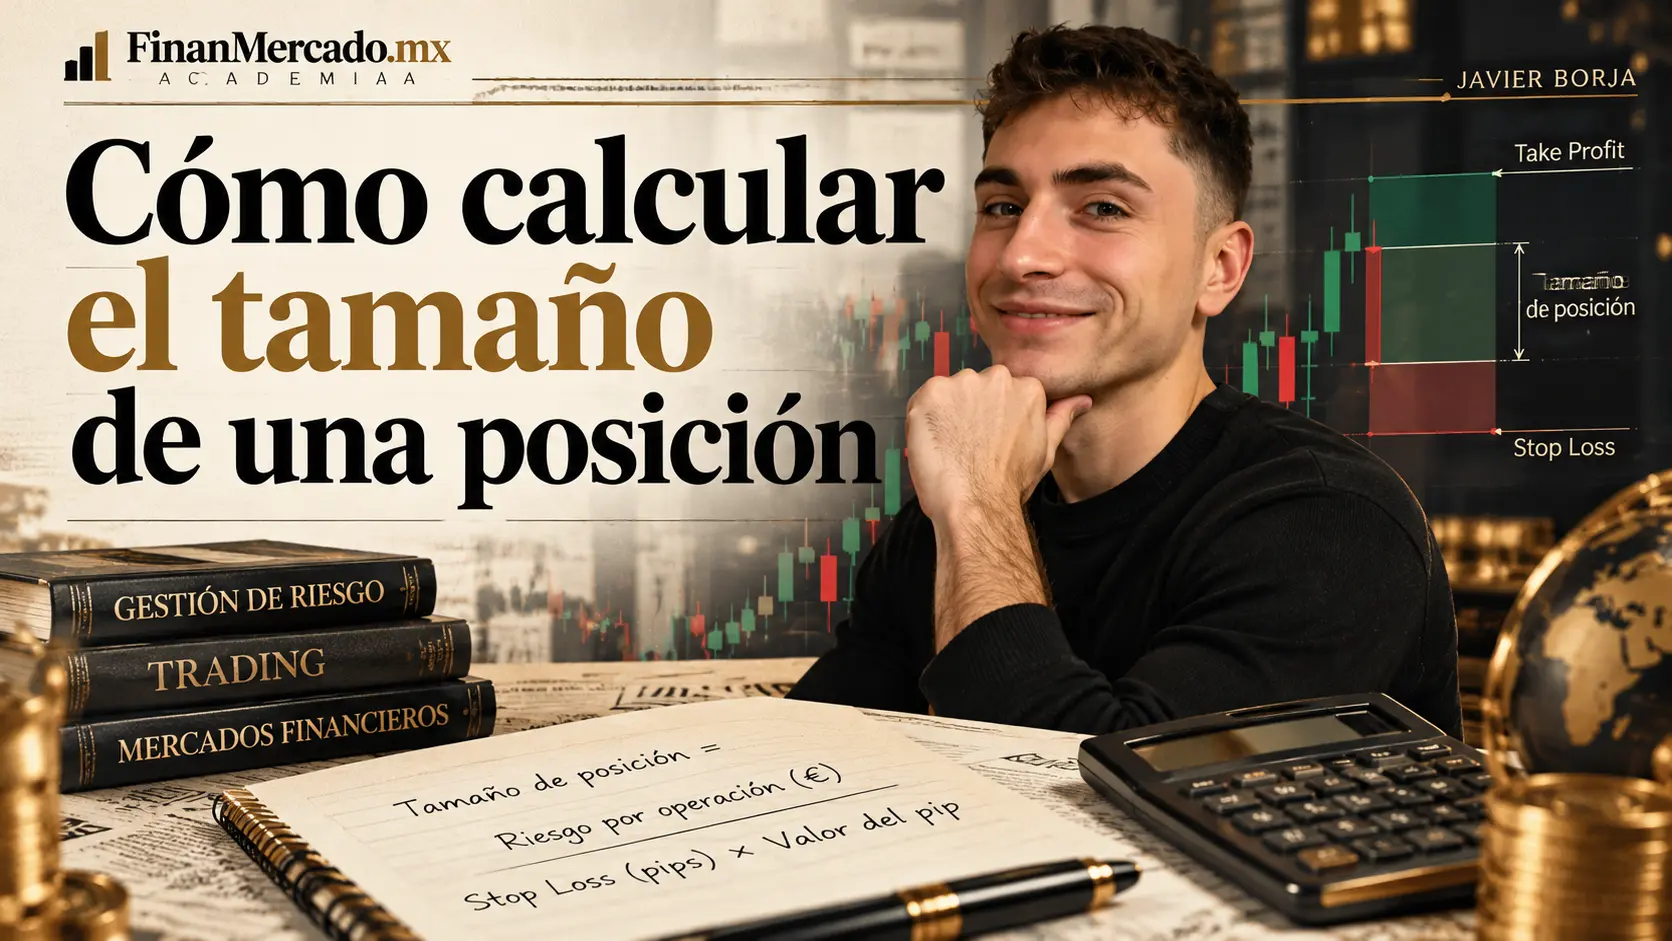
Tamaño de posición = riesgo monetario permitido ÷ riesgo por unidad
Y si todavía necesitas obtener primero el riesgo monetario:
Riesgo monetario = capital de referencia × porcentaje de riesgo
Después:
Riesgo por unidad = distancia entre entrada y stop × valor monetario de esa unidad de movimiento
Por último:
Tamaño = riesgo monetario ÷ riesgo por unidad
CME Group plantea la misma lógica: para determinar un tamaño adecuado necesitas conocer tanto el nivel de salida por pérdida como la cantidad —monetaria o porcentual— que aceptas arriesgar. También insiste en que el stop debería responder a un nivel lógico de la operación, no colocarse aleatoriamente para hacer cuadrar el tamaño que quieres operar.
Hay un matiz importante: “riesgo por unidad” no siempre significa simplemente restar dos precios. En una acción cotizada en la misma divisa que tu cuenta puede ser así de sencillo. En futuros tendrás que considerar el valor del tick; en Forex, el valor del pip y el tamaño del lote; en otros derivados pueden intervenir multiplicadores o especificaciones adicionales.
Pero el modelo mental no cambia:
cuánto puedo perder → cuánto pierdo por cada unidad → cuántas unidades puedo asumir.
Ejemplo de position sizing paso a paso
Supongamos una cuenta de 200,000 MXN.
Tu política de riesgo ya establece, para esta operación hipotética, un riesgo del 0.5%. No estoy diciendo que 0.5% sea el porcentaje correcto para todo el mundo; esa decisión pertenece a la lección anterior.
El riesgo monetario sería:
200,000 × 0.005 = 1,000 MXN
Ahora supongamos una acción que cotiza a 250 MXN y una operación larga cuya invalidación está en 245 MXN.
La distancia entre entrada y stop es:
250 − 245 = 5 MXN por acción
Por tanto:
1,000 ÷ 5 = 200 acciones
El tamaño calculado es de 200 acciones.
| Dato | Resultado |
|---|---|
| Capital de referencia | 200,000 MXN |
| Riesgo utilizado en el ejemplo | 0.5% |
| Riesgo monetario | 1,000 MXN |
| Entrada | 250 MXN |
| Stop | 245 MXN |
| Riesgo por acción | 5 MXN |
| Tamaño calculado | 200 acciones |
| Valor nominal de la posición | 50,000 MXN |
Aquí aparece una distinción que quiero que tengas clarísima.
Has abierto una posición cuyo valor es de 50,000 MXN, pero eso no significa que estés arriesgando 50,000 MXN.
Bajo los supuestos del ejemplo, si la salida se ejecutara exactamente en 245 MXN, la pérdida bruta planificada sería:
200 acciones × 5 MXN = 1,000 MXN
Una cosa es el valor o exposición de la posición. Otra, el riesgo planificado entre la entrada y tu nivel de salida.
Confundir ambas es uno de los errores que más distorsiona la gestión del riesgo.
Si quieres practicar este proceso antes de llevarlo a una cuenta real, puedes revisar Pepperstone y la promoción disponible mediante nuestro enlace. Pepperstone ofrece cuentas demo en plataformas como MT4, MT5, TradingView, cTrader y su plataforma propia. La propia compañía advierte que una demo es una simulación y que su ejecución puede diferir de las condiciones reales.
Un stop más amplio obliga a reducir el tamaño
Esta relación es probablemente lo más importante que debes llevarte de toda la lección.
Mantengamos el mismo riesgo monetario de 1,000 MXN:
| Distancia hasta el stop | Tamaño máximo por riesgo | Pérdida planificada si se ejecuta exactamente en el stop |
|---|---|---|
| 2 MXN | 500 unidades | 1,000 MXN |
| 5 MXN | 200 unidades | 1,000 MXN |
| 10 MXN | 100 unidades | 1,000 MXN |
| 20 MXN | 50 unidades | 1,000 MXN |
Cuanto más lejos está el stop, menor debe ser la posición si quieres mantener constante el riesgo monetario.
Y también funciona al revés: un stop más cercano matemáticamente permite una posición mayor.
Pero cuidado con la conclusión.
Eso no significa que debas acercar artificialmente el stop para poder operar más grande.
El orden correcto es:
hipótesis → invalidación → distancia del stop → tamaño
No:
tamaño que me gustaría operar → stop que necesito inventarme para justificarlo
La colocación y funcionamiento del stop tiene suficiente importancia como para tratarlo aparte. Por eso el siguiente paso del curso es Stop Loss: qué es y cómo utilizarlo.
Position sizing no es lo mismo que capital invertido, exposición o margen
Aquí es donde el cálculo se suele empezar a mezclar con otras variables.
Imagina que controlas una posición nominal de 100,000 MXN.
Ese número, por sí solo, no me dice cuánto estás arriesgando. Necesito saber qué ocurre con tu P&L si el mercado avanza hasta tu nivel de salida.
Y si utilizas un producto apalancado, todavía hay otra cifra: el margen exigido para mantener la posición.
Son conceptos diferentes.
| Concepto | Pregunta que responde |
|---|---|
| Tamaño de posición | ¿Cuántas unidades, lotes o contratos estoy operando? |
| Exposición nominal | ¿Qué valor de mercado estoy controlando? |
| Margen | ¿Qué capital exige el intermediario para mantener esa exposición? |
| Riesgo planificado | ¿Cuánto espero perder si abandono la operación en el nivel definido? |
El margen en trading no debe utilizarse como sustituto del riesgo.
Que una plataforma te permita abrir una posición depositando una cantidad relativamente pequeña como margen no significa que esa cantidad sea tu pérdida máxima.
Y ahí entra también el apalancamiento: puede permitirte controlar una exposición mayor respecto a tu capital, pero no convierte una posición grande en una posición poco arriesgada.
Para mí, esta separación es fundamental:
el margen te dice si puedes abrir una posición. El position sizing te ayuda a decidir cuánto tiene sentido abrir según tu política de riesgo.
No son la misma pregunta.
La fórmula basada en riesgo tampoco puede ignorar el capital disponible
Hay otro matiz que pocas explicaciones de position sizing dejan suficientemente claro.
Supongamos otra vez una cuenta de 200,000 MXN y un riesgo permitido de 1,000 MXN.
Ahora la acción cuesta 250 MXN, pero tu stop está solamente a 0.50 MXN.
La fórmula da:
1,000 ÷ 0.50 = 2,000 acciones
Matemáticamente, el sizing basado en riesgo permite 2,000 acciones.
Pero:
2,000 × 250 = 500,000 MXN de exposición
Si estás comprando acciones sin apalancamiento y solo dispones de 200,000 MXN, ese tamaño sencillamente no es ejecutable.
El cálculo de riesgo no elimina las restricciones de capital, producto o plataforma.
En ese caso podrías terminar operando un tamaño menor o descartando la operación. Lo que no tendría sentido sería modificar arbitrariamente tu invalidación para obligar a que las matemáticas produzjeran el tamaño que querías.
En un producto con margen quizá sí puedas controlar esos 500,000 MXN con menos capital. Pero entonces estás añadiendo apalancamiento y necesitas evaluar esa exposición como tal.
La fórmula de position sizing te da un límite derivado del riesgo. Después debes comprobar que ese tamaño sea compatible con las restricciones reales de la operación.
Cómo cambia el cálculo según el mercado
El principio del position sizing es general. La implementación no.
La variable que cambia es, sobre todo, cómo conviertes el movimiento del mercado en una pérdida monetaria por unidad.
| Mercado | Tamaño suele expresarse en | Riesgo por unidad depende de |
|---|---|---|
| Acciones | Acciones | Diferencia entrada-stop por acción |
| Cripto spot | Monedas o fracciones | Diferencia entrada-stop por unidad |
| Forex | Unidades o lotes | Pips hasta el stop × valor monetario del pip |
| Futuros | Contratos | Ticks hasta el stop × valor del tick |
| CFDs | Unidades/lotes según contrato | Puntos de distancia × valor por punto y especificaciones del contrato |
Por eso no quiero darte una falsa sensación de universalidad con una fórmula del tipo:
“divide entre los pips y ya está”.
No.
En Forex necesitas conocer cuánto vale cada pip para el tamaño concreto y considerar la divisa de la cuenta. En futuros necesitas conocer el tamaño del tick y su valor monetario. En CFDs debes comprobar las especificaciones del instrumento. Si el P&L del producto está expresado en otra divisa, también puede hacer falta una conversión.
La lógica general pertenece a esta lección. El cálculo específico del lotaje de Forex o del número de contratos de futuros pertenece a sus respectivos cursos.
Antes de enviar una orden real, comprueba siempre cómo expresa tu plataforma el volumen y cuáles son las especificaciones del instrumento. Si Pepperstone encaja con tu perfil, puedes consultar aquí sus condiciones y la promoción que esté disponible al abrir cuenta mediante nuestro enlace. Las condiciones pueden cambiar y también depender de tu residencia, producto y entidad aplicable.
¿Qué pasa si el tamaño calculado no puede operarse exactamente?
Imagina que el resultado de tu fórmula es:
2.37 contratos
Pero el instrumento únicamente admite contratos enteros.
No puedes abrir 2.37 contratos.
Si abres 3, superarás el riesgo que habías definido.
Si abres 2, quedarás por debajo.
En un enfoque de control de riesgo, la solución normalmente coherente es redondear hacia abajo al incremento operable.
Lo mismo puede ocurrir con lotes, micro lotes o cantidades mínimas.
Por ejemplo:
Tamaño teórico: 0.347 lotes
Si tu plataforma únicamente permite pasos de 0.01 lotes:
Tamaño ajustado: 0.34 lotes
No 0.35 si ese redondeo te lleva por encima del riesgo máximo que habías establecido.
Este pequeño detalle parece irrelevante hasta que trabajas con instrumentos cuyo contrato mínimo representa una parte significativa de tu riesgo.
Puede darse incluso un caso perfectamente válido en el que la conclusión sea:
“Con este stop y este contrato, mi cuenta no puede asumir ni una unidad sin superar mi límite.”
Eso no es un error de la fórmula.
Es información.
Y a veces la mejor decisión de riesgo es aceptar que esa operación no encaja con el tamaño de tu cuenta.
Tamaño fijo, riesgo fijo y riesgo porcentual no son lo mismo
Position sizing no describe una única metodología.
Una persona podría operar siempre el mismo número de unidades. Otra podría adaptar el tamaño para arriesgar siempre la misma cantidad monetaria. Otra podría utilizar un porcentaje del equity.
Las diferencias son importantes:
| Método | Qué mantiene constante | Qué cambia |
|---|---|---|
| Tamaño fijo | Número de unidades | Riesgo monetario de cada trade |
| Riesgo monetario fijo | Dinero arriesgado | Número de unidades |
| Riesgo porcentual | % del capital de referencia | Riesgo monetario y unidades |
| Ajuste relacionado con volatilidad | Regla definida según condiciones del mercado | Distancia, tamaño o ambos según metodología |
Operar siempre “100 acciones” es sencillo, pero no normaliza el riesgo.
Si una operación tiene un stop de 1 MXN y otra de 10 MXN, mantener 100 acciones implica riesgos completamente distintos.
Con riesgo monetario fijo ocurre lo contrario: modificas las unidades para intentar mantener constante la pérdida planificada.
Con riesgo porcentual también cambia la cantidad monetaria conforme cambia el capital de referencia. Si tu política utiliza equity, por ejemplo, una reducción del equity puede producir automáticamente tamaños más pequeños.
No voy a decidir aquí qué porcentaje debes usar ni cuándo deberías modificarlo. Esa decisión pertenece a tu política de riesgo, no a la fórmula de position sizing.
La volatilidad no cambia la lógica: cambia los inputs
Supongamos que tu metodología determina que, bajo determinadas condiciones de mayor volatilidad, una operación necesita más espacio hasta su invalidación.
Si mantienes constante tu riesgo monetario:
stop más amplio → mayor riesgo por unidad → menor tamaño
Eso es todo.
No necesitas aumentar el riesgo monetario porque el mercado esté más volátil.
Tampoco necesitas utilizar un tamaño fijo y aceptar que de repente una operación arriesgue tres veces más.
La volatilidad puede influir en la distancia utilizada por una metodología. El position sizing se encarga después de traducir esa nueva distancia a unidades.
La pregunta de cómo determinar técnicamente esa distancia pertenece al análisis de la operación y al stop, no a esta fórmula.
El position sizing calcula riesgo planificado, no una pérdida máxima garantizada
Hasta ahora hemos utilizado frases como:
“Si llega al stop, pierdo 1,000 MXN.”
Matemáticamente es correcto bajo un supuesto muy concreto:
que puedas ejecutar la salida al precio utilizado en el cálculo y que no existan costes adicionales.
En mercados reales eso no siempre ocurre.
Una orden puede ejecutarse a un precio peor debido al slippage. Y si el mercado salta directamente por encima o por debajo de tu stop durante un evento o una reapertura, entra en juego el gap risk y el riesgo overnight.
También pueden existir spread, comisiones y otros costes.
Por eso prefiero hablar de riesgo planificado y no de “pérdida máxima garantizada”.
Por ejemplo, si calculas:
200 acciones × 5 MXN = 1,000 MXN
pero terminas saliendo 0.50 MXN peor por acción:
200 × 5.50 = 1,100 MXN
Y todavía podrías tener costes de ejecución.
El position sizing reduce y estructura el riesgo. No elimina la incertidumbre de ejecución.
Un error especialmente peligroso: calcular bien cada trade y mal la cuenta completa
Supongamos que has hecho perfectamente tus cálculos y tienes cuatro operaciones abiertas, cada una con un riesgo planificado del 1%.
No puedes concluir:
“Mi riesgo es 1%.”
Tu riesgo individual por operación es 1%.
Tu exposición conjunta puede ser muy distinta.
La gestión de varias posiciones simultáneas se estudia específicamente en riesgo total de posiciones abiertas o portfolio heat.
Y todavía queda otra capa: cuatro operaciones no tienen por qué representar cuatro riesgos independientes. Si están muy relacionadas entre sí, puedes estar concentrando una misma apuesta de mercado de varias formas. Esa parte la trabajamos en riesgo de correlación entre posiciones.
No necesitamos resolver esas dos lecciones aquí.
Solo quiero evitar una falsa sensación de seguridad: hacer bien el sizing de cada trade es necesario, pero no basta para gestionar toda una cuenta.
Los errores que más me preocuparían al calcular una posición
| Error | Qué ocurre realmente |
|---|---|
| Elegir primero el tamaño | Terminas moviendo el stop o aceptando un riesgo que no habías decidido |
| Confundir dinero invertido con dinero arriesgado | No sabes cuál es realmente tu pérdida planificada |
| Utilizar el margen como medida del riesgo | Ignoras la exposición económica de la posición |
| Olvidar pip value, tick value o multiplicadores | La fórmula puede estar bien planteada y el resultado ser completamente incorrecto |
| Ignorar la divisa de la cuenta | El riesgo calculado puede no estar expresado en la moneda que crees |
| Redondear hacia arriba | Puedes superar innecesariamente tu límite de riesgo |
| No considerar costes y ejecución | Confundes pérdida teórica con pérdida real |
| Mantener el mismo tamaño cuando cambia el stop | Tu riesgo monetario cambia aunque “operes siempre igual” |
El error de fondo casi siempre es el mismo: tratar el tamaño como una decisión independiente del riesgo.
No lo es.
Un proceso práctico antes de abrir la operación
Cuando llegues al momento de calcular el size, yo seguiría este orden:
- Parte del riesgo monetario que ya admite tu política. Define la entrada y el nivel en el que abandonarías la operación. Calcula la pérdida por cada unidad, lote o contrato entre esos dos precios. Divide tu riesgo monetario entre esa pérdida por unidad. Ajusta el resultado al incremento que realmente permite el instrumento, sin superar tu límite. Comprueba después que la posición sea viable por capital o margen, y revisa finalmente el riesgo que ya tienes abierto en el resto de la cuenta.
Ese orden evita uno de los vicios más comunes del trading: empezar pensando “¿cuánto compro?” cuando todavía no has contestado “¿cuánto estoy dispuesto a perder si estoy equivocado?”.
La regla mental que quiero que te quedes
Si solo recuerdas una cosa de esta lección, que sea esta:
el stop no se adapta al tamaño; el tamaño se adapta al riesgo y a la distancia del stop.
Supongamos que aceptas un riesgo monetario de 1,000 MXN.
Si cada unidad puede perder 2 MXN:
puedes asumir 500 unidades.
Si cada unidad puede perder 10 MXN:
puedes asumir 100.
No necesitas adivinar cuánto comprar. Lo calculas.
Y tampoco necesitas convencerte de que una posición enorme es segura porque el margen exigido sea pequeño. El tamaño se entiende desde la pérdida potencial y la exposición, no desde cuánto capital te deja bloquear el broker.
Con esto ya tienes conectadas tres piezas fundamentales del curso:
riesgo permitido → nivel de invalidación → tamaño de posición.
La siguiente pieza es entender bien ese nivel de salida. Continúa con qué es el Stop Loss y cómo utilizarlo.
Si después quieres llevar el cálculo a una plataforma y practicar primero con una cuenta demo, puedes revisar Pepperstone desde nuestro enlace. Puedes consultar ahí la promoción disponible en ese momento; sus condiciones y elegibilidad pueden cambiar.