La EPA mueve una parte sensible de la demanda de biocombustibles
El 31 de agosto, la Agencia de Protección Ambiental de Estados Unidos (EPA) resolvió 34 solicitudes de exención para pequeñas refinerías correspondientes a 2025: concedió 18 exenciones totales, 11 parciales, rechazó tres y declaró dos inelegibles. En conjunto, quedaron exentos 1,760 millones de créditos RIN, frente a los 990 millones que la agencia había contemplado al fijar las obligaciones de ese año.
La cifra es importante, pero el matiz lo es todavía más. La EPA anunció que propondrá, antes de que termine octubre, reasignar a las obligaciones de 2026 y 2027 el 100% de la diferencia entre el volumen de exenciones previsto y el finalmente concedido para 2025. El mercado conoce el tamaño del hueco, pero todavía no existe una distribución definitiva entre ambos años. En marzo, la regla “Set 2” ya había fijado volúmenes aplicables totales de 26,810 millones de RIN para 2026 y 27,020 millones para 2027, incorporando una reasignación parcial de exenciones anteriores.
Ese mecanismo importa a los granos porque la política energética estadounidense también afecta la demanda agrícola. La EIA señala que casi todo el etanol combustible producido en Estados Unidos utiliza almidón de maíz, mientras que los aceites vegetales —principalmente el de soya— son una materia prima central para el biodiésel. Por eso, cualquier cambio en las obligaciones de mezcla puede alterar las expectativas sobre consumo de maíz y aceite de soya.
La soya reaccionó con más claridad; el maíz también avanzó
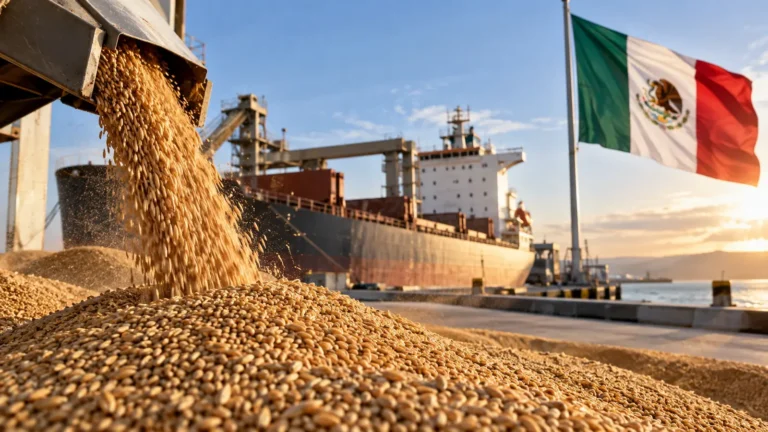
En la sesión del martes 1 de septiembre, los futuros de soya para noviembre en la Bolsa de Chicago subieron alrededor de 2.4% y cerraron cerca de 13.18 dólares por bushel. Los futuros de maíz para diciembre avanzaron aproximadamente 1.4%, hasta la zona de 5.46 dólares. La soya superó los 13 dólares por primera vez desde diciembre de 2023, con la política de biocombustibles como uno de los focos principales de la sesión.
Conviene mirar más allá del movimiento inicial. El vínculo con esta política es más directo para la soya por el papel del aceite de soya en biodiésel y diésel renovable. El maíz también ganó terreno, pero su sesión estuvo acompañada por factores como las exportaciones y la evolución de los cultivos. Una jornada al alza no confirma por sí sola una nueva tendencia.
Además, estamos hablando de futuros de CBOT, no del precio físico que paga un importador mexicano. Para quien sigue estos contratos desde una plataforma, es importante distinguir el derivado del grano y revisar margen, costes y riesgo. Esta comparativa de brokers para operar futuros ayuda a entender las alternativas disponibles sin convertir el movimiento del mercado en una señal de entrada.

México mira sobre todo al maíz amarillo, la soya y el tipo de cambio
El puente con México es comercial. El WASDE de agosto mantiene para México importaciones de maíz de 27.0 millones de toneladas en 2025/26 y 27.7 millones en 2026/27. Sin embargo, hay que separar mercados: entre enero y junio de 2026 México importó 11.7 millones de toneladas de maíz amarillo, utilizado principalmente por las cadenas pecuarias e industriales, frente a 493 mil toneladas de maíz blanco. En el ciclo 2024/25, la oficina del USDA en México estimó además que más del 99% de las importaciones mexicanas de maíz procedieron de Estados Unidos.
La distinción es clave para no convertir automáticamente una subida del maíz de Chicago en una historia sobre el precio de la tortilla. La producción nacional sigue sosteniendo principalmente el abasto de maíz blanco para consumo humano. El canal más directo de un maíz amarillo importado más caro pasa por alimentos balanceados, cadenas avícola y porcícola y otros usos industriales, donde los costos pueden acabar filtrándose a otros precios con distintos tiempos e intensidades.
La dependencia es todavía más marcada en soya. El último WASDE mantiene las importaciones mexicanas en 6.7 millones de toneladas para 2025/26, mientras que el reporte anual del USDA para México calcula que equivalen aproximadamente al 96% del consumo total. Estados Unidos continúa como proveedor principal y promedió cerca del 75% del mercado mexicano de importación entre 2023 y 2025, aunque Brasil ha ganado participación.
Para México, esto significa que un repunte sostenido de los granos en Chicago puede trasladarse a costos de importación y procesamiento, pero no de forma inmediata ni uno a uno. El USD/MXN también entra en la ecuación: un peso más débil encarece en moneda local una materia prima cotizada en dólares, mientras que un peso más fuerte puede amortiguar parte del movimiento. Para quienes siguen estos activos desde plataformas, la comparativa de brokers para materias primas sirve como referencia, recordando que un CFD o un futuro no equivale a comprar el grano físico.
Qué debe vigilar ahora el mercado
La política de Washington no será el único catalizador. El USDA tiene programado su reporte semanal de ventas de exportación para el 3 de septiembre, el informe de progreso de cultivos para el 8 de septiembre y el WASDE junto con el reporte de producción agrícola para el 11 de septiembre. A esto se suma la propuesta que la EPA prevé presentar antes de que termine octubre sobre cómo trasladará a 2026 y 2027 la diferencia derivada de las exenciones de 2025.
Para el trader mexicano, el punto importante está en mirar las piezas juntas. Los biocombustibles pueden cambiar las expectativas de demanda, pero cosecha, exportaciones, oferta global y tipo de cambio pueden modificar rápidamente el escenario. El avance del 1 de septiembre es una referencia de mercado, no una confirmación de tendencia ni una señal de compra.