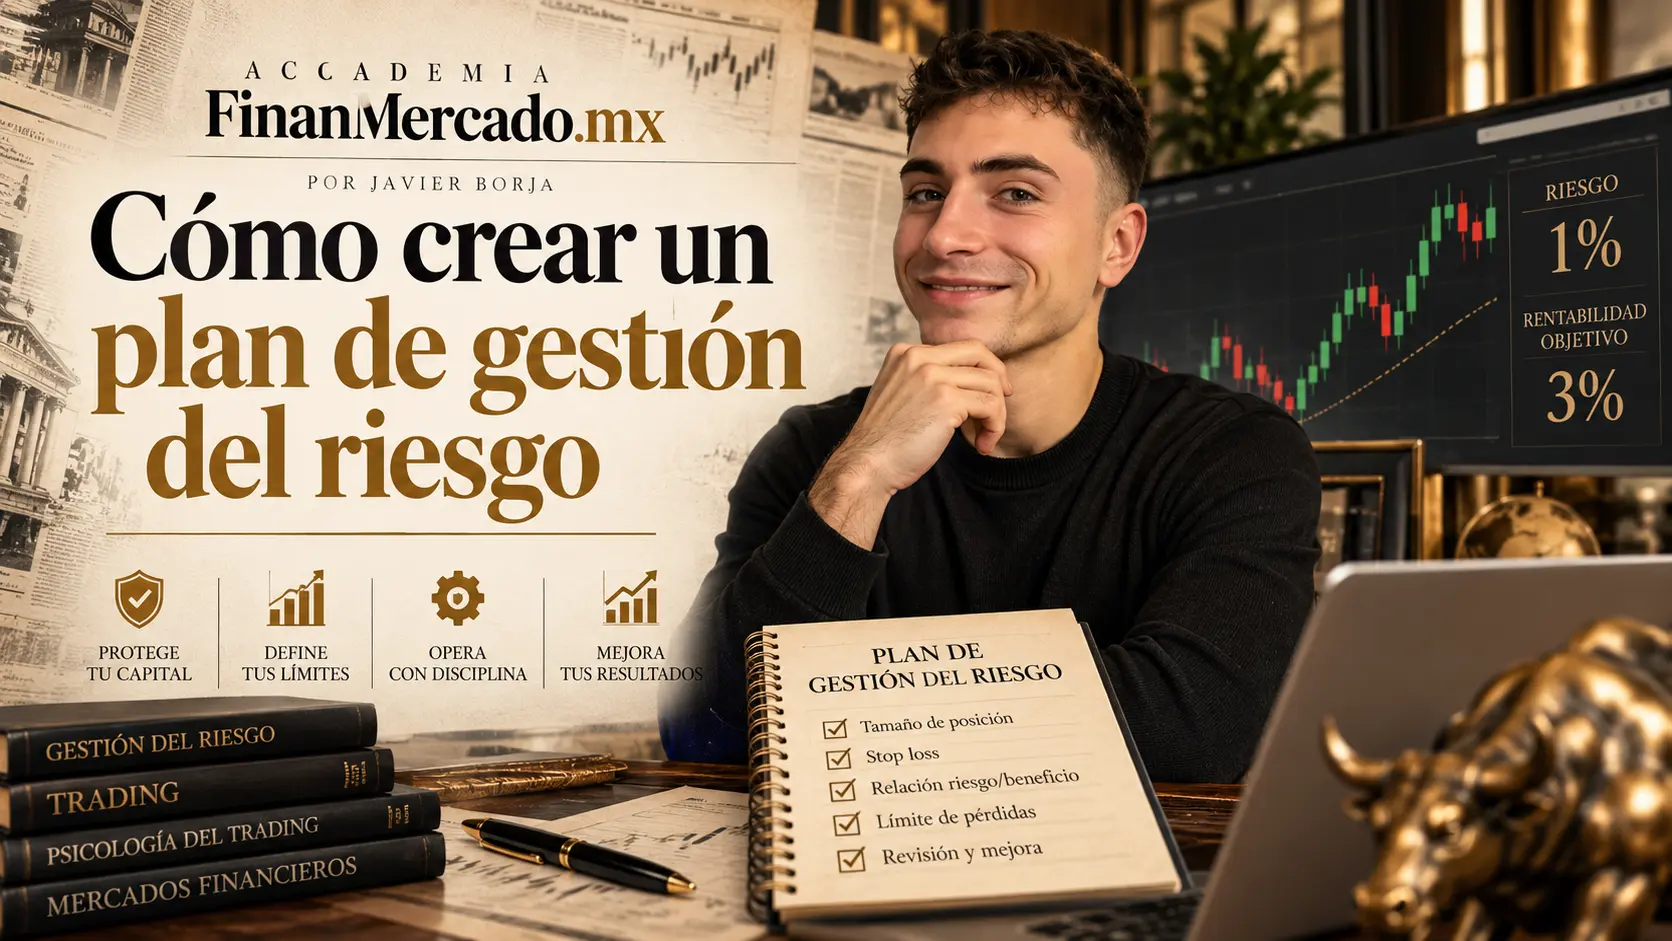
Qué es un plan de gestión del riesgo
Un plan de gestión del riesgo es una política escrita de límites y decisiones de riesgo para tu operativa.
Debe responder preguntas como estas: ¿qué capital voy a considerar operativo?, ¿cuánto puedo perder en una sola operación?, ¿cuánto riesgo puedo acumular entre varias posiciones?, ¿qué hago si alcanzo mi límite diario?, ¿en qué punto reduzco el tamaño por drawdown?, ¿qué exposición máxima estoy dispuesto a mantener?
No es una colección de buenas intenciones.
“Voy a arriesgar poco”, “no voy a sobreapalancarme” o “si pierdo demasiado dejaré de operar” no son reglas. El problema aparece precisamente cuando tienes que decidir qué significan poco, demasiado o sobreapalancarme mientras el dinero está en juego.
Una política útil sustituye esas palabras por criterios observables.
| Regla vaga | Regla operable |
|---|---|
| Voy a arriesgar poco | Riesgo máximo por operación: 0.5% del equity de referencia |
| No abriré demasiadas operaciones | Máximo: 3 posiciones simultáneas |
| Pararé si tengo un mal día | Al alcanzar -2R diarios, no abro nuevas operaciones |
| Reduciré riesgo si la cuenta cae mucho | A partir de un drawdown del 6%, reduzco el riesgo por operación según la regla definida |
| Tendré cuidado con posiciones parecidas | Las posiciones altamente relacionadas no pueden superar juntas el límite establecido |
Los números de la tabla son ejemplos, no recomendaciones universales. El trabajo consiste precisamente en decidir cuáles tienen sentido para tu cuenta, instrumento, metodología y tolerancia al riesgo.
Un plan de riesgo no es lo mismo que un plan de trading
Esta separación merece quedar muy clara.
Un plan de trading es más amplio. Puede definir mercados, horarios, setups, criterios de entrada, proceso de revisión, rutinas o condiciones en las que no operas.
El plan de gestión del riesgo se ocupa de una pregunta más concreta:
¿Qué cantidad de riesgo estoy dispuesto a aceptar y qué reglas impedirán que ese riesgo se salga de control?
Dicho de otra forma, tu estrategia puede decidir qué operación quieres hacer. Tu política de riesgo determina cuánto daño permites que esa decisión cause si sale mal.
Por eso esta lección no necesita volver a enseñarte desde cero cómo colocar un stop, calcular un position sizing o medir un drawdown. Ya hemos construido esas piezas durante el curso. Ahora toca ensamblarlas.
1. Define qué capital estás gestionando
Antes de elegir porcentajes necesitas saber sobre qué base los vas a calcular.
Supongamos que tienes 300,000 MXN disponibles, pero solo has decidido destinar 100,000 MXN a tu operativa. Para el plan, esos 100,000 MXN pueden ser tu capital operativo.
Esta distinción evita una trampa bastante común: adaptar la definición de capital después de una pérdida para justificar más riesgo.
También debes decidir cuál será tu referencia para los cálculos. Por ejemplo, podrías calcular el riesgo sobre el equity actual, sobre el equity al inicio de cada sesión o sobre otra referencia fija definida previamente.
No hay una única respuesta correcta para todos los sistemas. Lo importante es que la regla no permita elegir retrospectivamente la base que más te conviene.
Una redacción suficientemente precisa sería:
Capital operativo inicial: 100,000 MXN. El riesgo porcentual por operación se calcula sobre el equity disponible al inicio de cada sesión.
Ya tenemos una regla que puede aplicarse sin discutir contigo mismo.
2. Fija el riesgo máximo permitido por operación
Ahora defines cuánto capital puede ponerse en riesgo en un trade individual.
Si todavía no tienes claro cómo elegir esa cifra, vuelve a la lección sobre cuánto arriesgar por operación.
Aquí no quiero darte la falsa regla de que “un trader debe arriesgar siempre 1%” o “los profesionales usan 2%”. No funciona así.
CME Group utiliza precisamente la regla del 2% como ejemplo educativo, pero aclara que ese umbral es arbitrario. Lo importante es construir parámetros coherentes con la cuenta y mantenerlos de forma disciplinada.
Supongamos que, para un caso hipotético, decides:
Riesgo máximo por operación: 0.5% del equity de referencia.
Con 100,000 MXN, eso representa inicialmente 500 MXN de pérdida planificada máxima por trade.
Pero aquí hay una palabra fundamental: máxima.
No significa que debas utilizar siempre los 500 MXN. Significa que, bajo las condiciones definidas en tu plan, no deberías exceder ese límite.
3. Especifica cómo convertirás ese riesgo en tamaño de posición
Decidir que puedes perder 500 MXN todavía no te dice cuántas acciones, contratos, lotes o unidades debes comprar o vender.
Ese es el trabajo del position sizing.
La secuencia que quiero que conserves es esta:
primero defines dónde queda invalidada la operación → después calculas cuánto riesgo existe por unidad → al final adaptas el tamaño para respetar tu límite monetario.
No al revés.
CME también plantea esta relación de forma explícita: para determinar un tamaño adecuado necesitas conocer dónde está el stop y cuánto capital estás dispuesto a arriesgar.
Tu plan podría decir:
Toda posición debe dimensionarse a partir del riesgo monetario máximo permitido y de la distancia entre la entrada y el nivel de invalidación. No modificaré el stop únicamente para poder utilizar un tamaño mayor.
Esa frase tiene mucho más valor que escribir simplemente “usaré stops”.
Si necesitas repasar esa otra pieza, la desarrollamos en qué es un stop loss y cómo utilizarlo.
4. Pon un límite al riesgo total, no solo al riesgo de cada trade
Este es uno de los puntos donde un plan mediocre suele quedarse corto.
Imagina que has decidido arriesgar como máximo 0.5% en cada operación.
Abres una.
Después otra.
Después una tercera.
Cada trade respeta individualmente tu límite. Pero si las tres posiciones alcanzaran su pérdida planificada, podrías perder aproximadamente 1.5% del capital de referencia.
No has roto la regla del 0.5%.
El problema es que esa regla nunca controló el riesgo de la cuenta completa.
Por eso el plan necesita una segunda barrera: el riesgo agregado máximo de todas las posiciones abiertas.
Por ejemplo:
Riesgo máximo por operación: 0.5%.
Riesgo planificado agregado máximo: 1.5%.
Esto no significa que 1.5% sea el número correcto para ti. El ejemplo sirve para mostrar la arquitectura: necesitas controlar simultáneamente la operación individual y el conjunto de posiciones.
En la lección sobre riesgo total de posiciones abiertas o portfolio heat explicamos esta capa con más profundidad.
5. Decide qué harás con posiciones correlacionadas
Tres posiciones no siempre representan tres riesgos independientes.
Puedes estar largo en EUR/USD, largo en GBP/USD y pensar que tienes dos operaciones distintas sobre divisas, cuando ambas pueden compartir una exposición importante al dólar.
O mantener posiciones largas en varias empresas tecnológicas, un ETF del Nasdaq y un índice relacionado.
Sobre el papel son trades diferentes. Económicamente, parte del riesgo puede estar concentrado en el mismo factor.
Tu política necesita reconocerlo.
Por ejemplo:
Las posiciones con exposición fuertemente relacionada se tratarán como un mismo bloque de riesgo y estarán sujetas a un límite conjunto inferior al riesgo agregado general.
No necesitas convertir tu plan en un modelo estadístico de correlaciones. Esa explicación pertenece a la lección específica sobre riesgo de correlación entre posiciones.
Aquí solo necesitas asegurarte de que tu documento no cometa el error de asumir que “cinco trades” significan automáticamente “cinco riesgos independientes”.
6. Define una pérdida máxima diaria y, sobre todo, qué ocurre al alcanzarla
Una pérdida diaria máxima solo sirve si provoca una acción.
Supongamos que tu riesgo inicial por operación equivale a 1R y has decidido que tu sesión termina al alcanzar -2R.
La regla completa no es:
Límite diario: -2R.
Es:
Si las pérdidas realizadas de la sesión alcanzan -2R, no abriré nuevas posiciones hasta la siguiente sesión definida en mi plan.
Parece un detalle de redacción. No lo es.
El primer texto describe un número.
El segundo define una conducta.
Y precisamente eso buscamos en un plan de riesgo: que los límites tengan consecuencias preestablecidas.
La elección del límite merece su propio análisis y la trabajamos en cómo establecer una pérdida máxima diaria. Aquí basta con incorporarla a tu política.
7. Crea niveles de respuesta al drawdown
Una sola operación no es el único problema que debe soportar tu plan. También puede aparecer una secuencia desfavorable que vaya deteriorando el equity durante días o semanas.
Por eso yo no dejaría el drawdown en una simple estadística que observas después.
Lo convertiría en un disparador de decisiones.
Puedes definir, por ejemplo, tres zonas:
| Estado de la cuenta | Regla hipotética |
|---|---|
| Drawdown inferior al 6% | Mantengo la política de riesgo normal |
| Drawdown igual o superior al 6% | Reduzco el riesgo por operación según la política definida |
| Drawdown igual o superior al 10% | Pauso operativa con capital real y reviso el proceso antes de reanudar |
Otra vez: 6% y 10% son ejemplos didácticos, no niveles que debas copiar.
Lo importante es la estructura.
Si tu plan solo dice “cuando tenga mucho drawdown bajaré el riesgo”, dejas abierta la decisión justo para el momento en el que probablemente tendrás menos objetividad.
Si quieres revisar qué estamos midiendo exactamente antes de fijar estos niveles, vuelve a qué es el drawdown en trading.
8. Incluye reglas de apalancamiento, ejecución y riesgo fuera de condiciones normales
Un buen plan también debe reconocer que la pérdida teórica no siempre es la pérdida real.
Pueden existir gaps, slippage, ampliaciones del spread, movimientos violentos, problemas de liquidez o cambios en el margen requerido. Un stop reduce y estructura riesgo, pero no convierte la pérdida máxima en una garantía absoluta de ejecución.
Por eso tiene sentido añadir reglas sobre cuestiones como exposición apalancada máxima, mantenimiento de posiciones durante eventos relevantes, operativa overnight o de fin de semana, utilización de órdenes de protección y condiciones bajo las que no quieres mantener una posición abierta.
No necesitas la misma regla para Forex, futuros, acciones y CFDs. La mecánica del instrumento importa.
Lo que sí necesitas es evitar una frase como:
“Tendré cuidado cuando haya volatilidad.”
Eso no puede ejecutarse.
Una regla útil sería mucho más concreta:
No mantendré una posición durante un evento que mi metodología clasifique como riesgo extraordinario salvo que esa exposición esté expresamente contemplada por mi plan y dimensionada para ese escenario.
El objetivo no es prever cada cosa que pueda pasar. Es reducir el número de decisiones improvisadas cuando algo se complica.
Una plantilla práctica de plan de gestión del riesgo
Llegados a este punto, tu política podría tener una estructura como esta:
| Elemento | Regla que debes definir |
|---|---|
| Capital operativo | Capital destinado realmente a trading |
| Base de cálculo | Equity actual, inicio de sesión u otra referencia definida |
| Riesgo máximo por operación | % o importe monetario máximo |
| Cálculo del tamaño | Método que transforma riesgo + stop en unidades |
| Riesgo agregado máximo | Pérdida planificada conjunta de posiciones abiertas |
| Número máximo de posiciones | Límite simultáneo cuando tenga sentido |
| Riesgo correlacionado | Límite específico para exposiciones relacionadas |
| Pérdida máxima diaria | Umbral y acción obligatoria al alcanzarlo |
| Drawdown de reducción | Punto a partir del cual disminuyes riesgo |
| Drawdown de pausa | Punto en el que detienes la operativa real |
| Apalancamiento/exposición | Límite máximo definido por tu política |
| Reglas overnight/eventos | Qué puedes mantener y bajo qué condiciones |
| Stop | Regla general de invalidación y protección |
| Scaling | Cuándo puedes aumentar o reducir una posición |
| Incumplimiento | Qué ocurre si una regla del plan se rompe |
| Revisión | Cuándo y por qué puede modificarse la política |
Fíjate en algo: el plan no necesita ser largo.
Necesita ser específico.
Una hoja bien pensada puede ser mucho más útil que diez páginas de principios ambiguos.
Si quieres llevar estas reglas a una plataforma y comprobar cómo se traducen a tamaños, stops y exposición antes de poner capital real en juego, Pepperstone permite acceder a una cuenta demo desde su oferta para Latinoamérica. Puedes revisar Pepperstone y la promoción disponible mediante nuestro enlace antes de decidir si encaja contigo.
Ejemplo de un plan de riesgo con una cuenta de 100,000 MXN
Vamos a juntar las piezas.
Supongamos una cuenta hipotética de 100,000 MXN. Estos parámetros solo sirven para enseñar cómo interactúan las reglas; no son una recomendación de riesgo.
| Variable | Política del ejemplo |
|---|---|
| Capital operativo inicial | 100,000 MXN |
| Base para calcular el riesgo | Equity al inicio de la sesión |
| Riesgo máximo por operación | 0.5% |
| Riesgo monetario inicial máximo | 500 MXN |
| Riesgo agregado máximo | 1.5% |
| Máximo de posiciones | 3 |
| Exposición correlacionada | Máximo 1% entre posiciones del mismo bloque de riesgo |
| Límite diario | -2R |
| Primer nivel de drawdown | 6% |
| Acción al llegar a 6% | Reducir el riesgo por operación según la política |
| Segundo nivel de drawdown | 10% |
| Acción al llegar a 10% | Pausar operativa real y revisar |
| Riesgo extraordinario | No mantener exposiciones no contempladas durante eventos definidos como extraordinarios |
Ahora imagina que el trader ya tiene tres posiciones abiertas arriesgando 0.5% cada una.
Aunque aparezca una cuarta oportunidad magnífica, la respuesta del plan es sencilla: no entra mientras abrirla implique superar el 1.5% de riesgo agregado.
No importa cuánto le guste la operación.
Ese es precisamente el valor del plan.
Otro día pierde dos trades consecutivos de -1R y alcanza su límite diario de -2R. El plan vuelve a decidir por adelantado: se acabaron las nuevas operaciones de esa sesión.
No necesita plantearse si “una más” podría recuperar el día.
Y si semanas después el equity acumula el drawdown que activa su nivel de reducción, tampoco negocia consigo mismo si “esta estrategia seguro que vuelve”. Ejecuta la respuesta definida.
Eso es gestión del riesgo convertida en proceso.
Una regla sin protocolo de actuación está incompleta
Esta idea me parece de las más importantes de toda la lección.
Cada límite de tu plan debería poder completar esta frase:
“Si ocurre X, haré Y.”
Si alcanzas la pérdida diaria, ¿qué haces?
Si llegas al máximo de riesgo agregado, ¿qué haces?
Si el drawdown atraviesa tu primer umbral, ¿qué haces?
Si tienes demasiada exposición correlacionada, ¿qué haces?
Si una nueva posición exige superar tu límite para tener un tamaño mínimo operable, ¿qué haces?
Si la respuesta sigue siendo “ya decidiré”, todavía existe una zona de improvisación.
Y no pasa nada porque haya situaciones excepcionales. Ningún documento anticipa todo. Pero cuanto mayor sea el impacto potencial de una decisión, menos me gustaría dejarla completamente abierta.
Tu plan también necesita reglas para modificarse
Existe otro problema más silencioso: cambiar el plan cada vez que los resultados dejan de gustarte.
Pierdes varias operaciones y reduces el riesgo.
Después ganas dos y lo aumentas.
Aparece una operación que te encanta y haces una excepción.
La semana siguiente cambias otra vez el límite diario.
Al cabo de un mes ya no sabes qué política estabas evaluando.
Un plan debería definir cuándo está permitido revisarlo.
Puede ser mediante una revisión periódica o cuando ocurra un cambio material previamente identificado: capital disponible distinto, instrumento nuevo, cambio en las condiciones operativas o una revisión estructurada de la metodología.
Lo que intentaría evitar es modificar una regla importante en mitad de una posición o inmediatamente después de una pérdida únicamente para acomodar la siguiente decisión.
Una cosa es adaptar una política cuando existe una razón.
Otra muy distinta es mover las reglas para que siempre justifiquen lo que quieres hacer.
Cómo saber si tu plan de gestión del riesgo está bien escrito
Yo utilizaría una prueba muy sencilla: otra persona debería poder leerlo y determinar, sin preguntarte qué “querías decir”, si una operación respeta o no tus límites.
“Evitaré mucho riesgo” falla esa prueba.
“No superaré un 1.5% de riesgo planificado agregado” sí la pasa.
“Bajaré el tamaño después de una mala racha” vuelve a fallar.
“Al alcanzar el nivel de drawdown definido, aplicaré la reducción de riesgo establecida” es verificable.
Esto no significa convertir el trading en un proceso completamente automático. Significa reservar tu juicio para las decisiones en las que realmente aporta valor, en lugar de desperdiciarlo renegociando tus límites cada día.
El plan controla la pérdida posible; no crea una estrategia rentable
También quiero dejar una frontera clara.
Puedes diseñar una gestión del riesgo impecable y seguir teniendo una metodología sin ventaja.
Reducir el tamaño de posición no convierte una mala estrategia en una buena.
Un límite diario tampoco genera expectativa positiva.
Y un stop loss no hace rentable una entrada.
El papel del risk management es distinto: controlar cuánto riesgo asumes mientras el resultado sigue siendo incierto.
La pregunta de si las reglas de entrada y salida tienen evidencia suficiente pertenece al trabajo de sistemas y backtesting, no a esta lección.
Es una diferencia pequeña en apariencia, pero fundamental: gestionar bien el riesgo puede ayudarte a sobrevivir a la incertidumbre; no elimina la necesidad de tener una metodología que merezca ser operada.
De tu política de riesgo a cada operación concreta
Ya tienes prácticamente cerrado el recorrido del curso.
Empezamos entendiendo el riesgo. Después fuimos bajando al riesgo por operación, tamaño, stops y gestión de posiciones. Más adelante ampliamos la mirada hacia la cuenta completa: drawdown, pérdida diaria, exposición agregada, correlación y ejecución.
Ahora todo eso cabe dentro de un documento.
El siguiente problema es más práctico: cuando estés delante de una operación concreta, ¿cómo compruebas en pocos segundos que realmente cumple ese documento?
Eso es exactamente lo que vamos a hacer en la siguiente lección con el checklist de riesgo antes de abrir una operación.
La idea que quiero que te lleves
Un plan de gestión del riesgo no intenta adivinar cuál será tu próxima pérdida.
Hace algo mucho más útil: decide por adelantado qué pérdidas estás dispuesto a aceptar y qué barreras entran en funcionamiento cuando el riesgo empieza a acumularse.
Para mí, un plan está bien construido cuando elimina frases como “esta vez haré una excepción”, “una operación más y paro” o “no pensé que tenía tanta exposición”.
Capital operativo. Riesgo por trade. Riesgo agregado. Correlación. Pérdida diaria. Drawdown. Exposición. Ejecución. Y una respuesta concreta cuando cada límite se alcanza.
Eso ya es una política de riesgo.
Si después de escribirla quieres practicar cómo se comporta con una plataforma real antes de comprometer capital, puedes consultar las condiciones actuales de Pepperstone y la promoción disponible para quienes llegan desde FinanMercado. Antes de abrir cualquier cuenta, revisa productos disponibles, costes, apalancamiento y condiciones aplicables a tu residencia.