Qué es el drawdown en trading
Imagina esta evolución:
- empiezas con 100,000 MXN;
- la cuenta sube hasta 120,000 MXN;
- después cae hasta 108,000 MXN.
Podrías decir: “Sigo ganando 8,000 MXN respecto al inicio”.
Correcto.
Pero también estás en un drawdown del 10%, porque la referencia para calcularlo no son los 100,000 MXN iniciales, sino el máximo de 120,000 MXN.
La caída ha sido:
120,000 − 108,000 = 12,000 MXN
Y esos 12,000 MXN representan:
12,000 ÷ 120,000 × 100 = 10%
Esto explica una confusión bastante común: puedes estar en beneficio desde que abriste la cuenta y, al mismo tiempo, estar atravesando un drawdown.
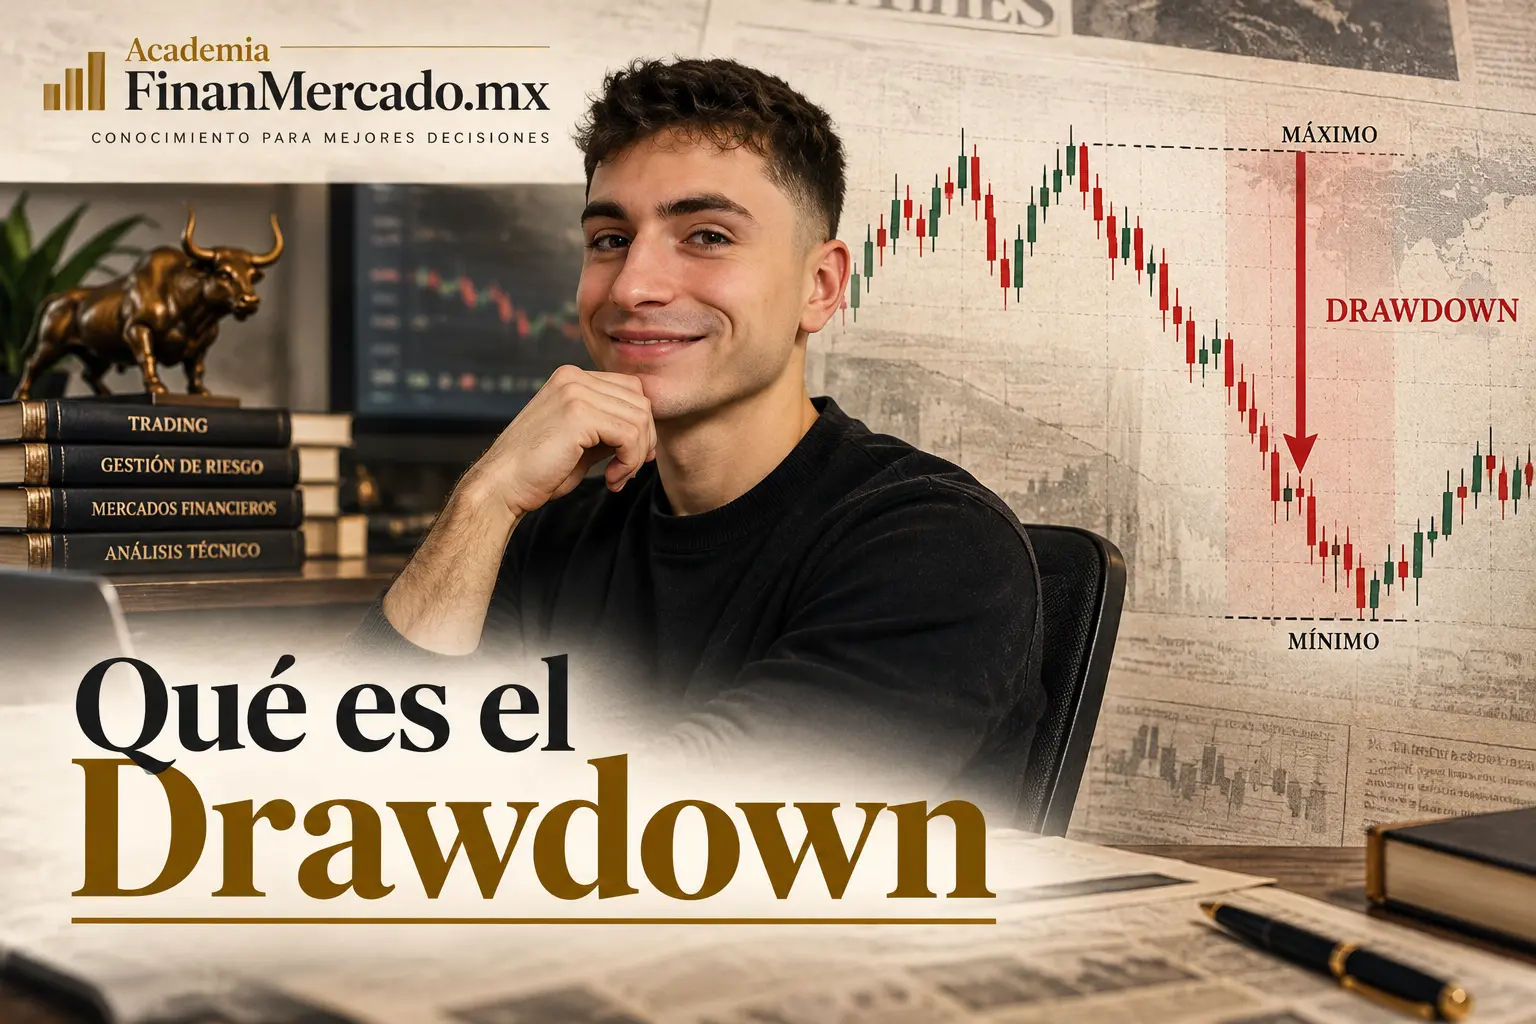
El drawdown empieza cuando la curva de capital se aleja de un máximo y termina cuando recupera ese máximo y marca uno nuevo.
Un esquema simple sería:
100,000 → 110,000 → 120,000 → 114,000 → 108,000 → 116,000 → 121,000
El máximo anterior era 120,000.
El punto más bajo posterior fue 108,000.
La mayor caída de ese episodio fue de 12,000 MXN, equivalente al 10%.
Cuando la cuenta alcanza 121,000 MXN, ha recuperado el máximo anterior y ese episodio de drawdown termina.
Cómo calcular el drawdown
Puedes medirlo tanto en dinero como en porcentaje.
Drawdown monetario
La fórmula básica es:
Drawdown = máximo previo − valor actual o mínimo posterior
Si tu cuenta llega a 250,000 MXN y después baja a 225,000 MXN:
250,000 − 225,000 = 25,000 MXN
Tu drawdown es de 25,000 MXN.
Drawdown porcentual
Para poder comparar cuentas de tamaños diferentes, normalmente resulta más útil expresarlo en porcentaje:
Drawdown (%) = (máximo previo − valor actual) ÷ máximo previo × 100
Con el mismo ejemplo:
(250,000 − 225,000) ÷ 250,000 × 100 = 10%
Yo me acostumbraría a pensar en ambos datos.
“Perdí 25,000 MXN desde máximos” te ayuda a entender el impacto monetario.
“Estoy en un drawdown del 10%” te permite entender mejor la magnitud de la caída respecto al capital que tenías en el máximo.
Drawdown actual y máximo drawdown no son lo mismo
Supongamos ahora esta evolución:
| Momento | Equity | Máximo alcanzado | Drawdown |
|---|---|---|---|
| Inicio | 100,000 MXN | 100,000 MXN | 0% |
| Nuevo máximo | 120,000 MXN | 120,000 MXN | 0% |
| Caída | 108,000 MXN | 120,000 MXN | 10% |
| Recuperación | 125,000 MXN | 125,000 MXN | 0% |
| Nueva caída | 118,750 MXN | 125,000 MXN | 5% |
En este momento, el drawdown actual es del 5%.
Pero el máximo drawdown histórico del periodo sigue siendo del 10%.
Esa diferencia importa.
Drawdown actual
Responde:
¿Cuánto estoy por debajo de mi máximo anterior ahora mismo?
Si acabas de marcar un nuevo máximo, tu drawdown actual es 0%.
Máximo drawdown
Responde:
¿Cuál ha sido la mayor caída desde un máximo hasta un mínimo posterior durante el periodo que estoy analizando?
En inglés suele aparecer como Maximum Drawdown o Max Drawdown.
Es una estadística especialmente útil cuando quieres entender cuánto sufrió históricamente una cuenta o una curva de resultados.
Pero cuidado con una interpretación peligrosa:
Que tu máximo drawdown histórico haya sido del 12% no significa que nunca puedas sufrir uno del 15%, 20% o más.
Solo describe lo que ocurrió en la muestra observada. No establece un límite sobre el futuro.
Un drawdown no es simplemente “una operación perdedora”
Supón que arriesgas 1,000 MXN en una operación y termina en pérdida.
Has perdido 1,000 MXN.
Eso no significa automáticamente que “tu drawdown es una operación”.
El drawdown describe la caída acumulada de tu curva de capital desde su máximo.
Puede producirse por:
- una sola pérdida grande;
- varias pérdidas consecutivas;
- una combinación de pérdidas y pequeñas ganancias que no consigue recuperar máximos;
- pérdidas flotantes en posiciones todavía abiertas, si estás midiendo equity;
- varias posiciones perdiendo simultáneamente.
Por eso el drawdown conecta directamente con decisiones que ya hemos trabajado.
Si aumentas demasiado el riesgo por operación, una secuencia adversa puede deteriorar la cuenta mucho más rápido.
Y si el tamaño de posición no está adaptado al riesgo que puedes asumir, el problema no será simplemente que “tuviste una mala racha”. Será que cada resultado negativo tenía demasiado peso sobre tu capital.
El drawdown no te dice por qué ocurrió. Te muestra el efecto acumulado.
Balance y equity: puedes tener dos drawdowns muy diferentes
Esta distinción merece atención porque puede cambiar bastante la lectura de una cuenta.
El balance refleja fundamentalmente los resultados ya realizados.
La equity incorpora además el efecto de las posiciones abiertas.
Imagina:
- balance: 100,000 MXN;
- tienes una posición abierta con una pérdida flotante de 12,000 MXN;
- equity aproximada: 88,000 MXN.
Si únicamente miras el balance, podría parecer que no ha pasado nada.
Si miras la equity, tu capital está soportando una caída de 12%.
Por eso, cuando alguien presume de un drawdown muy pequeño, yo preguntaría inmediatamente:
¿Drawdown sobre qué: balance o equity?
MetaTrader 5 distingue precisamente entre métricas de drawdown sobre balance y sobre equity; su documentación también define la equity incorporando el resultado flotante de las posiciones abiertas, entre otros componentes de la cuenta.
No significa que una métrica sea siempre “la correcta” y la otra inútil. Significa que necesitas saber exactamente qué se está midiendo antes de comparar dos cifras.
Un CTA que sí tiene sentido aquí
Si vas a llevar un control serio de tu drawdown, necesitas revisar periódicamente la evolución de tu cuenta, no únicamente mirar si la última operación ganó o perdió.
Pepperstone es la plataforma que recomendamos especialmente para traders. Puedes consultar aquí las condiciones y la promoción disponible al abrir tu cuenta con Pepperstone.
Antes de operar con dinero real, revisa siempre costes, apalancamiento, condiciones del producto y la entidad que corresponda a tu residencia.
Qué significa drawdown absoluto
Aquí conviene tener cuidado con la terminología porque “drawdown absoluto” no siempre se utiliza exactamente de la misma forma en todos los contextos.
Por ejemplo, MetaTrader 5 define el Balance Drawdown Absolute como la diferencia entre el depósito inicial y el saldo mínimo alcanzado por debajo de ese depósito inicial.
Supongamos:
- depósito inicial: 100,000 MXN;
- la cuenta sube hasta 140,000 MXN;
- después baja hasta 110,000 MXN.
La cuenta sufrió una caída de 30,000 MXN desde su máximo de 140,000.
Eso equivale a un drawdown de aproximadamente 21.4%.
Pero nunca cayó por debajo de los 100,000 MXN iniciales.
Bajo la definición de drawdown absoluto utilizada por MetaTrader para el balance, el resultado sería 0.
¿Ves el problema?
Una cuenta puede haber sufrido una caída considerable desde máximos y, aun así, mostrar un drawdown absoluto muy pequeño o inexistente bajo esa definición.
Por eso, para entender la severidad de las caídas de una curva, el máximo drawdown desde pico hasta valle suele decirte mucho más que mirar únicamente cuánto cayó respecto al depósito inicial.
La matemática más importante del drawdown: perder y recuperar no son movimientos simétricos
Esta parte me parece esencial.
Si una cuenta cae 20%, no necesita ganar 20% para recuperarse.
Necesita ganar 25%.
¿Por qué?
Volvamos a una cuenta de 200,000 MXN.
Pierdes 20%:
200,000 × 20% = 40,000 MXN
Te quedan:
160,000 MXN
Ahora ganas 20%:
160,000 × 20% = 32,000 MXN
Tu cuenta pasa a:
192,000 MXN
Todavía te faltan 8,000 MXN para recuperar el máximo.
Para pasar de 160,000 a 200,000 necesitas ganar 40,000 MXN sobre una base de 160,000:
40,000 ÷ 160,000 = 25%
La fórmula general para calcular la recuperación necesaria es:
Recuperación necesaria = drawdown ÷ (1 − drawdown)
Usando el drawdown en formato decimal.
Así queda la relación:
| Drawdown | Ganancia necesaria para recuperar el máximo |
|---|---|
| -5% | +5.3% |
| -10% | +11.1% |
| -20% | +25% |
| -30% | +42.9% |
| -40% | +66.7% |
| -50% | +100% |
La tabla explica mejor que cien frases por qué preservar capital importa.
Una caída del 5% sigue siendo relativamente manejable matemáticamente.
Con 20%, la diferencia ya es considerable.
Con 50%, necesitas duplicar el capital restante únicamente para volver al punto donde estabas antes de la caída.
Y aquí está la idea que yo no perdería de vista:
El objetivo del risk management no es evitar cualquier drawdown. Eso es imposible. El objetivo es impedir que las pérdidas acumuladas alcancen una profundidad que comprometa seriamente tu capacidad de seguir operando.
El apalancamiento puede acelerar el drawdown
El apalancamiento no crea una ventaja en tu estrategia. Aumenta la exposición.
Y cuando aumenta la exposición, un movimiento relativamente pequeño del mercado puede convertirse en un movimiento mucho mayor sobre tu equity.
Supón:
- capital: 100,000 MXN;
- exposición efectiva: 500,000 MXN.
Una caída del 2% sobre esa exposición equivale a:
500,000 × 2% = 10,000 MXN
Es decir, un impacto equivalente al 10% de tu capital inicial, antes de considerar otras variables y costes.
No significa que cualquier posición apalancada vaya a producir ese resultado. El ejemplo solo muestra la relación:
más exposición para el mismo capital = mayor sensibilidad de la cuenta a movimientos adversos.
Por eso no mediría nunca el riesgo mirando únicamente cuánto margen exige la operación.
Y tampoco intentaría “recuperar” un drawdown aumentando automáticamente el apalancamiento. La necesidad matemática de recuperar capital no crea una oportunidad de mercado ni mejora las probabilidades de tu sistema.
Varias operaciones pequeñas también pueden crear un drawdown grande
Otro error frecuente es pensar:
“Solo arriesgo poco en cada trade, así que mi cuenta está protegida”.
No necesariamente.
Supón que tienes cinco posiciones abiertas y cada una puede perder, según tu planificación, el equivalente al 1% de la cuenta.
Eso no significa que estés arriesgando únicamente 1%.
Tu exposición agregada puede ser mucho mayor.
Además, si varias posiciones dependen de factores parecidos, las pérdidas pueden aparecer al mismo tiempo.
Ahí entra el riesgo total de posiciones abiertas o portfolio heat, que estudiaremos específicamente más adelante.
La lección para el drawdown es más sencilla:
una caída de la cuenta es el resultado de todo lo que tienes abierto y de toda la secuencia anterior, no de la etiqueta que hayas puesto a cada operación por separado.
También puedes expresar un drawdown en R
Si ya vienes utilizando R-Multiple, existe otra forma útil de observar una caída.
Supongamos que para tu sistema:
1R = 1,000 MXN de riesgo inicial planificado
Y desde el último máximo acumulas:
-1R
-0.8R
+0.5R
-1R
-0.7R
La caída acumulada desde máximos sería de:
-3R
Expresar un drawdown en R puede ser útil para separar parcialmente el análisis del tamaño monetario de la cuenta.
Pero no confundas las unidades.
Un drawdown de -5R no equivale necesariamente a -5%.
Depende de cuánto represente 1R respecto a tu capital y de si ese riesgo permanece constante o va cambiando.
Cómo llevar un control práctico de tu drawdown
No necesitas un sistema complicado para empezar.
Con una hoja de cálculo puedes registrar:
| Fecha / operación | Equity | Máximo histórico | Drawdown monetario | Drawdown % |
|---|
En cada nueva fila haces dos cosas.
Primero actualizas el máximo:
Máximo = mayor valor entre el máximo anterior y la equity actual
Después calculas:
Drawdown % = (máximo − equity actual) ÷ máximo × 100
Supongamos esta serie:
100,000 → 105,000 → 112,000 → 109,000 → 101,000 → 107,000 → 115,000
El máximo llegó a 112,000 MXN.
Después la cuenta bajó hasta 101,000 MXN.
El máximo drawdown de ese episodio fue:
(112,000 − 101,000) ÷ 112,000 × 100
= 9.82%
Cuando la cuenta alcanza 115,000 MXN, se establece un nuevo máximo y el drawdown actual vuelve a cero.
Si quieres empezar a registrar este tipo de métricas mientras practicas tu operativa, puedes revisar Pepperstone y consultar la promoción que esté disponible mediante nuestro enlace.
La plataforma no sustituye una política de riesgo. Lo importante es que conviertas los resultados de tus operaciones en datos que puedas revisar.
Tres errores al interpretar el máximo drawdown
Pensar que el máximo drawdown histórico es el peor posible
No.
Es simplemente el peor observado en un periodo determinado.
Un backtest con máximo drawdown del 15% puede sufrir en el futuro una caída superior. Una cuenta real también puede superar cualquiera de sus drawdowns anteriores.
Histórico no significa límite.
Comparar drawdowns calculados de forma diferente
No es una comparación limpia enfrentar:
- drawdown de balance contra drawdown de equity;
- datos diarios contra datos intradía;
- periodos de seis meses contra historiales de diez años;
- resultados con diferente tratamiento de depósitos y retiros.
Antes de comparar dos cifras, pregunta cómo se calcularon.
Pensar que un drawdown pequeño demuestra que una estrategia es buena
Tampoco.
Un drawdown reducido puede ser atractivo, pero por sí solo no te dice:
- si existe una ventaja estadística;
- cuánto rendimiento se obtuvo;
- cuántas operaciones forman la muestra;
- qué riesgo futuro podría aparecer;
- si los costes están incluidos;
- si el resultado es robusto.
Ese análisis ya pertenece al terreno de sistemas y backtesting.
Aquí la función del drawdown es más concreta: medir la profundidad de las caídas de la curva de capital.
¿Qué drawdown es aceptable en trading?
No existe un porcentaje universal que yo pueda darte con seriedad.
Decir que “menos del 10% es bueno” o que “20% es normal” sin conocer el contexto aporta muy poco.
Un drawdown solo puede evaluarse correctamente junto con variables como:
- cuánto riesgo asumes por operación;
- cuánto apalancamiento utilizas;
- cuántas posiciones mantienes simultáneamente;
- cómo está construido el sistema;
- cuánto historial existe;
- qué volatilidad tienen sus resultados;
- qué pérdida máxima puedes soportar sin alterar el proceso;
- qué capital necesitas preservar.
Aquí hay una diferencia importante entre medir un drawdown y decidir qué harás cuando aparezca.
Esta lección se ocupa de lo primero.
Más adelante construiremos barreras concretas, como el límite de pérdida diaria. No quiero adelantar esas reglas aquí porque responden otra pregunta.
El drawdown cambia cómo debes pensar sobre las pérdidas
Una pérdida individual puede parecer pequeña.
El problema aparece cuando varias pérdidas, exposición excesiva o demasiado apalancamiento empiezan a acumularse y la base de capital se reduce.
Y cuanto más se reduce, mayor es el rendimiento porcentual necesario para recuperarla.
Por eso yo no mediría el riesgo únicamente operación por operación.
Miraría también la curva completa.
¿Cuál fue el último máximo?
¿Dónde está la equity ahora?
¿Cuánto capital se perdió desde ese máximo?
¿Qué porcentaje representa?
¿Cuál ha sido la mayor caída histórica?
Responder esas preguntas no evita las pérdidas.
Hace algo mucho más útil: te permite saber qué efecto están teniendo realmente sobre tu capacidad de seguir operando.
Si además quieres llevar este análisis a tu operativa, puedes consultar Pepperstone y la promoción disponible actualmente desde nuestro enlace. Antes de abrir posiciones con productos apalancados, revisa sus condiciones y asegúrate de que el nivel de riesgo encaje con tu situación.
El siguiente paso: de medir la caída a entender si puedes sobrevivirla
Ya sabemos medir la profundidad de una caída.
Ahora aparece una pregunta bastante más seria:
¿Qué ocurre cuando el tamaño de tus pérdidas y tu política de riesgo hacen posible que la cuenta deje de ser operable?
Eso es exactamente lo que estudiaremos en la siguiente lección sobre riesgo de ruina en trading.
El drawdown te dice cuánto has caído desde un máximo.
El riesgo de ruina nos obliga a preguntar algo distinto: si sigues exponiendo el capital de esa forma, ¿qué probabilidad existe de llegar a un punto del que ya no puedas recuperarte razonablemente?
Preguntas frecuentes sobre drawdown
¿Puedo estar en drawdown aunque siga ganando dinero respecto a mi depósito inicial?
Sí. Si empezaste con 100,000 MXN, subiste hasta 130,000 MXN y después bajaste hasta 117,000 MXN, todavía ganas 17% respecto al inicio, pero estás en un drawdown del 10% respecto al máximo de 130,000 MXN.
¿Es mejor calcular el drawdown con balance o con equity?
Depende de qué quieras estudiar. El balance refleja principalmente resultados ya realizados; la equity permite incorporar el impacto de las posiciones abiertas. Para evaluar la exposición que está soportando una cuenta en tiempo real, ignorar completamente la equity puede ocultar pérdidas flotantes importantes.
¿Un máximo drawdown histórico permite saber cuál será el peor drawdown futuro?
No. Solo describe la mayor caída observada en la muestra analizada. El futuro puede producir una caída menor o mayor. Cuanto más corta o poco representativa sea la muestra, más cuidado tendría al interpretar esa cifra como una medida del riesgo futuro.
¿Drawdown y pérdida son lo mismo?
No exactamente. Una pérdida es un resultado negativo concreto. El drawdown mide la caída acumulada de una cuenta o curva de resultados desde un máximo anterior. Una sola pérdida puede iniciar un drawdown, pero también puede estar formado por muchas operaciones.