| La idea | Qué significa |
|---|---|
| Moneda de fondeo | La moneda de menor rendimiento en la que económicamente te financias o mantienes una posición corta. |
| Moneda objetivo | La moneda de mayor rendimiento que compras o frente a la que mantienes exposición larga. |
| Carry | El rendimiento asociado al diferencial entre ambas monedas, ajustado por la forma concreta de instrumentar la operación. |
| Resultado total | Depende del carry, pero también de cuánto se mueva el tipo de cambio y de todos los costes. |
| Riesgo principal | Que el movimiento de las divisas sea mayor que el carry que pretendías cobrar. |
Banco de México describe precisamente el carry trade como una estrategia que busca aprovechar diferencias de tasas entre monedas, pero advierte que el beneficio potencial viene acompañado del riesgo de fluctuaciones cambiarias. El BIS añade que estas posiciones también son sensibles a cambios en las tasas y en la volatilidad.
Qué es el carry trade en Forex
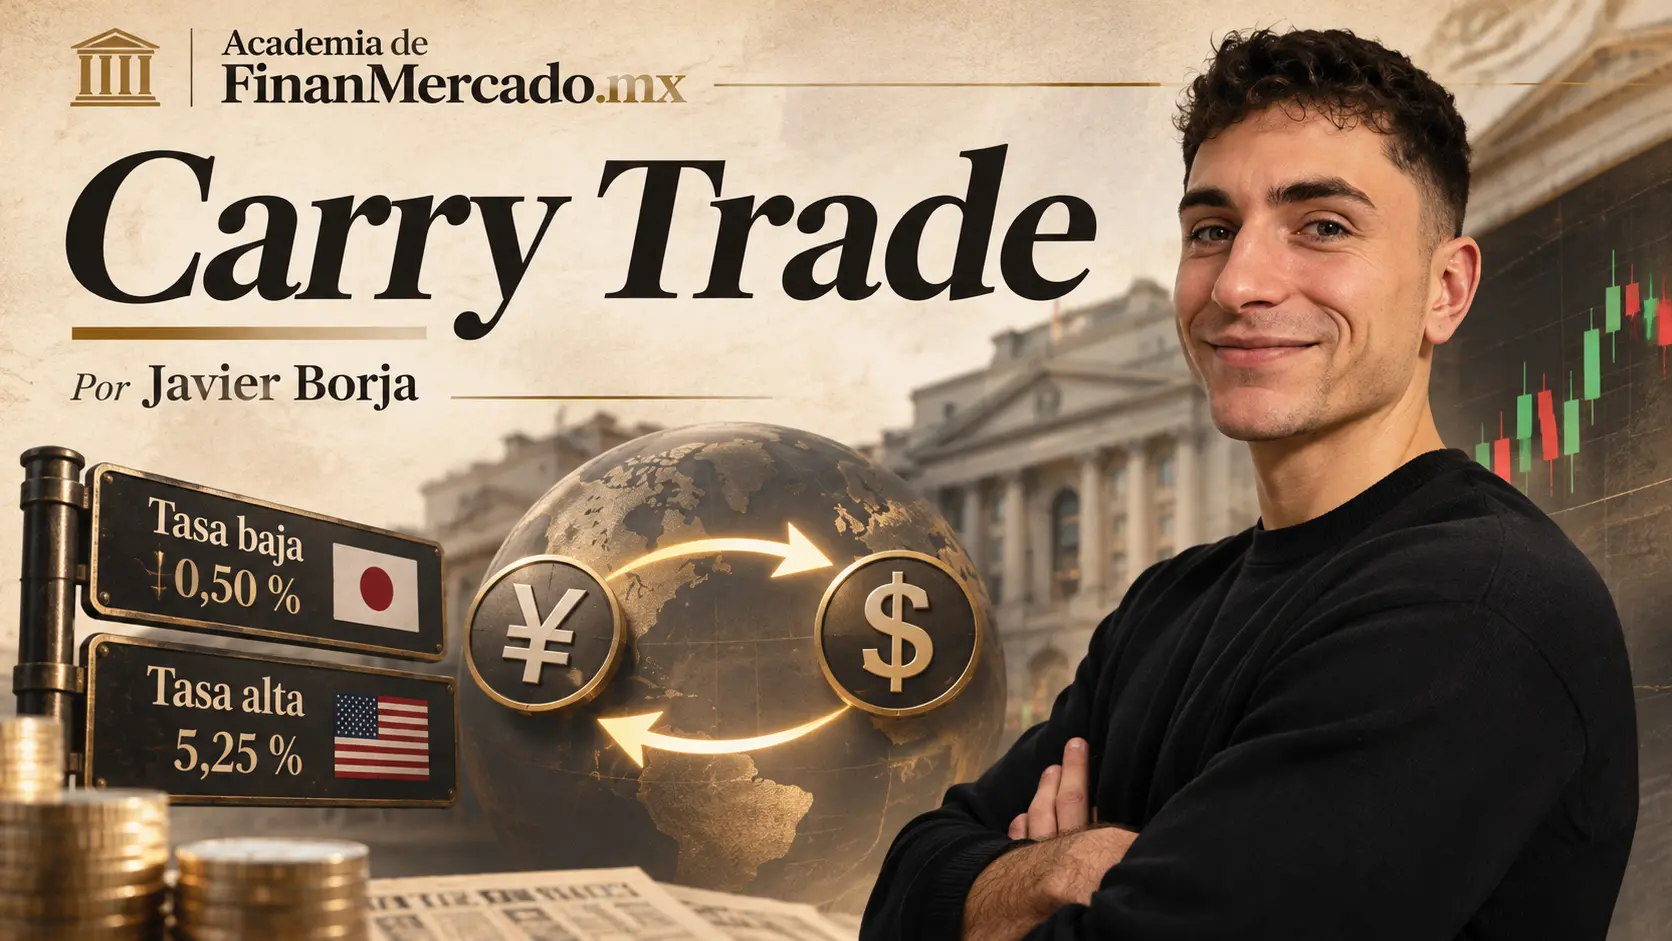
Un carry trade en Forex es una estrategia en la que mantienes una posición favorable a una moneda de mayor rendimiento y contraria a otra de menor rendimiento con la intención de capturar el diferencial entre ambas.
Supongamos dos monedas:
Moneda A: rendimiento del 6% anual.
Moneda B: rendimiento del 2% anual.
En la versión más sencilla del razonamiento, quieres estar largo de A y corto de B.
A la moneda B se le suele llamar funding currency o moneda de fondeo. A la moneda A podemos llamarla moneda objetivo o target currency.
Si vienes siguiendo el curso en orden, esto parte directamente de lo que acabamos de estudiar sobre el diferencial de tipos de interés en Forex. Allí la pregunta era cómo comparar las tasas y expectativas de dos monedas. Aquí damos un paso más: ¿se puede construir una operación alrededor de esa diferencia?
Sí.
Pero eso no significa que la diferencia sea una ganancia garantizada.
También hay un detalle importante con los pares. Si la moneda de mayor rendimiento aparece como divisa base, la exposición buscada podría implicar comprar el par. Si aparece como divisa cotizada, podría requerir venderlo.
Por eso yo no memorizaría “carry trade = comprar el par”. La regla correcta es otra:
Quieres estar largo de la moneda objetivo y corto de la moneda de fondeo.
El botón de comprar o vender depende de cómo esté construido el par.
De dónde sale realmente el carry
La versión básica suele explicarse así:
“Pides prestado barato e inviertes caro.”
Es útil para entender la lógica, pero en Forex real necesitamos añadir una capa.
En un carry trade institucional puede existir literalmente un préstamo en una moneda, una conversión y después una inversión en un activo denominado en la otra moneda. Pero las posiciones también pueden construirse mediante forwards, FX swaps, futuros, opciones u otros derivados. El BIS señala que muchos participantes utilizan precisamente derivados para crear esta exposición sin que exista necesariamente un préstamo tradicional en el balance.
Esto conecta con una distinción que ya vimos en las diferentes formas de operar divisas: Forex es el mercado; el instrumento mediante el que tomas exposición es otra cuestión.
Para entender el resultado de una operación podemos utilizar esta aproximación:
Resultado ≈ carry + movimiento del tipo de cambio − costes
Es una simplificación, pero es muchísimo más útil que pensar únicamente en las tasas.
Si el carry te aporta un 4% anual pero la moneda que compraste cae 8% frente a la moneda con la que te financiaste, el hecho de tener carry positivo no te salva.
Entonces, ¿por qué no es dinero gratis?
Porque existe riesgo de divisa.
Si cubrieras por completo ese riesgo mediante un forward, en condiciones normales los puntos forward reflejarían gran parte del diferencial de tasas. Esa relación es la lógica de la paridad cubierta de tasas de interés.
Dicho de forma sencilla: no puedes normalmente tomar una tasa alta, eliminar completamente el riesgo cambiario y quedarte gratuitamente con toda la diferencia.
El carry trade clásico funciona precisamente porque mantienes abierta una exposición al tipo de cambio. Banco de México explica esta conexión entre tasas, spot, forward y puntos forward, mientras que el BIS señala que el diferencial entre ambas monedas se refleja en los precios del mercado a plazo.
Esta parte me parece importante porque cambia por completo la interpretación del carry. No estás cobrando una recompensa gratuita. Estás cobrando algo mientras soportas otro riesgo.
Un ejemplo sencillo de carry trade
Vamos a quitar todo lo que no necesitamos.
Supongamos que:
La moneda A tiene un rendimiento del 6% anual.
La moneda B tiene un rendimiento del 2% anual.
El diferencial es aproximadamente:
6% − 2% = 4%
Imaginemos ahora una exposición equivalente a 100,000 USD, sin apalancamiento y manteniendo todas las demás variables constantes.
Si durante un año el tipo de cambio no cambiara y pudiéramos capturar íntegramente ese diferencial, el carry bruto teórico rondaría:
100,000 × 4% = 4,000 USD
Hasta aquí suena fantástico.
Ahora cambia una sola variable.
Durante ese mismo periodo, la moneda A se deprecia aproximadamente 7% frente a la moneda B.
El efecto cambiario sería cercano a:
−7,000 USD
Frente a unos:
+4,000 USD de carry
Resultado aproximado antes de otros costes:
−3,000 USD
Estoy utilizando una aproximación aditiva para que veas la relación. Una operación real dependerá de la cotización, el instrumento, los días exactos, la financiación aplicada, la conversión de divisas y otros costes.
Pero la enseñanza es mucho más importante que la precisión decimal:
un movimiento relativamente normal del tipo de cambio puede borrar un año entero de carry.
Y también puede suceder lo contrario. Si además de cobrar aproximadamente ese 4% la moneda objetivo se apreciara un 3%, ambos componentes trabajarían a favor de la posición.
Ese es el atractivo del carry.
Y también su peligro.
Carry trade y swap no son lo mismo
Aquí aparece una confusión muy habitual.
Si mantienes una posición Forex abierta durante el rollover, tu broker puede aplicar un swap, abono o cargo de financiación.
Eso está relacionado con las tasas de las dos monedas.
Pero swap y carry trade no son sinónimos.
El carry trade es la tesis o estrategia económica.
El swap es el ajuste operativo que puede aparecer al mantener determinada posición abierta bajo las condiciones de un instrumento y proveedor concretos.
Si quieres entender exactamente cuándo se cobra, cuándo se paga y por qué puede haber ajustes de varios días, eso pertenece a la lección de swap y rollover en Forex.
Además, sería un error mirar las dos tasas oficiales de los bancos centrales y asumir que esa diferencia será exactamente el swap que vas a recibir.
En Pepperstone, por ejemplo, la documentación actual indica que los swaps de sus FX CFDs se calculan utilizando tasas tom-next obtenidas del mercado, pueden generar un cargo o un abono y se actualizan conforme cambian las condiciones. Las tasas concretas deben comprobarse en la plataforma.
Si estás estudiando una operación de carry, revisa siempre el swap real de cada dirección antes de abrirla. Puedes consultar Pepperstone y la promoción disponible mediante nuestro enlace. Las condiciones y cualquier promoción asociada pueden cambiar.
Qué condiciones favorecen un carry trade
Un diferencial amplio ayuda, pero por sí solo dice muy poco.
Yo miraría principalmente tres cosas: diferencial esperado, comportamiento de la moneda y volatilidad.
El primer matiz es la palabra esperado.
Supongamos que una economía tiene hoy una tasa mucho mayor que otra, pero el mercado espera varios recortes agresivos durante los próximos meses.
El carry actual puede parecer atractivo.
La perspectiva futura, mucho menos.
Por eso el mercado no espera necesariamente hasta que un banco central cambie oficialmente su tasa. Las divisas pueden empezar a descontar antes un cambio en la política monetaria.
Esta es precisamente la lógica del análisis fundamental en Forex: no analizas una economía aislada, sino una economía frente a otra y frente a lo que el mercado ya esperaba.
La segunda variable es el tipo de cambio.
El escenario más cómodo para el carry sería que la moneda objetivo se mantuviera estable o se apreciara frente a la moneda de fondeo.
Si ocurre lo contrario, empiezas a devolver con precio una parte de lo que estabas cobrando lentamente con el carry.
Y después está la volatilidad.
Un diferencial anual de 4% parece interesante hasta que recuerdas que determinados pares pueden recorrer varios puntos porcentuales en un periodo mucho más corto.
Para mí, una mejor pregunta que “¿qué par paga más?” sería:
¿cuánto carry estoy intentando capturar en relación con el movimiento que esta moneda puede hacer en mi contra?
Ahí ya estamos pensando como traders.
El mayor riesgo es el tipo de cambio, pero no es el único
| Riesgo | Qué puede ocurrir |
|---|---|
| Movimiento cambiario adverso | La moneda objetivo se deprecia y la pérdida de precio supera el carry acumulado. |
| Cambio en las expectativas de tasas | El mercado empieza a descontar recortes en la moneda objetivo o subidas en la moneda de fondeo y el diferencial esperado se comprime. |
| Aumento de volatilidad | El movimiento de las divisas empieza a dominar por completo el pequeño rendimiento que se acumula diariamente. |
| Risk-off | Los participantes reducen posiciones de mayor riesgo y deshacen trades financiados con monedas baratas. |
| Unwind de posiciones congestionadas | Muchos traders intentan salir de una operación similar al mismo tiempo, amplificando el movimiento. |
| Apalancamiento | Una variación relativamente pequeña del tipo de cambio puede representar una pérdida enorme respecto al capital depositado. |
| Costes y ejecución | Spread, comisión, swap, conversión o slippage reducen el carry que realmente queda en tu cuenta. |
El apalancamiento merece especial atención.
Supongamos que mantienes una exposición nominal equivalente a 100,000 USD aportando únicamente 10,000 USD de capital o margen.
Un movimiento adverso del 7% sobre la exposición equivaldría aproximadamente a 7,000 USD antes de otros efectos.
Eso sería 70% de esos 10,000 USD, aunque el mercado solamente se hubiera movido 7% sobre el nominal.
En la práctica pueden existir cierres por margen antes de llegar a ese punto, dependiendo del producto y del intermediario.
Por eso conviene tener muy clara una idea que desarrollamos en la lección de apalancamiento en trading:
el margen que depositas no es la medida de tu riesgo económico.
Tu riesgo viene de la exposición que realmente controlas y de cuánto puede moverse el mercado.
Qué es un carry trade unwind y por qué puede ser tan violento
Aquí está una de las partes más interesantes del concepto.
Los carry trades pueden construirse lentamente durante meses y deshacerse mucho más deprisa.
El mecanismo puede verse así:
- Muchos participantes mantienen posiciones cortas en una moneda de fondeo y largas en activos o monedas con mayor rendimiento.
- Aparece una sorpresa: suben las tasas de la moneda de fondeo, cambia la expectativa de política monetaria, aumenta la volatilidad o cae bruscamente el apetito por riesgo.
- Los traders empiezan a vender los activos o monedas objetivo y a recomprar la moneda con la que estaban financiados.
- Esa compra de la moneda de fondeo y venta de la moneda objetivo empeora el movimiento, provoca más salidas y, si existe apalancamiento, puede generar liquidaciones adicionales.
Eso es un carry unwind.
En mayo de 2026, un análisis del BIS mostró precisamente que el cierre de posiciones apalancadas de carry puede amplificar la reacción de una moneda de fondeo después de un endurecimiento inesperado de la política monetaria.
Por eso yo tendría cuidado con una intuición muy humana:
“Si llevo meses cobrando carry, tengo un colchón.”
Quizá.
Pero el mercado puede borrar meses de pequeños ingresos en unas horas o días si el posicionamiento está muy concentrado y cambia el régimen de volatilidad.
El FMI también ha documentado esta asimetría: los carry trades tienden a acumularse cuando la volatilidad es baja y pueden deshacerse rápidamente cuando las condiciones cambian.
¿Qué papel puede tener el peso mexicano en el carry trade?
Aquí sí existe un contexto mexicano interesante.
Cuando las tasas mexicanas ofrecen un rendimiento relativamente alto frente a monedas con menor coste de financiación, el peso mexicano puede aparecer como moneda objetivo dentro de estrategias de carry.
Eso no significa que el peso “siempre sea una moneda de carry”.
Depende del régimen de tasas, de las expectativas sobre Banco de México, de la política monetaria de la otra economía, de la volatilidad, del riesgo global y de la percepción de riesgo sobre México.
El FMI ha descrito, por ejemplo, posiciones en las que inversores se financiaban en yenes para obtener exposición a bonos gubernamentales mexicanos, entre otros activos de mayor rendimiento.
Y Banco de México lleva años explicando el mismo punto central: el atractivo del diferencial debe analizarse junto con el riesgo cambiario.
La lectura equivocada sería:
“México tiene una tasa mayor, entonces compro pesos.”
La lectura más seria es:
“¿Qué rendimiento relativo ofrece el peso, cómo espera el mercado que cambie ese diferencial y qué movimiento adverso del MXN podría borrar ese carry?”
Esa segunda pregunta cambia completamente la calidad del análisis.
Cómo evaluaría una posible operación de carry
No necesitamos convertir esta lección en un sistema completo de trading. Pero sí quiero que tengas claro qué preguntas hacen falta antes de llamar “carry trade” a una operación.
| Pregunta | Por qué importa |
|---|---|
| ¿Qué instrumento estoy utilizando? | Spot institucional, forward, futuro, CFD o una estructura distinta no generan exactamente los mismos flujos ni costes. |
| ¿Qué moneda estoy realmente comprando y cuál estoy vendiendo? | La dirección del par puede confundir el riesgo económico real. |
| ¿Cuál es el diferencial actual y qué espera el mercado que ocurra con él? | El carry futuro puede ser muy distinto del actual. |
| ¿Cuánto me paga o cobra realmente el instrumento? | El swap del broker puede diferir de una resta simple entre tasas oficiales. |
| ¿Qué tamaño tiene el carry frente a la volatilidad del par? | Un pequeño diferencial anual puede quedar eclipsado por un movimiento cambiario mucho más rápido. |
| ¿Qué eventos pueden cambiar la tesis? | Bancos centrales, inflación, empleo, shocks de riesgo o cambios políticos pueden modificar precio y expectativas. |
| ¿Cuál es mi exposición nominal y cuánto apalancamiento utilizo? | El carry no compensa un tamaño de posición mal dimensionado. |
| ¿Cuánto pago realmente por mantener la operación? | Spread, comisión, conversión, financiación y slippage forman parte del resultado. |
Si todavía no tienes clara la primera pregunta, vuelve a las formas de operar divisas. Y si quieres calcular correctamente todas las fricciones, tienes la lección específica sobre costes de operar Forex.
Para practicar esta lectura sin tener que empezar directamente con capital real, una opción sensata es observar durante varios días en una cuenta demo cómo cambia el swap de un mismo par y cómo se compara con su movimiento de precio. Pepperstone permite crear cuentas demo con fondos virtuales.
Puedes probar Pepperstone y consultar las condiciones disponibles desde aquí.
Los errores que más distorsionan el carry trade
“Diferencial positivo significa ganancia.” No. Significa que existe una fuente potencial de carry. El resultado final sigue dependiendo del precio, los costes y de cómo hayas construido la posición.
“La moneda con la tasa más alta debería subir.” Tampoco. Una tasa elevada puede reflejar inflación, riesgo, debilidad institucional o necesidad de compensar a quien mantiene esa moneda. Rendimiento alto no significa automáticamente moneda fuerte.
“Si el swap de mi posición es positivo, ya tengo un buen carry trade.” El swap es solo una parte. Si cobras 10 unidades de financiación y pierdes 500 por movimiento de precio, el carry positivo cambia muy poco la historia.
“Mientras más apalancamiento use, mejor aprovecho el diferencial.” El apalancamiento aumenta la exposición al carry, sí, pero también aumenta exactamente la exposición al movimiento adverso. No crea ninguna ventaja.
“Si aguanto suficiente tiempo, el carry terminará compensando.” El mercado no tiene esa obligación. El diferencial puede desaparecer, cambiar de signo o quedar completamente superado por una depreciación.
Esta última me parece especialmente peligrosa porque transforma una tesis de mercado en una excusa para no aceptar que las condiciones cambiaron.
Carry trade dentro de un análisis Forex completo
El carry puede ser una razón para estudiar un par.
No debería ser la única.
Antes de construir una posición, todavía tendrías que preguntarte qué está impulsando a ambas monedas, qué espera el mercado de sus bancos centrales, qué riesgos macro existen y cómo se está comportando el precio.
Por eso esta estrategia encaja dentro del marco más amplio de qué mueve los pares de divisas y, más adelante en el curso, de cómo analizar un par Forex paso a paso.
Yo no utilizaría el carry como una señal de entrada.
Lo utilizaría como una pieza de la tesis.
Puede decirte qué lado de una posición tiene el viento de la financiación a favor. No te dice por sí solo si el mercado está a buen precio, si la volatilidad es aceptable o si mañana una sorpresa monetaria puede cambiar completamente la relación.
La idea que quiero que te lleves
El carry trade funciona porque existe una diferencia de rendimiento entre dos monedas y estás dispuesto a mantener abierta una exposición cambiaria para intentar capturarla.
Eso tiene una consecuencia muy sencilla:
el carry se cobra poco a poco; el riesgo cambiario no.
Puedes tener una posición con carry positivo, cobrar durante semanas y perder más de lo acumulado en una sola sesión complicada.
Por eso yo nunca empezaría preguntando:
“¿Qué par paga más?”
Empezaría por:
“¿Qué riesgo estoy aceptando para cobrar ese carry y qué tendría que pasar para que dejara de compensarme?”
Si quieres llevar esta lógica a una plataforma, puedes revisar Pepperstone y la promoción disponible actualmente mediante nuestro enlace. Antes de mantener cualquier posición overnight, comprueba el swap vigente, el instrumento concreto, los costes y el nivel de apalancamiento que estás utilizando.
En la siguiente lección cambiamos de perspectiva. Dejamos de estudiar una estrategia basada en diferenciales y pasamos a una herramienta que muchos traders utilizan para contextualizar al dólar: el índice del dólar DXY.