Qué es el diferencial de tipos de interés en Forex
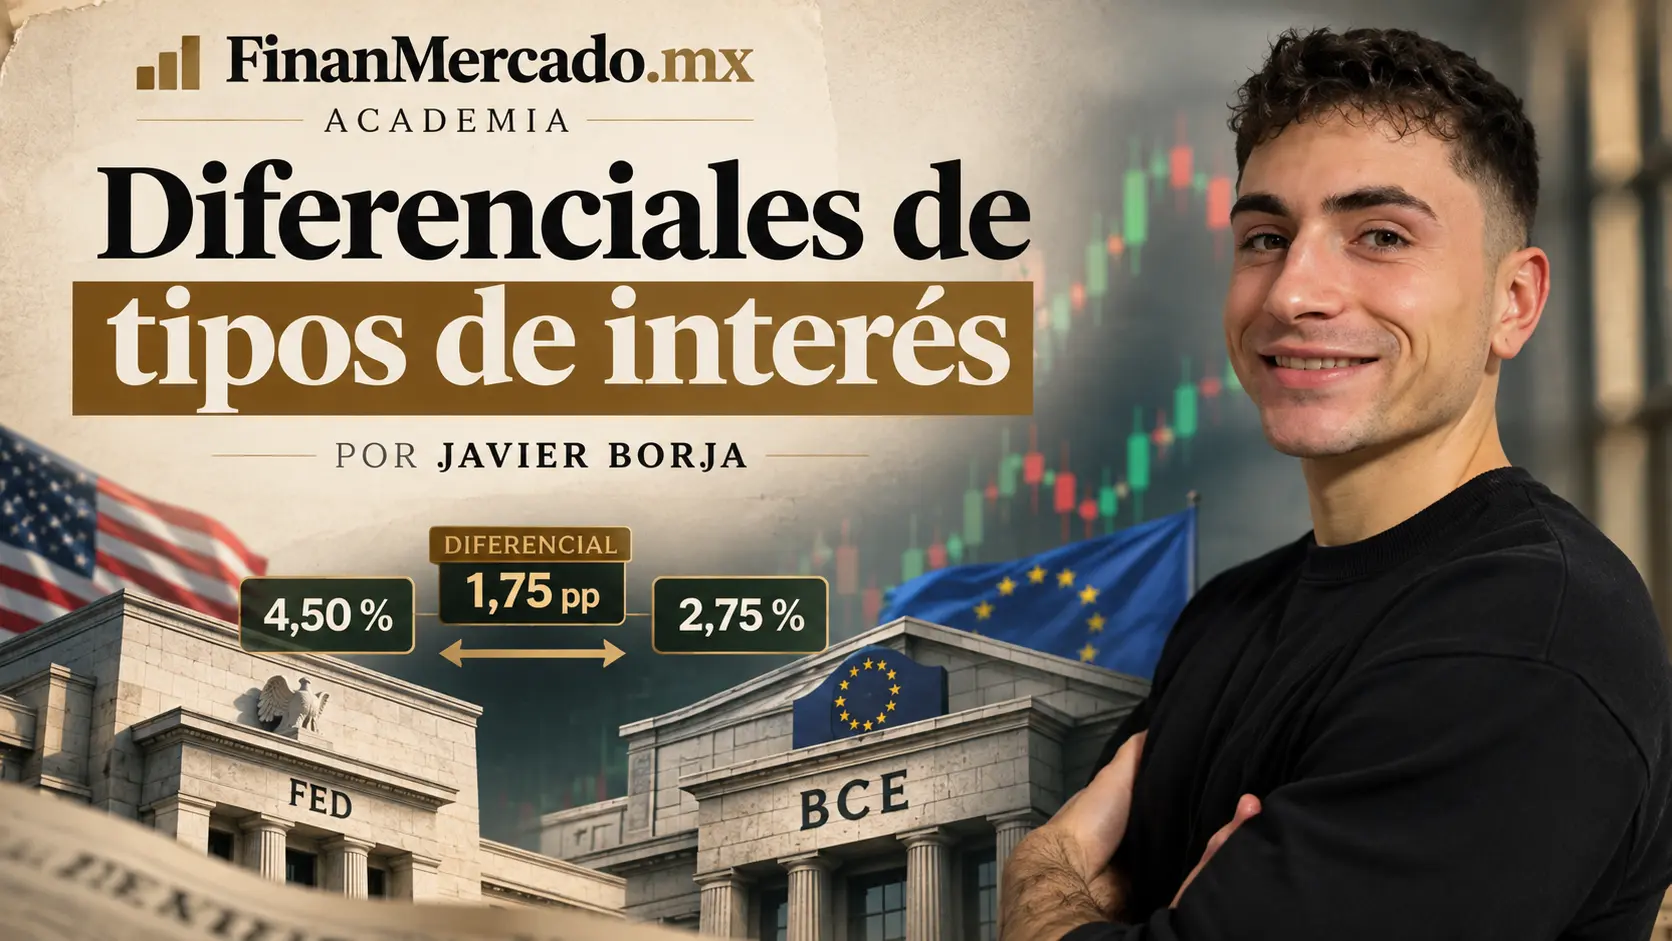
El diferencial de tipos de interés es la diferencia entre las tasas asociadas a las dos monedas de un par.
La forma más sencilla de expresarlo es:
Diferencial A/B = tasa de A − tasa de B
Supongamos dos economías hipotéticas:
- moneda A: tasa del 5%;
- moneda B: tasa del 3%.
El diferencial es:
5% − 3% = +2 puntos porcentuales
También podríamos decir que existe una diferencia de 200 puntos básicos.
Si A fuera la divisa base de un par A/B, diríamos que en este ejemplo tiene una ventaja de tasas de 200 puntos básicos frente a B.
Pero aquí empieza la parte importante.
En Forex no existe un único “diferencial” que puedas mirar mecánicamente. Puedes comparar las tasas oficiales de los bancos centrales, las expectativas de tasas para los próximos meses o determinados rendimientos de mercado.
Y no responden exactamente a la misma pregunta.
El mercado mira hacia delante, no solo la tasa actual
Imagina EUR/USD.
Ejemplo completamente hipotético:
- tasa relevante para el euro: 3.00%;
- tasa relevante para el dólar: 4.50%.
Si calculamos euro menos dólar:
3.00% − 4.50% = −1.50 puntos porcentuales
El dólar tiene, bajo este ejemplo simplificado, una ventaja relativa de 150 puntos básicos.
Si nos quedáramos aquí, podríamos caer en una conclusión demasiado fácil:
“Como Estados Unidos tiene tasas más altas, el dólar debería fortalecerse.”
No necesariamente.
Ahora supón que el mercado espera que, durante los próximos meses:
- la tasa europea baje de 3.00% a 2.75%;
- la estadounidense baje de 4.50% a 3.50%.
El diferencial esperado pasaría a ser:
2.75% − 3.50% = −0.75 puntos porcentuales
La ventaja del dólar seguiría existiendo, pero se habría reducido de 150 a 75 puntos básicos.
Ese cambio es mucho más interesante para un trader que limitarse a observar cuál de las dos tasas es mayor hoy.
El mercado puede empezar a reaccionar bastante antes de que el banco central ejecute la bajada de tasas.
La Reserva Federal ha estudiado precisamente cómo las divisas responden a cambios inesperados en las expectativas de política monetaria y en el diferencial esperado entre economías. Si una decisión ya coincide con lo que el mercado descontaba, su impacto puede ser mucho menor que el de una sorpresa que obligue a recalcular la trayectoria futura de las tasas.
Aquí está la idea que quiero que te quede:
En Forex importa el diferencial, pero muchas veces importa todavía más hacia dónde se espera que vaya ese diferencial.
Un recorte de tasas no significa automáticamente que una divisa vaya a caer
Este error aparece muchísimo.
Supón que la Fed y el FOMC reducen la tasa 25 puntos básicos.
¿El dólar tiene que caer?
No.
Puede ocurrir que el mercado llevara semanas dando por hecho ese recorte. En ese caso, buena parte de la información ya puede estar reflejada en los precios.
Incluso podría suceder algo aparentemente contradictorio: la Fed baja la tasa, pero el dólar se fortalece.
¿Por qué?
Porque el comunicado o las declaraciones posteriores hacen pensar al mercado que habrá menos recortes futuros de los que esperaba.
La tasa actual bajó.
Pero la trayectoria esperada para los próximos meses subió respecto a lo que estaba descontado.
Y para Forex esa diferencia importa muchísimo.
La misma lógica se aplica al BCE y su política monetaria.
Yo lo separaría así:
| Situación | Lectura relativa, manteniendo lo demás constante |
|---|---|
| El diferencial esperado se amplía a favor de la divisa A | A recibe un viento favorable |
| El diferencial esperado se estrecha en contra de A | Ese apoyo relativo se reduce |
| Las tasas no cambian, pero las expectativas sí | El par puede moverse igualmente |
| El banco central hace exactamente lo descontado | La reacción puede ser pequeña |
| Aparece una sorpresa sobre la trayectoria futura | El reajuste puede ser mucho más importante |
He escrito deliberadamente “viento favorable”, no “señal de compra”.
Un diferencial no obliga al mercado a hacer nada.
Entonces, ¿por qué los diferenciales pueden mover una divisa?
Simplificando, una moneda que ofrece un rendimiento esperado relativamente mayor puede resultar más atractiva para determinados capitales.
Pero la palabra importante es relativamente.
Si los rendimientos estadounidenses suben, pero los europeos suben todavía más, el movimiento absoluto de Estados Unidos cuenta una historia incompleta.
Por eso el análisis fundamental de Forex funciona mejor cuando piensas en parejas:
Fed frente a BCE.
Banco de Inglaterra frente a Fed.
Banco de Japón frente a BCE.
O, en un caso muy relevante para un trader mexicano, Banxico frente a la Fed cuando estudias USD/MXN.
El BCE también ha señalado que el tipo de cambio está relacionado con la trayectoria actual y esperada de los diferenciales de tasas a corto plazo, aunque esa relación convive con primas de riesgo y otros factores.
Y eso conecta con algo que ya trabajamos en qué mueve los pares de divisas: las tasas son un motor importante, pero no son el único.
Cómo analizar un diferencial de tasas en la práctica
Yo no intentaría convertir esto en un indicador con una flecha verde y otra roja.
Lo usaría como una forma de ordenar el análisis.
1. Identifica las dos monedas
Parece obvio, pero evita pensar únicamente en la economía que aparece en las noticias.
Si estudias EUR/USD, necesitas una lectura relativa de EUR y USD.
Una noticia muy positiva para Estados Unidos puede no ser suficiente para fortalecer al dólar frente al euro si, al mismo tiempo, las expectativas europeas cambian todavía más.
2. Mira la política monetaria actual
Empieza por saber dónde está cada banco central y cuál es su orientación general.
Eso te da el punto de partida.
No la respuesta.
3. Pregunta qué espera el mercado
Ahora cambia la pregunta.
No:
“¿Cuál es la tasa?”
Sino:
“¿Qué espera el mercado que ocurra con las tasas durante los próximos meses?”
Esta capa puede observarse mediante instrumentos de mercado ligados a expectativas de tasas, curvas OIS o, de forma más aproximada, diferencias entre rendimientos de bonos soberanos de vencimientos relativamente cortos.
Los rendimientos a dos años, por ejemplo, suelen ser mucho más sensibles a las expectativas monetarias que los vencimientos muy largos.
Pero cuidado: un rendimiento de bonos no es exactamente lo mismo que la tasa oficial del banco central. También incorpora otras primas y expectativas. No mezcles las dos cosas como si fueran idénticas.
4. Observa el cambio, no solo el nivel
Supongamos que una divisa ya tiene una ventaja de tasas enorme.
Eso no significa que vaya a seguir apreciándose.
Quizá el mercado espera que esa ventaja empiece a desaparecer.
En cambio, otra moneda puede tener hoy una tasa menor pero estar experimentando una revisión agresiva al alza de sus expectativas.
Muchas veces el cambio marginal es más informativo que la fotografía actual.
5. Pregunta qué estaba descontado
Esta pregunta cambia completamente la lectura de noticias.
Un dato de inflación o CPI por encima de lo previsto puede hacer pensar que un banco central tendrá menos espacio para recortar tasas.
Un NFP estadounidense fuerte puede alterar también las expectativas sobre la Fed.
Pero el dato aislado no es suficiente.
Lo que importa es cómo cambia la expectativa respecto a lo que el mercado ya esperaba.
Por eso te recomiendo usar el calendario económico como algo más que una lista de horarios: úsalo para distinguir dato esperado, dato publicado y posible sorpresa.
Si quieres llevar este proceso a una plataforma y seguir los pares mientras se reajustan esas expectativas, puedes revisar Pepperstone y consultar la promoción disponible. Antes de operar con dinero real, yo revisaría siempre el producto concreto, sus costes y las condiciones aplicables a tu cuenta.
Un ejemplo completo con EUR/USD
Vamos a juntar las piezas.
Imagina que el mercado parte de este escenario hipotético:
- la Fed mantiene una política claramente más restrictiva que el BCE;
- el dólar tiene una ventaja de tasas considerable;
- esa ventaja lleva meses reflejada en los precios.
Ahora aparece una secuencia de datos estadounidenses más débiles de lo previsto.
El mercado empieza a descontar más recortes de la Fed.
Al mismo tiempo, las expectativas sobre el BCE apenas cambian.
¿Qué ocurre?
La ventaja esperada del dólar puede empezar a estrecharse.
Desde el punto de vista de los diferenciales, eso elimina parte del apoyo relativo que tenía USD frente a EUR.
Por tanto, todo lo demás constante, el cambio sería compatible con presión alcista sobre EUR/USD.
Pero yo no escribiría nunca:
“La Fed va a recortar, por lo tanto hay que comprar EUR/USD.”
Faltan demasiadas piezas.
Puede cambiar el apetito por riesgo. Puede aparecer un shock político. Pueden cambiar las perspectivas de crecimiento. Puede haber flujos extraordinarios hacia dólares. Y, sobre todo, las nuevas expectativas pueden estar ya totalmente descontadas cuando tú llegas al gráfico.
Investigaciones recientes del BCE vuelven a mostrar precisamente por qué no conviene atribuir un movimiento del tipo de cambio a un diferencial sin entender primero qué shock está provocando ese cambio. Dos movimientos aparentemente similares de tasas pueden tener implicaciones económicas distintas.
El diferencial te ayuda a construir una hipótesis.
No te entrega el resultado.
Diferencial de tasas y swap no son lo mismo
Esta distinción merece quedar muy clara porque las dos ideas están relacionadas y es fácil mezclarlas.
El diferencial de tasas es una relación económica entre las dos monedas.
El swap o rollover es el ajuste que puede aparecer al mantener una determinada posición abierta durante la noche bajo las condiciones concretas de tu producto y proveedor.
Están conectados, pero no puedes calcular automáticamente el swap de tu cuenta restando las dos tasas oficiales de los bancos centrales.
En CFDs de Forex, por ejemplo, pueden intervenir las tasas tom-next, la dirección de tu posición y el pricing aplicado por el proveedor. Pepperstone explica que sus tasas tom-next para FX se actualizan para reflejar el diferencial entre las dos monedas, mientras que el cargo o abono final se muestra en la plataforma y puede cambiar.
La mecánica completa pertenece a nuestra lección de swap y rollover en Forex.
Aquí quédate únicamente con esto:
diferencial económico ≠ swap exacto de tu operación.
De hecho, si quieres ver cómo esa diferencia llega al mundo real de ejecución, una buena práctica es comparar en Pepperstone el swap long y swap short del instrumento antes de mantener una posición durante varios días. Puedes consultar Pepperstone mediante nuestro enlace y revisar la promoción disponible. Las condiciones y cualquier promoción pueden cambiar, así que comprueba siempre la información vigente antes de abrir una cuenta.
Por qué una moneda con tasas altas puede caer
Esta es probablemente la mejor prueba para saber si realmente entendiste la lección.
Si una moneda ofrece una tasa mayor, ¿por qué alguien iba a venderla?
Porque esa tasa mayor puede existir precisamente debido a riesgos que el mercado considera importantes.
Puede haber:
- inflación elevada;
- deterioro económico;
- riesgo político;
- riesgo fiscal;
- salidas de capital;
- menor liquidez;
- una expectativa de fuertes recortes futuros;
- un aumento de la prima de riesgo.
Además, los diferenciales por sí solos no explican todos los movimientos cambiarios. El apetito por riesgo y las primas exigidas por los inversionistas pueden alterar mucho la relación entre tasas y divisas.
Esto es especialmente importante cuando analices monedas emergentes.
Una tasa nominal muy alta no es “dinero gratis”.
Puede ser, en parte, la compensación que exige el mercado por asumir más riesgo.
Cinco errores al usar diferenciales de tasas en Forex
1. Mirar solamente una economía.
EUR/USD no depende de si la Fed es hawkish o dovish de forma aislada. Depende de cómo cambia esa postura frente al BCE y frente a lo que ya esperaba el mercado.
2. Comparar únicamente las tasas actuales.
Las monedas descuentan expectativas. Una diferencia enorme hoy puede estar camino de desaparecer.
3. Confundir noticia con sorpresa.
Una bajada de 25 puntos básicos ampliamente esperada no contiene la misma información que una bajada inesperada.
4. Convertir el diferencial en una señal automática.
La relación tiene lógica económica, pero existen primas de riesgo, crecimiento, flujos, posicionamiento y otros drivers.
5. Confundir diferencial, swap y estrategia.
Son conceptos conectados, no intercambiables.
Esta última distinción nos prepara para el siguiente paso del curso.
La forma en que yo pensaría los diferenciales
Si solo pudieras quedarte con una regla, sería esta:
No preguntes qué moneda tiene la tasa más alta. Pregunta qué está ocurriendo con la diferencia esperada entre las dos monedas y cuánto de ese cambio ya conoce el mercado.
Ese pequeño cambio de pregunta mejora muchísimo el análisis.
Un diferencial favorable puede actuar como viento de cola.
Un diferencial que se deteriora puede convertirse en viento en contra.
Pero el diferencial no lleva el volante.
El precio sigue integrando crecimiento, inflación, riesgo, flujos, posicionamiento y nueva información. Esa es la razón por la que esta herramienta pertenece al análisis fundamental, no a una receta automática para entrar largo o corto.
Si quieres practicar esta lectura, puedes hacerlo siguiendo pares y eventos monetarios en Pepperstone y comparando tu hipótesis con lo que finalmente hace el precio. Si decides abrir una cuenta, aquí puedes consultar Pepperstone y la promoción que esté disponible. Especialmente en productos apalancados, primero define cuánto puedes perder; un buen análisis macro no elimina el riesgo de ejecución ni un movimiento adverso.
Ahora sí estamos preparados para dar el siguiente paso.
En la próxima lección veremos el carry trade en Forex: qué ocurre cuando un trader intenta aprovechar de forma deliberada esa diferencia de rendimiento entre dos monedas y, sobre todo, por qué un carry positivo no garantiza que la operación termine siendo rentable.