Qué es exactamente la latencia en trading
Imagina que ves una oportunidad y presionas Comprar.
Desde fuera parece instantáneo.
Por dentro no lo es.
El proceso se parece más a esto:
Decisión → plataforma → conexión de red → servidor del bróker → procesamiento y ruta de ejecución → proveedor de liquidez o mercado, cuando aplique → ejecución → confirmación
Cada tramo puede introducir algún retraso.
Por eso yo separaría desde el principio dos conceptos.
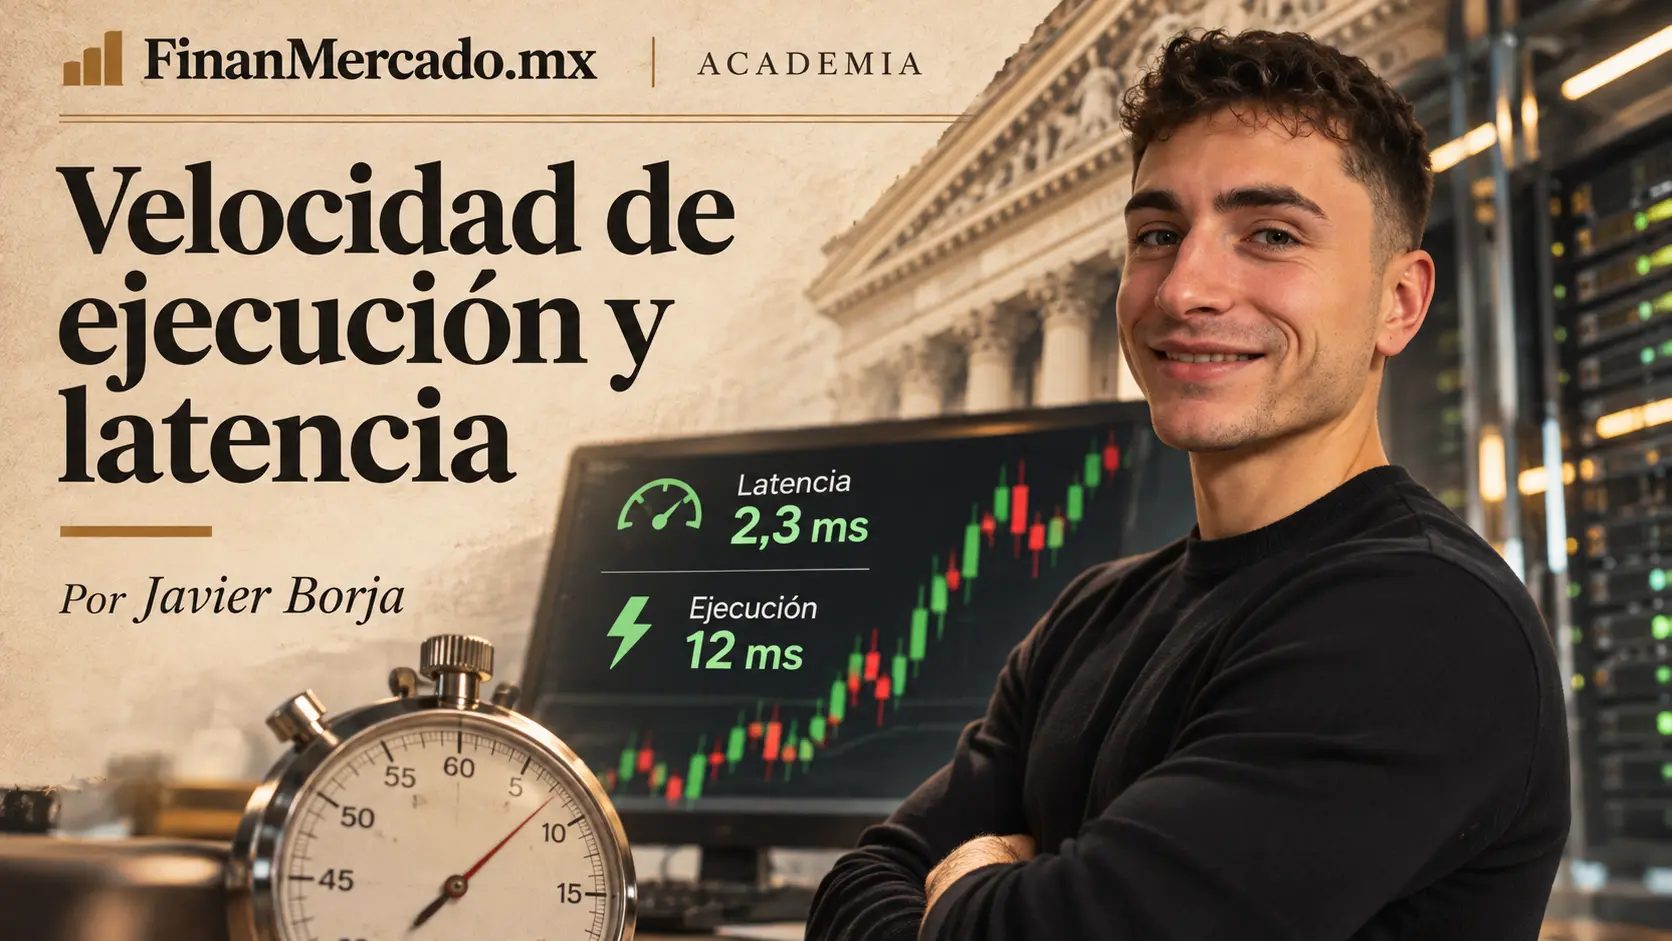
Latencia de red es el tiempo relacionado con la comunicación entre distintos puntos de la infraestructura. Por ejemplo, entre tu terminal y el servidor de trading de tu bróker.
Tiempo de ejecución de la orden es un concepto más amplio. Puede incorporar el envío, procesamiento, enrutamiento, ejecución y regreso de la confirmación, según cómo lo mida cada plataforma o proveedor.
No son lo mismo.
La documentación oficial de MetaTrader, por ejemplo, describe su dato de ping como el retraso de red entre la plataforma y el servidor comercial del bróker. cTrader también advierte expresamente que el hecho de poder procesar órdenes en milisegundos no significa que una orden necesariamente vaya a quedar ejecutada en ese mismo tiempo, porque también intervienen el bróker, sus proveedores de liquidez, las distancias entre servidores y otras condiciones.
Esta distinción parece técnica, pero es probablemente la más importante de toda la lección:
ping bajo ≠ ejecución garantizada a buen precio.
Por qué la latencia pesa tanto más en scalping
El problema no son los milisegundos por sí mismos.
El problema es cuánto puede cambiar tu operación durante esos milisegundos.
Supongamos un ejemplo completamente hipotético.
Quieres comprar a 100.00. Tu stop planificado está en 99.97 y tu objetivo en 100.05.
Si consigues entrar en 100.00:
- arriesgas 3 ticks;
- buscas 5 ticks;
- tu relación beneficio/riesgo bruta sería aproximadamente 1.67:1.
Ahora imaginemos que, mientras se transmite y procesa tu orden, el mercado se mueve y terminas ejecutado en 100.02.
Si mantienes exactamente el mismo stop y el mismo objetivo, ya no tienes aquella operación.
Ahora arriesgas 5 ticks para intentar ganar 3.
La relación ha pasado aproximadamente a 0.6:1.
No estoy diciendo que esos dos ticks sean causados exclusivamente por la latencia. Ahí también pueden intervenir la liquidez disponible, el tipo de orden, el spread, el tamaño de la posición y el propio movimiento del mercado.
La enseñanza es otra: cuando tu objetivo es pequeño, una diferencia pequeña en el fill puede alterar mucho la matemática de la operación.
Por eso las lecciones anteriores sobre bid, ask y spread, liquidez y volatilidad en scalping y slippage están tan conectadas con esta.
En scalping, la ejecución no ocurre después de la estrategia.
Forma parte de la estrategia real.
El ping no es tu velocidad real de ejecución
Este es uno de los errores más comunes cuando alguien empieza a mirar la latencia.
Ve en su plataforma:
Ping: 8 ms
Y piensa:
“Perfecto. Mis operaciones se ejecutan en 8 ms.”
No necesariamente.
Ese dato te está diciendo algo útil sobre una parte de la comunicación. No te está contando toda la vida de la orden.
| Métrica | Qué te ayuda a medir | Qué no demuestra por sí sola |
|---|---|---|
| Ping o latencia de red | Calidad y retraso de la conexión con el servidor | Tiempo total hasta conseguir el fill |
| Tiempo de ejecución | Rapidez con la que se procesa una orden según la medición utilizada | Que el precio recibido sea bueno |
| Slippage | Diferencia entre el precio esperado y el ejecutado | Qué parte exacta del problema fue latencia |
| Fill rate | Frecuencia con la que las órdenes consiguen ejecutarse | Calidad del precio de cada ejecución |
| Spread | Distancia entre bid y ask | Calidad de toda la infraestructura de ejecución |
Para mí, esta tabla vale más que intentar memorizar si 10, 20 o 50 milisegundos son “buenos”.
Porque evita optimizar la métrica equivocada.
Puedes conseguir un ping bajísimo y que el cuello de botella aparezca después de que la orden llegue al servidor.
Y también puede ocurrir lo contrario: una conexión que no parece extraordinaria puede ser suficientemente buena si tu setup permanece válido durante varios segundos y la ejecución posterior es consistente.
Entonces, ¿qué latencia es buena para trading?
No existe una cifra universal.
Yo tendría mucho cuidado con reglas como:
“Menos de X milisegundos es bueno para scalping.”
¿Bueno para qué?
¿Para operar EUR/USD en una sesión líquida?
¿Para un CFD sobre un índice cuando aparece una noticia?
¿Para una entrada manual que tienes varios segundos para ejecutar?
¿Para un algoritmo que responde a cambios del mercado en milisegundos?
¿Para una orden de tamaño pequeño o para una posición que necesita consumir varios niveles de liquidez?
Son problemas distintos.
La pregunta correcta es:
¿El retraso de mi ejecución es suficientemente pequeño y estable como para no cambiar de forma material la operación que mi sistema pretende ejecutar?
A mí me gusta pensarlo como un presupuesto de latencia.
No como una cifra estándar de la industria, sino como un modelo mental:
retraso tolerable < retraso que empieza a deteriorar de forma relevante tu precio, tu riesgo o la posibilidad de ejecutar el setup
Cuanto más pequeño sea el movimiento que intentas capturar y más rápido se mueva el mercado, menor suele ser ese margen.
Y por eso el instrumento importa. Una parte de elegir un mercado para scalping consiste precisamente en comprobar que sus condiciones reales de liquidez, spread, movimiento y ejecución sean compatibles con la forma en que quieres operar.
La estabilidad importa casi tanto como la velocidad
Hay otra variable de la que se habla bastante menos: la consistencia.
Imagina dos conexiones.
La primera suele ejecutar alrededor de un nivel relativamente estable.
La segunda es rapidísima casi siempre, pero de vez en cuando aparecen retrasos enormes.
Para determinados sistemas, la segunda puede ser más problemática aunque su promedio sea mejor.
Supongamos 100 operaciones hipotéticas. Noventa se procesan en 40 ms y diez tardan 400 ms.
El promedio sería 76 ms.
Mirando únicamente ese promedio perderías la información importante: existe un grupo de operaciones con un comportamiento muchísimo peor que el normal.
Por eso, cuando analices ejecución, no miraría solamente la media.
Miraría también la dispersión y los peores casos.
En infraestructura se suele utilizar el término jitter para hablar de variaciones en el retraso. Tú no necesitas convertirte en ingeniero de redes. Solo necesitas entender su consecuencia práctica:
una ejecución predecible suele ser más fácil de incorporar a un sistema que una ejecución espectacular unas veces y muy mala otras.
Cómo medir si la latencia está perjudicando tu scalping
No puedes mejorar lo que solo estás imaginando.
Antes de pagar un VPS, cambiar de computadora o culpar a tu bróker por cada fill, genera datos.
Yo lo haría así:
- Mide siempre en condiciones comparables. Separa instrumento, horario, tamaño aproximado y tipo de orden. No mezcles una sesión tranquila con una noticia de alto impacto y después calcules una única media.
- Registra el ping o retraso de red que muestre tu plataforma, cuando esté disponible. Te servirá para detectar si tu conexión con el servidor es una parte del problema.
- Registra el tiempo entre el envío y la confirmación de la orden si los logs o el historial de tu plataforma proporcionan suficiente detalle.
- Compara precio esperado y precio realmente ejecutado. Aquí estás observando el fill y el slippage, no solo la velocidad.
- Anota ejecuciones parciales, rechazos o situaciones anormales cuando el producto y la plataforma puedan producirlos.
- Analiza una muestra, no dos operaciones. Busca la ejecución típica, pero también qué pasa en el peor 5% o 10% de los casos.
Y guarda estas métricas.
Más adelante, cuando aprendas cómo revisar una sesión de scalping, la calidad de ejecución debería estar dentro de tu revisión junto con costes, resultado bruto y resultado neto.
Hay además una precaución importante: una cuenta demo es útil para comprobar tu flujo de trabajo, estabilidad de plataforma y manejo de órdenes, pero no demuestra cómo serán tus fills en una cuenta real. La ejecución simulada no reproduce necesariamente la liquidez, los retrasos y el slippage de un entorno real.
Cómo reducir la latencia sin obsesionarte con ella
Antes de buscar una solución sofisticada, revisaría lo básico.
Primero, estabilidad. Una conexión que pierde paquetes, se desconecta o tiene picos grandes de retraso es un problema más serio que no conseguir el mínimo ping posible.
Después, distancia. Las comunicaciones electrónicas necesitan recorrer una ruta física. Si tu terminal está muy lejos de la infraestructura del bróker, acercar el punto desde el que se ejecuta el software puede reducir la latencia de red.
Luego, tu propia plataforma. Una computadora saturada, software innecesario, problemas de red local o una terminal inestable pueden añadir fricción antes incluso de que la orden salga correctamente.
Esta parte conecta directamente con lo que vimos en qué necesitas para hacer scalping: no necesitas montar un centro de datos en tu casa, pero sí una infraestructura suficientemente estable para el estilo que has elegido.
Y después llega el bróker.
Aquí es donde tiene sentido mirar las condiciones de Pepperstone. La propia web latinoamericana de Pepperstone publica actualmente velocidades de ejecución de hasta alrededor de 50 ms en determinadas referencias comerciales. Yo utilizaría ese dato como un punto de partida para investigar, no como una garantía de que tú ejecutarás todas tus operaciones en 50 ms. El propio concepto de latencia incluye partes de la ruta que dependen de tu conexión, ubicación y condiciones de mercado.
Para traders activos, Pepperstone es la plataforma que recomendamos en esta lección, pero yo no elegiría un bróker únicamente por una cifra de milisegundos. Revisaría también spread, comisión, instrumentos, plataforma, liquidez y las condiciones que realmente correspondan a mi cuenta.
Si quieres comprobar esas condiciones, puedes revisar Pepperstone mediante nuestro enlace y consultar la promoción disponible actualmente.
¿Un VPS mejora la latencia?
Puede hacerlo.
Pero tampoco es una solución mágica.
Un VPS es básicamente una computadora remota que permanece funcionando en un centro de datos. Si tu plataforma o algoritmo se ejecuta en un servidor físicamente más próximo a la infraestructura de tu bróker, puede reducir el tramo de red entre ambos puntos.
MetaTrader, de hecho, explica que su servicio de alojamiento virtual selecciona servidores próximos al bróker con el objetivo de minimizar ese retraso de red.
Esto tiene bastante sentido para un sistema automatizado que se ejecuta en el propio VPS.
Para un scalper totalmente manual la situación es menos obvia.
Si tú estás en México, te conectas remotamente a una computadora situada en otro país y después haces clic manualmente dentro de ella, has reducido una parte de la ruta, pero has añadido otra interacción entre tú y esa máquina remota.
¿Mejorará realmente tu ejecución?
Hay una forma seria de responderlo:
midiéndolo antes y después.
Si tu ping actual ya es estable y la latencia de red representa una parte insignificante de tu problema, pagar por conseguir unos pocos milisegundos menos probablemente no sea la optimización prioritaria.
Un VPS tampoco arregla:
un spread demasiado grande, poca liquidez, un mal tipo de orden, un bróker con procesamiento inconsistente, un mercado que se mueve demasiado rápido para tu sistema ni una estrategia sin ventaja.
La baja latencia puede preservar mejor una ventaja existente.
No la crea.
Si quieres familiarizarte con el flujo de ejecución y las plataformas disponibles antes de poner capital en riesgo, puedes probar Pepperstone desde nuestro enlace. Una demo puede servir para aprender el proceso; simplemente no confundas su comportamiento con evidencia de cómo serán tus fills reales.
Menos latencia no significa cero slippage
Es lógico pensar:
“Si ejecuto más rápido, tendré menos slippage.”
Puede ayudar.
Si reduces el tiempo durante el cual el precio puede cambiar antes de procesarse tu orden, reduces una fuente potencial de diferencia entre el precio que observaste y el que finalmente recibiste.
Pero eso no elimina las demás.
El slippage también depende de la velocidad con la que esté cambiando el precio, la liquidez disponible, el tamaño que intentas ejecutar y la forma en que tu orden interactúa con esa liquidez.
Pepperstone, por ejemplo, explica en su documentación actual que órdenes como stops o take profits actúan como niveles de activación y que la ejecución final puede producirse a otro precio cuando el mercado se mueve con rapidez o la liquidez disponible cambia.
Por eso yo no diagnosticaría así:
“Tuve slippage → tengo mala latencia.”
No funciona.
Primero necesitas localizar qué parte del sistema se está deteriorando.
| Lo que observas | Lo primero que investigaría |
|---|---|
| Ping alto o muy variable | Conexión, ruta y ubicación respecto al servidor |
| Ping bajo pero confirmaciones lentas | Procesamiento posterior, ruta de ejecución y condiciones del mercado |
| Ejecución rápida pero malos precios | Liquidez, volatilidad, tamaño, spread y tipo de orden |
| Buena ejecución pero resultado neto muy inferior al bruto | Spread, comisiones, slippage y demás costes |
| Problemas concentrados en determinados horarios | Condiciones de liquidez y volatilidad de esa franja |
Esto es mucho más útil que decidir que todos los problemas de ejecución son “latencia”.
Velocidad de ejecución y tipo de orden no son lo mismo
Hay una tentación aquí de entrar de lleno en órdenes de mercado, limitadas, stops, stop-limit y sus distintas combinaciones.
No lo voy a hacer todavía porque eso tiene su propia lección.
Solo necesitas quedarte con una relación.
Una orden puede priorizar más la probabilidad de ejecutar o puede darte más control sobre el precio, pero normalmente no puedes exigir simultáneamente precio perfecto, ejecución inmediata y disponibilidad ilimitada de liquidez.
Por ejemplo, una orden limitada puede proteger el precio máximo que aceptas pagar, pero también puede quedarse sin ejecutar.
Una orden de mercado busca ejecutar con mayor prioridad, pero no te promete un precio exacto en un mercado que está cambiando.
Ese trade-off es el siguiente paso del curso y lo veremos con calma en tipos de órdenes de trading.
Scalping manual no es HFT
Operar rápido no te convierte automáticamente en un trader de alta frecuencia.
Esto importa porque en internet se mezclan constantemente scalping, trading algorítmico y HFT como si fueran tres nombres para lo mismo.
No lo son.
Como referencia técnica y regulatoria, MiFID II define el high-frequency algorithmic trading como una modalidad específica de trading algorítmico caracterizada, entre otras cosas, por infraestructura destinada a minimizar latencias —como co-location, proximity hosting o acceso electrónico directo de alta velocidad—, determinación automática de las órdenes sin intervención humana individual y una alta tasa intradía de mensajes.
No estoy presentando MiFID II como regulación mexicana. La utilizo porque deja muy clara la diferencia conceptual.
Un trader puede hacer scalping manualmente.
Puede mantener posiciones durante segundos.
Puede ejecutar muchas operaciones.
Y eso no significa que esté haciendo HFT.
El HFT entra en otra escala tecnológica: automatización, infraestructura especializada, acceso electrónico y optimización extrema de latencia. Eso pertenece al terreno del trading algorítmico, no necesitamos desarrollarlo para entender esta lección.
La velocidad que publica un bróker tampoco es toda tu velocidad
Este matiz merece su propio espacio.
Cuando un bróker dice que ofrece una ejecución de X milisegundos, pregunta siempre:
¿desde dónde hasta dónde se está midiendo?
Puede ser un tiempo interno de procesamiento.
Puede medirse una parte concreta del flujo.
Puede ser una media.
Puede representar determinadas cuentas, plataformas o periodos.
Y aunque el dato sea completamente correcto, tu experiencia todavía depende de la conexión desde tu ubicación, el instrumento, la liquidez disponible, el momento de la sesión y el tamaño de la orden.
Por eso el dato de Pepperstone sobre ejecución cercana a 50 ms me parece interesante, pero no suficiente para tomar una decisión aislada. La propia documentación legal de Pepperstone indica además que los documentos, términos y entidad aplicable dependen de la entidad con la que se registre cada cliente y deben comprobarse durante el proceso de apertura. Para un residente en México, yo revisaría expresamente qué entidad, condiciones y protecciones aparecen durante el registro.
Una cifra comercial te sirve para hacer una pregunta.
Tus datos reales te sirven para responderla.
Cuándo la latencia deja de ser el problema importante
Esta quizá sea la parte que más dinero y tiempo puede ahorrarte.
Imagina que reduces tu ping de 60 ms a 10 ms.
Suena fantástico.
Pero tu estrategia busca cinco ticks y pierde, en promedio, un tick por spread, otro por comisiones equivalentes y otro por slippage.
¿Dónde está el verdadero problema?
No necesariamente en los 50 ms que acabas de eliminar.
O imagina que tu conexión es perfecta, pero operas sistemáticamente cuando la liquidez desaparece y el spread se amplía.
Otra vez: no tienes un problema de velocidad.
Tienes un problema de condiciones.
Y si la plataforma empieza a fallar, tu conexión se vuelve inestable o la calidad de ejecución se aleja demasiado de lo que tu sistema puede tolerar, la decisión profesional puede ser simplemente no participar. Esa lógica la desarrollaremos más adelante en cuándo no operar.
Para mí, el orden correcto de diagnóstico sería:
mercado → liquidez → spread → tipo de orden → ejecución → slippage → coste neto
No:
“perdí un trade → necesito un VPS más rápido.”
La idea que quiero que te lleves
La latencia importa porque entre tu decisión y el fill el mercado no se detiene.
Pero la pregunta relevante nunca es simplemente:
“¿Cuántos milisegundos tengo?”
La pregunta es:
“¿Mi ejecución real es suficientemente rápida y consistente para que mi sistema pueda operar como fue diseñado?”
En scalping, donde objetivos y stops pueden ser pequeños, una mala ejecución puede cambiar mucho la matemática de una operación. Por eso necesitas separar ping, tiempo de ejecución, slippage, liquidez y costes en lugar de meterlos todos dentro de la misma bolsa.
Y no persigas velocidad porque suene profesional.
Mídela.
Comprueba dónde está el cuello de botella.
Y optimízala solo cuando los datos te demuestren que realmente está perjudicando tu operativa.
Ahora que ya sabes qué tan rápido llega una orden, el siguiente paso es entender qué le estás pidiendo exactamente al mercado cuando la envías. Eso nos lleva a la lección de tipos de órdenes.
Si después de comparar ejecución, costes y condiciones Pepperstone encaja con la forma en que quieres operar, puedes abrir tu cuenta mediante nuestro enlace y consultar la promoción disponible en ese momento.