Qué significa 1R en trading
1R es tu riesgo inicial de referencia en una operación.
No es el capital total de tu cuenta. Tampoco es el valor completo de la posición ni el margen que hayas depositado.
Supongamos este escenario hipotético:
- Cuenta: 100,000 MXN
- Riesgo decidido para la operación: 500 MXN
- Entrada: 200 MXN por acción
- Stop inicial: 190 MXN
- Riesgo por acción: 10 MXN
- Tamaño: 50 acciones
Si el stop se ejecutara exactamente a 190 MXN, la pérdida sería:
10 MXN × 50 acciones = 500 MXN
Esos 500 MXN son 1R para esa operación.
Aquí puedes ver por qué las piezas anteriores del curso eran necesarias. Primero decides cuánto estás dispuesto a arriesgar por operación. Después utilizas la distancia hasta tu invalidación para calcular el tamaño de la posición.
Y el Stop Loss no debería acercarse artificialmente solo para que la posición que quieres abrir “quepa” dentro de esos 500 MXN.
Yo lo ordenaría así:
riesgo permitido → stop inicial → tamaño de posición → 1R
No al revés.
1R no significa necesariamente 1% de tu cuenta
Esta confusión es muy común.
Si decides arriesgar 1% de tu cuenta en una operación, entonces en ese caso concreto 1R coincide inicialmente con ese 1%.
Pero R no significa “1%”.
Puedes tener:
- una operación donde 1R = 0.25% de la cuenta;
- otra donde 1R = 0.50%;
- otra donde 1R = una cantidad monetaria fija.
Por tanto, decir que una operación terminó en +2R no significa que hayas ganado 2%.
Significa que ganaste dos veces el riesgo inicial que habías definido para esa operación.
Cómo calcular el R-Multiple de una operación
La fórmula es muy sencilla:
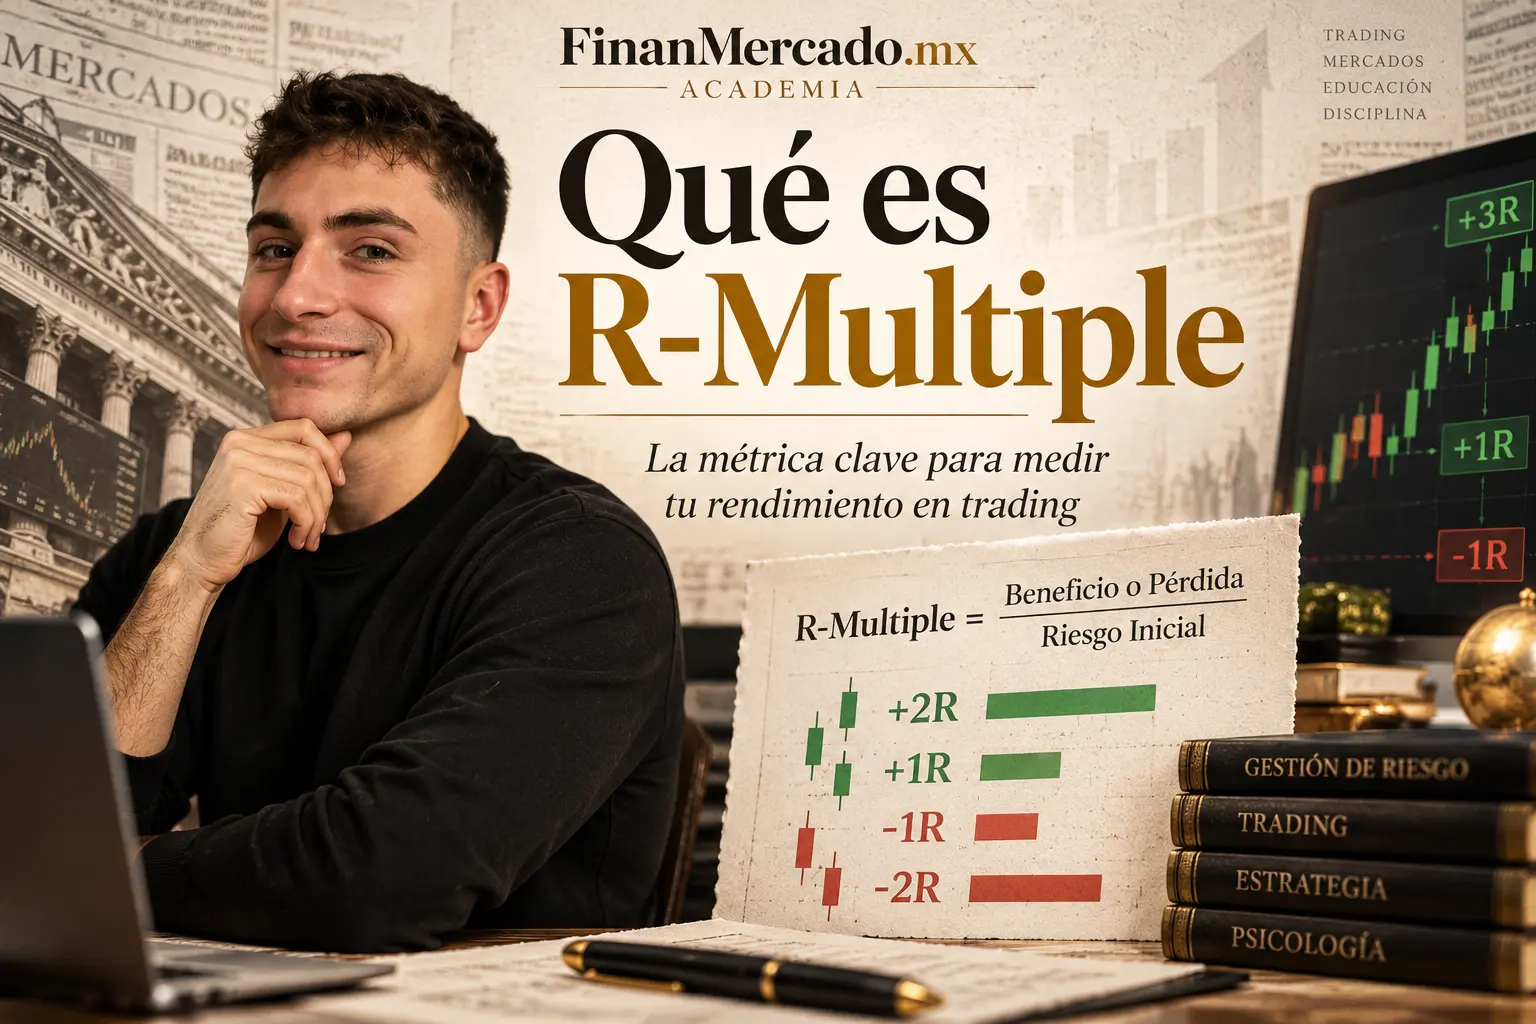
R-Multiple = resultado de la operación ÷ riesgo inicial
Volvamos al ejemplo anterior.
Tu riesgo inicial era:
1R = 500 MXN
Ahora supongamos que vendes las 50 acciones a 225 MXN.
Habías comprado a 200 MXN, así que has ganado:
225 – 200 = 25 MXN por acción
Con 50 acciones:
25 × 50 = 1,250 MXN
Dividimos el resultado entre el riesgo inicial:
1,250 ÷ 500 = 2.5
Resultado:
+2.5R
Has ganado dos veces y media la cantidad que inicialmente estabas arriesgando.
Para aislar el concepto estoy ignorando comisiones y otros costes en este ejemplo. En un registro real, yo utilizaría un criterio consistente y mediría el resultado neto cuando disponga de esos datos. Lo importante es no cambiar la forma de calcularlo dependiendo de si una operación salió bien o mal.
El mismo trade puede terminar en muchos R-Multiples distintos
Con 1R = 500 MXN:
| Resultado de la operación | R-Multiple |
|---|---|
| +1,500 MXN | +3R |
| +1,250 MXN | +2.5R |
| +500 MXN | +1R |
| +100 MXN | +0.2R |
| 0 MXN | 0R |
| -200 MXN | -0.4R |
| -500 MXN | -1R |
| -750 MXN | -1.5R |
La operación no necesita terminar exactamente en números enteros.
Puedes tener perfectamente:
+0.37R, +1.8R, -0.65R o -1.2R.
De hecho, esas cifras intermedias suelen describir mucho mejor lo que ocurrió que etiquetar todos tus trades como simplemente “ganadores” o “perdedores”.
Si quieres llevar este cálculo a una plataforma y revisar cómo encaja con el tamaño, el stop y el resultado real de tus operaciones, puedes consultar Pepperstone mediante nuestro enlace. Antes de operar con dinero real, revisa siempre las condiciones, costes y características del instrumento concreto que vayas a utilizar.
Por qué R-Multiple es más útil que comparar solo dinero ganado
Imagina estas tres operaciones:
| Operación | Riesgo inicial | Resultado | R-Multiple |
|---|---|---|---|
| A | 400 MXN | +1,200 MXN | +3R |
| B | 2,000 MXN | +2,000 MXN | +1R |
| C | 600 MXN | -900 MXN | -1.5R |
Si miras únicamente el dinero, la operación B parece la mayor ganadora porque produjo 2,000 MXN.
Pero esa operación necesitó arriesgar 2,000 MXN para producir esos 2,000 MXN.
La operación A produjo menos dinero en términos absolutos, pero terminó en +3R: generó tres unidades de resultado por cada unidad de riesgo inicial.
Y la operación C enseña algo todavía más importante. Aunque se habían definido 600 MXN como 1R, la pérdida final fue de 900 MXN.
Por eso su resultado real es:
-900 ÷ 600 = -1.5R
No -1R.
R-Multiple te permite conservar esa información en lugar de esconderla.
También hace posible comparar operaciones muy distintas entre sí. Un trade de acciones, uno de Forex o uno de futuros pueden tener tamaños, monedas y mecánicas diferentes, pero si uno termina en +2R y otro en -0.5R, ya tienes una escala común para describir sus resultados.
Ahora bien, hay un matiz que me parece fundamental:
una operación de +3R no fue necesariamente una “mejor decisión” que una de +1R.
R mide el resultado relativo al riesgo inicial. No mide por sí solo la calidad de tu análisis, la disciplina, la ventaja estadística del sistema ni si seguiste correctamente tus reglas.
No conviertas una métrica útil en algo que pretende explicar todo.
R-Multiple y ratio riesgo/beneficio no son lo mismo
Es probablemente la distinción más importante de esta lección.
El ratio riesgo/beneficio mira normalmente la operación antes de ejecutarla:
“Planeo arriesgar 500 MXN para buscar un beneficio potencial de 1,500 MXN.”
Eso representa una relación planificada de 1:3.
R-Multiple responde otra pregunta después de conocer el resultado:
“¿Cuánto terminé ganando o perdiendo respecto a esos 500 MXN de riesgo inicial?”
Supongamos que habías planificado ese 1:3, pero terminas cerrando con 750 MXN de beneficio.
El plan inicial tenía un beneficio potencial de 3R.
Tu resultado realizado fue:
750 ÷ 500 = +1.5R
No +3R.
También puede ocurrir al revés. Quizá habías colocado un Take Profit equivalente a +2R, pero el trade nunca llega hasta ahí y termina en el stop.
Tu resultado sería -1R, aunque el beneficio potencial inicial fuera +2R.
Así que yo lo resumiría de esta forma:
Risk/reward = lo que planteabas.
R-Multiple = lo que ocurrió respecto al riesgo inicial.
Y todavía falta otra capa: saber qué combinación de resultados produce una estrategia a lo largo de muchas operaciones.
Eso ya entra en expectativa matemática, distribuciones y backtesting. Pertenece al curso de Sistemas y Backtesting, no a esta URL.
¿Una operación perdedora siempre termina en -1R?
No.
Y registrar automáticamente cada stop como -1R puede darte una imagen demasiado limpia de tu trading.
Supongamos:
1R = 1,000 MXN
Tienes una salida prevista que, ejecutada exactamente donde esperabas, produciría una pérdida de 1,000 MXN.
Pero el resultado final de la operación es:
-1,250 MXN
Entonces:
-1,250 ÷ 1,000 = -1.25R
Ese -0.25R adicional importa.
Puede aparecer, por ejemplo, porque el precio no se haya ejecutado exactamente donde esperabas. El slippage puede hacer que tu precio real de salida sea peor que el previsto.
También puede producirse un gap, especialmente en exposición overnight o de fin de semana, de modo que el mercado pase de un precio a otro sin darte necesariamente una ejecución en el nivel que habías calculado.
Y existe una tercera posibilidad mucho menos técnica: que simplemente hayas ignorado o desplazado el nivel donde habías decidido salir.
Las tres situaciones pueden acabar mostrando un -1.25R. Pero la causa es completamente distinta.
Esto es una de las cosas que más me gusta de medir en R: hace visibles desviaciones que el resultado monetario puede esconder.
Si tu política decía que una pérdida normal debía rondar -1R y empiezas a registrar con frecuencia -1.4R, -1.7R o -2R, tienes algo concreto que investigar.
¿Mover el stop cambia el valor de 1R?
No deberías redefinir retrospectivamente tu 1R cada vez que modificas el stop.
Supongamos otra vez:
Riesgo inicial = 500 MXN = 1R
El precio avanza a tu favor y más adelante cambias la ubicación del stop.
El riesgo que sigue abierto puede haber cambiado. Pero eso no significa que debas borrar el riesgo que aceptaste al comenzar y crear una nueva unidad R.
¿Por qué?
Porque destruirías la comparabilidad.
Imagina que, después de reducir mucho el riesgo abierto, decides que tu nuevo riesgo es solo 50 MXN y vuelves a llamarlo “1R”.
Una ganancia posterior de 500 MXN aparecería de repente como +10R, aunque originalmente habías puesto en riesgo 500 MXN.
La métrica dejaría de responder a la pregunta que nos interesa:
¿Cuál fue el resultado de esta operación respecto al riesgo inicial que acepté al tomarla?
En la siguiente lección veremos específicamente qué significa mover el Stop a Break Even y qué riesgo puede seguir existiendo incluso cuando el stop ya está cerca del precio de entrada.
Aquí basta con quedarnos con una regla:
1R nace al inicio de la operación. No lo reescribas después de conocer cómo evolucionó el mercado.
Los errores más habituales al utilizar R-Multiple
R parece tan sencillo que precisamente por eso se presta a varios errores.
Confundir 2R con 2%.
Solo coincidirían bajo unas condiciones concretas de tamaño de riesgo. R es una unidad relativa al riesgo inicial de ese trade.
Cambiar el valor de 1R durante la operación.
Puedes modificar el riesgo que sigue abierto, pero eso no debería reescribir la unidad inicial con la que vas a evaluar el resultado.
Registrar el objetivo en lugar del resultado.
Planear una salida en +3R y terminar en +1.2R significa que tu R-Multiple realizado fue +1.2R.
Forzar todos los stops a -1R.
Si realmente perdiste -1.3R por ejecución o por incumplir tu salida, registrar -1R elimina información valiosa.
Pensar que un R-Multiple alto demuestra que una estrategia funciona.
Una sola operación de +8R puede ser extraordinaria y, aun así, no demostrar absolutamente nada sobre la ventaja estadística de un sistema.
Comparar únicamente el P&L.
Dos trades con +1,000 MXN pueden haber requerido riesgos radicalmente distintos. Sin el denominador, solo estás viendo media historia.
Cómo utilizar R-Multiple en tu registro de operaciones
No necesitas complicarlo.
Para cada operación, como mínimo puedes guardar tres datos:
| Dato | Ejemplo |
|---|---|
| Riesgo inicial, 1R | 500 MXN |
| Resultado realizado | +850 MXN |
| R-Multiple | +1.7R |
Con eso ya conviertes dos cantidades monetarias en una métrica normalizada:
850 ÷ 500 = +1.7R
Si otra operación arriesga 1,200 MXN y gana 2,040 MXN:
2,040 ÷ 1,200 = +1.7R
Los resultados monetarios son completamente distintos.
El resultado relativo al riesgo inicial es el mismo.
Más adelante, cuando estudies sistemas y backtesting, una secuencia completa de R-Multiples podrá analizarse estadísticamente. Ahí tendrán sentido preguntas sobre distribución de resultados, ganancia media, pérdida media y expectativa.
Pero no necesitamos adelantar esa clase.
En este punto quiero que seas capaz de mirar cualquier trade cerrado y responder correctamente:
“¿Cuántas R gané o perdí respecto al riesgo que acepté cuando entré?”
Eso ya cambia mucho la forma de revisar una operación.
Y R también empieza a ser útil como lenguaje para tus propias reglas. Por ejemplo, más adelante veremos cómo un límite de pérdida diaria puede expresarse en dinero, porcentaje o unidades R. Decir “mi límite es -2R” puede mantener una lógica consistente incluso cuando el tamaño monetario de 1R cambia con tu cuenta.
Qué quiero que te lleves de esta lección
R-Multiple no intenta decirte dónde comprar, cuándo vender ni qué estrategia es rentable.
Hace algo mucho más concreto.
Convierte el resultado de una operación en unidades de su riesgo inicial.
Si arriesgaste 500 MXN:
- +1,000 MXN = +2R;
- +250 MXN = +0.5R;
- -500 MXN = -1R;
- -750 MXN = -1.5R.
Esa normalización te permite comparar operaciones con tamaños y mercados diferentes sin dejarte engañar por el importe absoluto del P&L.
Para mí, la idea más importante es esta:
1R se define antes de saber qué ocurrirá. El R-Multiple se conoce después.
Si cambias el denominador cuando ya viste el resultado, la métrica pierde gran parte de su utilidad.
Y recuerda otra cosa: R-Multiple describe un resultado relativo al riesgo. No demuestra que una estrategia tenga ventaja ni convierte una operación ganadora en una buena decisión automáticamente.
Ahora que tenemos una unidad clara para medir cada resultado, el siguiente paso del curso es entender qué cambia —y qué no— cuando decides mover el stop a Break Even.
Si quieres practicar estos conceptos en una plataforma orientada a traders, puedes revisar Pepperstone y la promoción disponible mediante nuestro enlace. Las condiciones y el importe de cualquier promoción pueden cambiar, así que compruébalos antes de abrir una cuenta y revisa también las condiciones y riesgos del producto que vayas a operar.