Lo esencial sobre Risk-On y Risk-Off
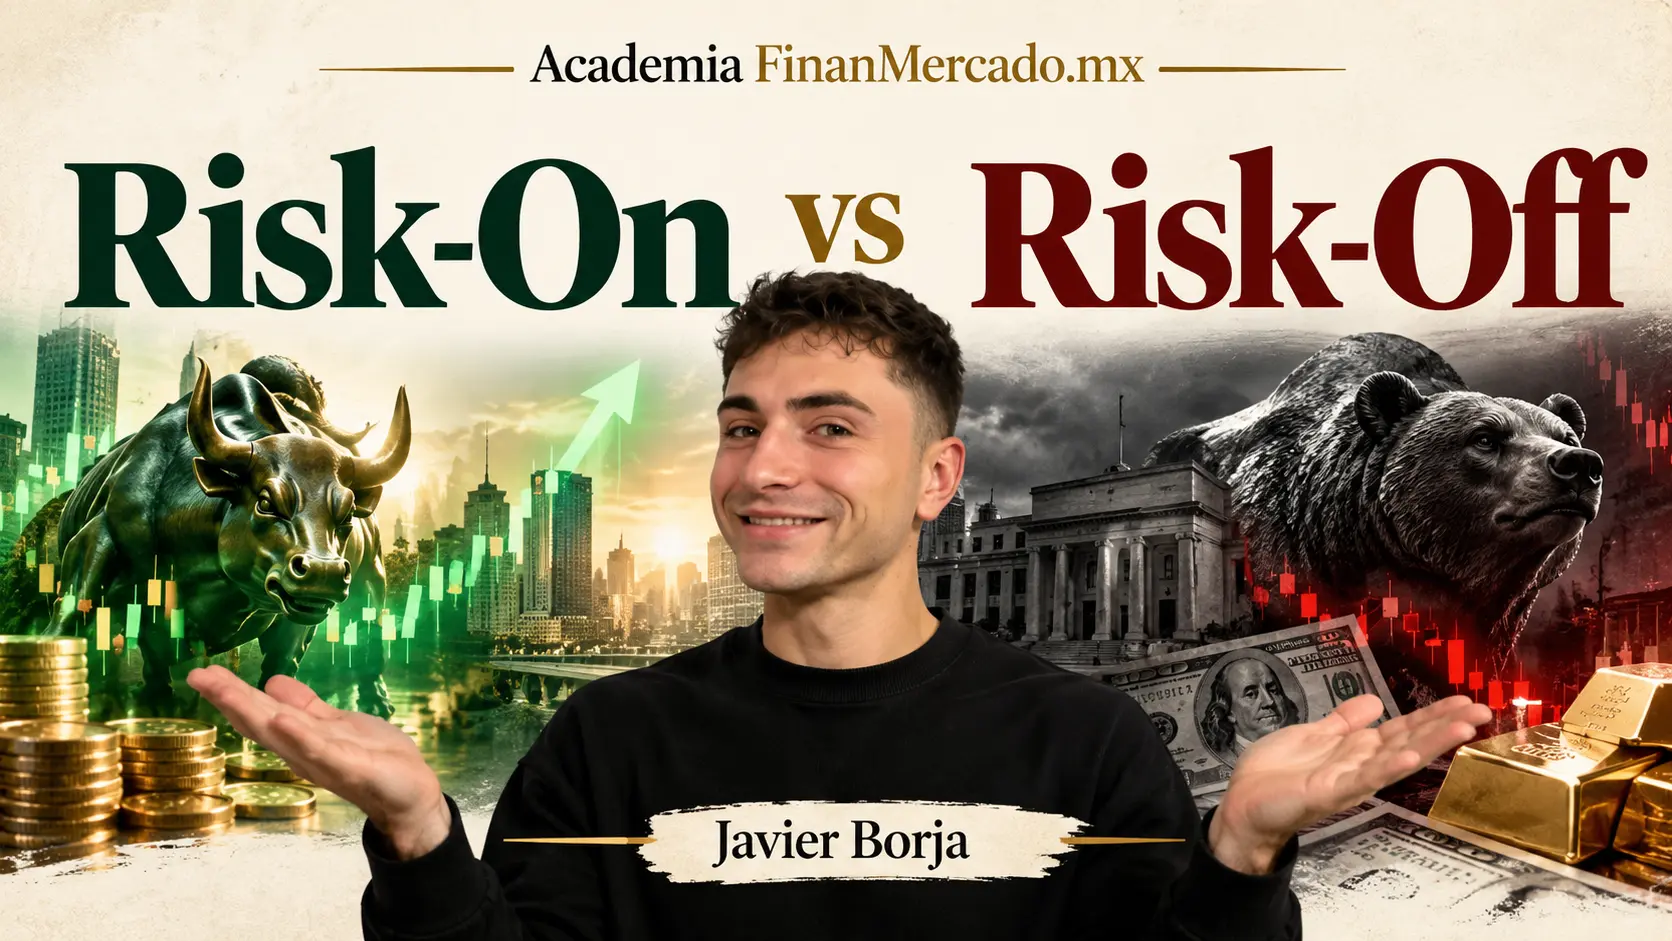
| Risk-On | Risk-Off | |
|---|---|---|
| Idea central | Mayor disposición a asumir riesgo | Mayor aversión al riesgo o necesidad de protección |
| Comportamiento típico | El capital acepta más volatilidad, crédito o sensibilidad al crecimiento | El capital reduce exposición, apalancamiento o busca liquidez y activos defensivos |
| Acciones | Pueden verse favorecidas, especialmente segmentos cíclicos o de mayor beta | Pueden sufrir, sobre todo los segmentos más sensibles al crecimiento |
| Crédito | Los diferenciales pueden comprimirse | Los diferenciales pueden ampliarse |
| Volatilidad | Suele relajarse | Suele aumentar |
| Divisas de mercados emergentes | Pueden recibir flujos | Pueden quedar bajo presión |
| Activos refugio | Pueden perder demanda relativa | Pueden recibir demanda, dependiendo de la causa del shock |
La palabra importante de la tabla es “pueden”.
No son relaciones mecánicas.
Un entorno Risk-Off provocado por miedo a una recesión no tiene por qué comportarse igual que uno provocado por inflación, una crisis de liquidez, un problema fiscal o un shock geopolítico.
Y esa diferencia cambia mucho la lectura.
Qué significa realmente que el mercado esté Risk-On
Imagina que mejora la percepción sobre el futuro.
Puede ser porque el crecimiento sorprende positivamente, porque disminuye un riesgo político, porque la inflación se modera sin hundir la actividad o porque el mercado empieza a descontar unas condiciones financieras menos restrictivas.
Si además los inversionistas consideran que la rentabilidad potencial compensa el riesgo, pueden aumentar exposición a activos más sensibles al ciclo.
Ahí hablamos de Risk-On.
No significa que los inversionistas hayan dejado de ver riesgos. Significa que, a los precios y expectativas actuales, están más dispuestos a soportarlos.
Esto puede reflejarse en acciones, crédito corporativo, divisas emergentes, materias primas cíclicas o cualquier otro segmento cuya valoración dependa bastante de crecimiento, liquidez y financiación.
Fíjate en una diferencia que me parece fundamental:
Risk-On no significa “la economía está bien”. Significa que el mercado está mostrando una mayor disposición a asumir riesgo.
Una economía puede seguir débil y, aun así, producir una fase Risk-On si las expectativas mejoran desde un punto muy pesimista.
Los mercados operan cambios de expectativas, no únicamente niveles absolutos.
Y qué significa un entorno Risk-Off
Risk-Off aparece cuando la prioridad relativa cambia.
En lugar de preguntarse cuánto pueden ganar aceptando riesgo, los participantes empiezan a preocuparse más por cuestiones como:
- preservar capital;
- reducir exposición;
- aumentar liquidez;
- limitar apalancamiento;
- disminuir sensibilidad a crecimiento o crédito;
- protegerse frente a escenarios adversos.
Puede ocurrir por una desaceleración inesperada, una sorpresa inflacionaria, una crisis financiera, tensión geopolítica, problemas de liquidez o simplemente porque un posicionamiento excesivamente optimista empieza a deshacerse.
El resultado puede ser una venta generalizada de determinados activos de riesgo.
Pero cuidado con una simplificación muy común: Risk-Off tampoco significa necesariamente que “todo cae”.
El dinero que sale de una posición termina en algún lado. Puede desplazarse hacia efectivo, deuda soberana de determinada calidad, ciertas divisas, instrumentos monetarios u otros activos percibidos como defensivos.
Lo interesante para un trader macro no es solamente detectar ventas.
Es preguntarse:
¿Qué está vendiendo el mercado y qué está comprando a cambio?
Ahí empieza a aparecer información.
Risk-On/Risk-Off no es lo mismo que un régimen macroeconómico
Aquí conviene separar dos conceptos del curso.
En regímenes macroeconómicos clasificamos el entorno principalmente a partir de cómo evolucionan crecimiento e inflación.
Risk-On/Risk-Off responde a otra pregunta:
¿Cómo está tratando el mercado el riesgo ahora mismo?
No es exactamente lo mismo.
Puedes tener un régimen de desaceleración económica con una fase Risk-On porque el mercado empieza a descontar recortes de tasas y cree que el deterioro será controlado.
También puedes tener crecimiento todavía sólido y, sin embargo, sufrir un movimiento Risk-Off si aparece una sorpresa de inflación suficientemente fuerte como para cambiar las expectativas sobre tasas.
Por eso yo pensaría en Risk-On/Risk-Off como una capa de comportamiento del mercado, no como sustituto del análisis macro.
De hecho, las propias medidas institucionales de apetito por riesgo suelen utilizar información de diferentes mercados en lugar de intentar definirlo con una sola variable. El BCE ha trabajado con indicadores amplios para estudiar las transiciones entre optimismo y cautela, mientras que trabajos utilizados por el FMI incorporan dimensiones como volatilidad, crédito, liquidez y divisas.
Qué puede hacer que el mercado cambie de Risk-On a Risk-Off
No existe un botón que alguien active.
El cambio aparece cuando nueva información modifica las expectativas y obliga al mercado a volver a valorar el riesgo.
Podemos condensar el mecanismo así:
Nueva información → cambian las expectativas → cambian precios y primas de riesgo → se ajustan las carteras → aparecen movimientos relacionados entre distintos mercados.
Una sorpresa macro es un buen ejemplo.
Supongamos que el consenso espera una inflación interanual de 3.0% y el dato termina siendo 3.5%.
El número aislado importa menos que su diferencia respecto a lo que estaba descontado. Por eso, si este mecanismo todavía no lo tienes completamente claro, vale la pena repasar la lección sobre dato real vs previsión y sorpresa macroeconómica.
¿Qué podría pensar ahora el mercado?
Que la inflación es más persistente de lo esperado.
Eso puede cambiar las expectativas de política monetaria y hacer que el mercado descuente tasas más altas durante más tiempo.
Y ahí empiezan los ajustes.
No porque “inflación alta = Risk-Off” sea una regla, sino porque cambió la distribución de escenarios que el mercado estaba valorando.
La relación entre expectativas de tasas y precios de los activos la desarrollamos en cómo afectan los tipos de interés a los mercados. Aquí lo que quiero que observes es el cambio de comportamiento que puede producir.
Cómo suelen comportarse los activos en Risk-On y Risk-Off
Hay patrones que merece la pena conocer. El error sería convertirlos en leyes.
Acciones
En Risk-On suele existir mayor tolerancia hacia empresas o segmentos más sensibles al crecimiento, al ciclo económico o a unas condiciones financieras favorables.
En Risk-Off puede aumentar la presión vendedora, especialmente donde existe más sensibilidad al crecimiento, valoraciones exigentes o mayor apalancamiento.
Pero una caída de la bolsa no basta para declarar Risk-Off.
Puede ser una corrección específica de un sector, una noticia empresarial o una rotación interna del mercado.
Crédito
El crédito puede ser especialmente útil porque obliga a pensar en cuánto rendimiento adicional exige el mercado para prestar a emisores con riesgo.
Cuando aumenta el apetito por riesgo, los diferenciales de crédito pueden reducirse.
Cuando aparece tensión, pueden ampliarse.
No necesitamos convertir esta lección en un curso de renta fija. Lo que sí debes entender es que el mercado de crédito puede ayudarte a diferenciar una caída aislada de la bolsa de un deterioro más amplio de la percepción de riesgo.
Bonos soberanos y yields
Aquí es donde muchas tablas de Risk-On/Risk-Off empiezan a fallar.
La versión simplificada dice:
Risk-Off → compran bonos → sube su precio → baja el yield.
Puede ocurrir. Y ocurre con frecuencia cuando el problema principal es crecimiento, miedo o búsqueda de seguridad.
Pero no tiene por qué ocurrir si el shock que preocupa al mercado es inflación o riesgo fiscal.
En ese caso puedes ver simultáneamente:
acciones ↓ + bonos ↓ + yields ↑
¿Eso significa que no hay aversión al riesgo?
No necesariamente.
Puede significar que el activo que normalmente utilizarías como refugio es parte del problema que el mercado está repricing.
Si necesitas refrescar la relación entre precio y rendimiento, está desarrollada en bonos, yields y tipos de interés. Y cuando la inflación forma parte del shock, los tipos de interés reales añaden otra capa importante.
Dólar, yen, franco suizo y divisas emergentes
Las divisas también pueden reflejar cambios del apetito por riesgo, pero aquí el contexto es decisivo.
En determinados episodios de tensión, el dólar estadounidense puede beneficiarse de demanda de liquidez y seguridad.
El yen japonés y el franco suizo también han mostrado características defensivas en distintos periodos.
Mientras tanto, las divisas de economías emergentes pueden quedar bajo presión cuando disminuye el apetito global por riesgo.
Pero no memorices:
Risk-Off = USD arriba.
El dólar forma parte de un par. Para que una moneda suba, otra tiene que bajar.
Además intervienen tasas relativas, política monetaria, crecimiento, posicionamiento, flujos y la propia naturaleza del shock.
Oro
El oro es otro buen ejemplo de por qué esta lección no puede enseñarse con flechas.
Puede beneficiarse de incertidumbre o búsqueda de protección.
Pero también puede caer durante un episodio de tensión si el dólar se fortalece con fuerza, suben los tipos reales o determinados inversionistas necesitan liquidez y venden posiciones.
Llamarlo “refugio” no lo obliga a subir cada vez que cae la bolsa.
Petróleo, cobre y otras materias primas
Muchas materias primas son sensibles a expectativas de actividad económica.
Por eso un deterioro fuerte del crecimiento puede presionar activos cíclicos como determinados metales industriales o energéticos.
Pero imagina ahora que el episodio Risk-Off nace de una interrupción geopolítica del suministro de petróleo.
Podrías tener:
acciones ↓ + volatilidad ↑ + petróleo ↑
El petróleo estaría subiendo precisamente por la misma noticia que está deteriorando el apetito por riesgo.
Aquí se ve muy bien por qué necesitamos entender la causa del movimiento, no solo mirar una tabla.
Tres escenarios para entenderlo sin memorizar flechas
Quiero que comparemos tres situaciones hipotéticas.
Escenario 1: inflación mejor de lo esperado sin deterioro serio del crecimiento
El mercado esperaba una inflación de 3.2%.
Sale 2.9%.
Los demás datos siguen mostrando una economía razonablemente resistente.
El mercado podría interpretar:
inflación más débil
→ menor presión sobre el banco central
→ expectativas de condiciones financieras menos restrictivas
→ alivio en yields
→ mejora de valoraciones y apetito por riesgo.
Podrías ver acciones al alza, volatilidad descendiendo y divisas sensibles al riesgo comportándose mejor.
Es un patrón bastante reconocible de Risk-On.
Pero fíjate en la causa: no es simplemente “IPC bajo = bolsa sube”.
Es la interacción entre sorpresa, expectativas de tasas y percepción sobre crecimiento.
Escenario 2: yields bajan porque aparece miedo a una recesión
Ahora supongamos que un dato de actividad sorprende muy negativamente.
Los yields también caen.
¿Mismo resultado?
No.
En este caso podrían estar bajando porque el mercado espera:
crecimiento mucho más débil
→ menores tasas futuras
→ búsqueda de deuda soberana
→ deterioro de beneficios empresariales
→ reducción del apetito por riesgo.
Podríamos ver:
yields ↓ + acciones ↓ + crédito deteriorándose
Eso se parece mucho más a Risk-Off.
La misma dirección de los yields estaba presente en el escenario anterior.
La interpretación era completamente diferente.
Escenario 3: shock inflacionario
Ahora la inflación sorprende con mucha fuerza al alza.
El mercado teme que las tasas tengan que permanecer elevadas durante más tiempo.
Podrías observar:
acciones ↓ + bonos ↓ + yields ↑
Una tabla rígida tendría problemas para clasificar esto porque espera que los bonos suban en Risk-Off.
Pero el mercado puede estar reduciendo riesgo igualmente.
Simplemente está reaccionando a un tipo distinto de amenaza.
Esta es una de las ideas que más quiero que te lleves de la lección:
el patrón importa, pero la causa del patrón importa todavía más.
El VIX puede ayudar, pero no es un interruptor de Risk-On/Risk-Off
El VIX aparece constantemente cuando se habla de este tema, y tiene sentido observarlo.
Pero conviene entender qué mide realmente.
Cboe define el VIX como una estimación de la volatilidad esperada del S&P 500 durante aproximadamente los próximos 30 días, obtenida a partir de precios de opciones sobre el índice. Además, es una medida de volatilidad, no una predicción direccional de si el S&P 500 va a subir o bajar.
Por eso me parece demasiado simplista decir:
“VIX por debajo de X = Risk-On.”
“VIX por encima de Y = Risk-Off.”
No hay un número mágico que clasifique automáticamente todos los mercados y todos los contextos.
Un VIX creciente sí puede indicarte que el mercado está pagando más por volatilidad esperada y protección.
Eso es información útil.
Pero sigue siendo una pieza, no el diagnóstico completo.
Entonces, ¿cómo identifico Risk-On o Risk-Off en la práctica?
Yo empezaría con cinco preguntas.
1. ¿Qué cambió?
Busca primero el catalizador o la expectativa que se está repricing.
¿Crecimiento? ¿Inflación? ¿Política monetaria? ¿Geopolítica? ¿Liquidez? ¿Riesgo financiero?
2. ¿El movimiento es amplio o aislado?
Una acción, un índice o una divisa por sí solos pueden engañarte.
Cuanto más extendido sea el comportamiento entre diferentes segmentos, más sentido tiene hablar de un cambio general del apetito por riesgo.
3. ¿La volatilidad y el crédito confirman la historia?
Si las acciones caen ligeramente pero la volatilidad permanece contenida y no aparece deterioro en otros mercados, quizá estás viendo una corrección normal.
Si empiezan a aumentar simultáneamente volatilidad, demanda de protección y primas de crédito, la señal es distinta.
4. ¿Qué están haciendo bonos y divisas?
No para aplicar una regla, sino para comprobar qué explicación parece más coherente.
Si caen los yields, pregunta por qué.
Si sube el dólar, pregunta frente a qué monedas y por qué.
5. ¿Hay confirmación suficiente para ponerle una etiqueta?
A veces la mejor respuesta es:
“El mercado está mixto.”
No tienes obligación de clasificar cada hora como Risk-On o Risk-Off.
Hay sesiones con fuertes rotaciones internas y mensajes contradictorios.
Forzar una narrativa puede ser peor que reconocer que todavía no existe una señal clara.
Si quieres llevar este tipo de lectura a pantalla y practicar cómo reacciona el mercado cuando cambia el apetito por riesgo, Pepperstone es la plataforma que recomendamos especialmente para traders en esta lección. Puedes revisar sus condiciones y consultar la promoción disponible mediante nuestro enlace. Antes de operar con capital real, revisa siempre costes, apalancamiento, entidad legal y condiciones aplicables a tu residencia.
Qué tiene de especial el peso mexicano en un entorno Risk-Off
Para un trader en México esta conexión merece una explicación propia.
El peso mexicano puede mostrar una sensibilidad considerable a cambios del sentimiento financiero global.
Banco de México ha documentado que la aversión global al riesgo es uno de los factores que pueden influir en la volatilidad del peso, y también ha descrito episodios en los que aumentos de la aversión al riesgo coincidieron con mayor volatilidad y depreciación de la moneda mexicana.
Esto hace tentador construir una regla:
Risk-Off → compro USD/MXN.
Yo tendría mucho cuidado.
USD/MXN puede estar recibiendo simultáneamente información sobre:
- apetito global por riesgo;
- expectativas de la Reserva Federal;
- expectativas sobre Banxico;
- diferenciales de tasas;
- inflación;
- crecimiento mexicano y estadounidense;
- flujos internacionales;
- factores fiscales o políticos;
- posicionamiento del mercado.
Por eso el peso puede actuar como una divisa sensible al riesgo global y, al mismo tiempo, no obedecer cada episodio Risk-Off de la misma manera.
Si USD/MXN sube, el peso se está depreciando frente al dólar.
Eso puede ser consistente con aversión al riesgo.
Pero consistente no significa demostrado.
Primero necesitas contexto.
Risk-On/Risk-Off es contexto, no una señal de entrada
Esta distinción es crítica para hacer trading con criterio.
Saber que el mercado parece estar Risk-Off no te dice:
- dónde entrar;
- dónde colocar un stop;
- cuánto arriesgar;
- qué timeframe utilizar;
- qué instrumento operar;
- cuándo salir.
Ni siquiera te dice que una operación bajista sea necesariamente correcta.
Risk-On/Risk-Off aporta contexto.
Puede ayudarte a evaluar si una idea está alineada con un movimiento más amplio del mercado o si está intentando ir contra él.
Imagina que estás analizando un activo cíclico mientras diferentes mercados empiezan a mostrar señales de reducción de riesgo.
Eso no significa que debas venderlo automáticamente.
Significa que tienes una pregunta adicional que resolver:
¿Qué necesitaría ocurrir para que mi hipótesis siga teniendo sentido a pesar del deterioro general del apetito por riesgo?
Ese tipo de pregunta es mucho más útil que simplemente etiquetar una pantalla de rojo como “Risk-Off”.
También debes tener especial cuidado con la ejecución. Los periodos de tensión pueden venir acompañados de movimientos más rápidos, cambios de liquidez, ampliación de spreads y mayor slippage. El hecho de haber identificado correctamente el contexto no elimina ninguno de esos riesgos.
Si quieres practicar la lectura antes de convertirla en una operación real, puedes revisar Pepperstone desde aquí y valorar el entorno que mejor encaje con tu proceso. No confundas observar correctamente un régimen con tener una ventaja operativa demostrada.
Los errores que más deforman este concepto
Pensar que Risk-On significa “alcista” y Risk-Off significa “bajista”
Un mercado puede subir mientras existen fuertes señales de aversión al riesgo en otros segmentos.
Además, Risk-On/Risk-Off describe una relación más amplia entre activos y apetito por riesgo. “Alcista” o “bajista” describe principalmente la dirección de un precio.
No son sinónimos.
Clasificar todo con el S&P 500
El S&P 500 es importante.
No es todo el sistema financiero.
Si quieres saber si el cambio es amplio, necesitas observar más de una fuente de información.
Usar el VIX como semáforo
El VIX añade información.
No dicta el régimen.
Una subida del VIX merece atención, pero su significado depende del tamaño del movimiento, el punto de partida y lo que esté ocurriendo en el resto de mercados.
Creer que los activos refugio siempre suben
No existe un activo que tenga obligación de protegerte frente a cualquier shock.
El comportamiento depende de qué riesgo está intentando cubrir el mercado.
Una crisis de crecimiento, un shock de inflación y una crisis de liquidez pueden provocar demandas muy diferentes.
Explicar el mercado después de que se movió
Este es probablemente el error más fácil de cometer.
Caen las acciones.
Sube el dólar.
Entonces decimos:
“Risk-Off.”
Pero eso no explica nada por sí solo.
Una etiqueta puesta después del movimiento puede describir lo ocurrido sin enseñarte qué estaba impulsándolo.
La pregunta importante siempre es:
¿Qué cambió en las expectativas y qué evidencia confirma mi interpretación?
Un mapa sencillo para usar Risk-On/Risk-Off sin convertirlo en una receta
Cuando percibas un cambio fuerte en el mercado, puedes seguir este proceso:
Catalizador
¿Qué información nueva apareció?
↓
Expectativas
¿Qué cambió sobre crecimiento, inflación, tasas, liquidez o riesgo?
↓
Apetito por riesgo
¿Los participantes parecen aceptar más riesgo o reducirlo?
↓
Confirmación
¿El comportamiento se extiende a diferentes segmentos del mercado?
↓
Contexto para tu trade
¿Este cambio apoya, contradice o no afecta materialmente tu hipótesis?
Eso es Risk-On/Risk-Off utilizado con sentido.
No como una estrategia.
Como una forma de organizar información.
Más adelante, cuando lleguemos a cómo construir una tesis macro, esta capa formará parte de un proceso bastante más completo. De momento no necesitamos adelantarlo. Basta con que puedas mirar un movimiento y dejar de pensar únicamente en términos de “sube” o “baja”.
La idea que quiero que te quede
Si solo recuerdas una cosa, que sea esta:
Risk-On y Risk-Off describen cambios en la disposición del mercado a asumir riesgo; no son reglas que obliguen a cada activo a moverse en una dirección determinada.
Risk-On no significa automáticamente comprar.
Risk-Off no significa automáticamente vender.
Y una caída de la bolsa acompañada de un VIX alto no sustituye a entender qué está cambiando realmente.
Yo lo veo como un diagnóstico inicial:
“Parece que el mercado está reduciendo riesgo. Ahora quiero saber dónde, con qué intensidad y por qué.”
Esa segunda parte es precisamente el siguiente paso del curso.
En la próxima lección entramos en análisis intermercado. Ahí ya no nos conformaremos con decir que existe Risk-On o Risk-Off: aprenderemos a leer qué información están aportando bonos, divisas, acciones y materias primas cuando se mueven al mismo tiempo y, sobre todo, cuando parecen contradecirse.
Y si quieres ir acostumbrándote a observar esas relaciones en mercado, puedes consultar Pepperstone y la promoción que esté disponible actualmente mediante nuestro enlace. Si operas productos apalancados, recuerda que el apalancamiento amplifica tanto beneficios como pérdidas; primero entiende el contexto y el riesgo, después piensa en ejecutar.