Qué es un stress test en trading
Un stress test en trading consiste en volver a evaluar un sistema después de empeorar deliberadamente una o varias condiciones relevantes del modelo.
Puedes partir, por ejemplo, de un backtest que supone cierto spread, una cantidad determinada de slippage y una ejecución razonablemente eficiente. Después repites la prueba utilizando condiciones menos favorables.
El objetivo no es obtener otro backtest bonito. Es comprobar si la ventaja estimada tiene margen suficiente para sobrevivir cuando la realidad se desvía de tus supuestos iniciales.
Dicho de forma sencilla:
Backtest: ¿cómo se comportó esta estrategia bajo las condiciones que modelé?
Stress test: ¿qué pasa si algunas de esas condiciones resultan bastante peores?
Esa diferencia parece pequeña, pero cambia por completo lo que estás intentando aprender.
Imagina un sistema con una esperanza matemática positiva, un profit factor razonable y un drawdown aparentemente controlado. Podría parecer robusto hasta que descubres que un aumento pequeño de los costes convierte la expectativa en negativa.
El backtest original no estaba necesariamente mal. Simplemente no te había enseñado todavía lo sensible que era el sistema a esa variable.
Qué es el análisis de escenarios y cómo encaja aquí
El análisis de escenarios está estrechamente relacionado con el stress testing, pero merece distinguirlos conceptualmente.
Un stress test puede modificar una sola variable: por ejemplo, aumentar el slippage.
Un escenario normalmente intenta representar una situación más completa y coherente en la que cambian varias condiciones a la vez.
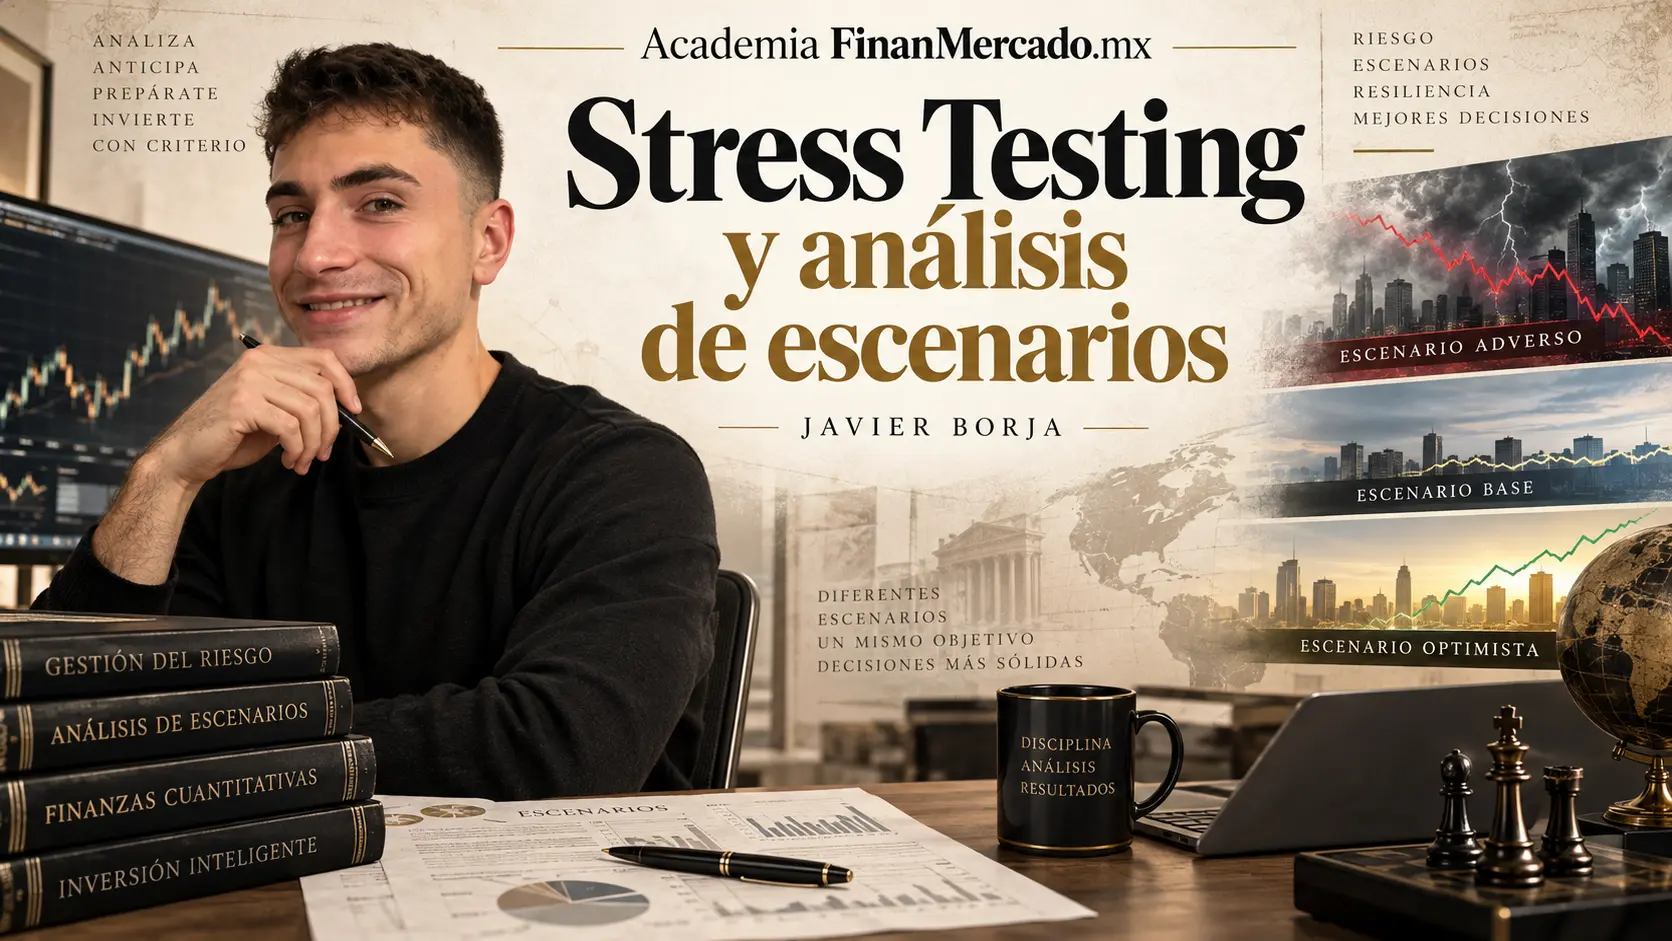
Imagina una estrategia intradía que normalmente opera en un mercado líquido. Podríamos construir un escenario adverso donde coincidan mayor volatilidad, spreads más amplios, peor ejecución y movimientos más bruscos.
No estamos diciendo que esa combinación vaya a ocurrir mañana. Estamos preguntando:
Si ocurriera algo parecido, ¿cómo respondería nuestro sistema?
Ese enfoque evita uno de los errores más comunes cuando se estudia riesgo: analizar cada variable como si las demás permanecieran perfectamente estables.
En mercados reales, las condiciones adversas muchas veces aparecen juntas. Durante determinados episodios, por ejemplo, la volatilidad puede aumentar precisamente al mismo tiempo que empeora la liquidez y se deteriora la ejecución.
Por eso ambos enfoques se complementan. Primero conviene aislar variables para entenderlas. Después puedes combinarlas en escenarios razonables.
Stress testing, sensibilidad, Monte Carlo y walk-forward no son lo mismo
Estamos en el módulo de robustez del curso, así que es normal que varias herramientas empiecen a parecerse. Todas intentan descubrir si podemos confiar más o menos en la evidencia histórica, pero lo hacen desde ángulos distintos.
| Prueba | Pregunta que intenta responder |
|---|---|
| Análisis de sensibilidad | ¿Qué pasa cuando modifico ligeramente una variable o parámetro? |
| Optimización de parámetros | ¿Cómo cambia el comportamiento entre distintas configuraciones del sistema? |
| Walk-Forward Analysis | ¿La estrategia mantiene comportamiento razonable al avanzar en el tiempo y probarse fuera de la muestra de ajuste? |
| Simulación Monte Carlo | ¿Qué otras trayectorias y resultados podrían aparecer dada la variabilidad observada? |
| Stress testing | ¿Qué ocurre si hacemos deliberadamente peores determinados supuestos? |
| Análisis de escenarios | ¿Qué ocurre bajo una combinación concreta de condiciones adversas? |
La diferencia más fácil de recordar está entre Monte Carlo y stress testing.
Con Monte Carlo estudiamos muchas realizaciones posibles. Con stress testing decimos deliberadamente: quiero saber qué ocurre si esto sale peor.
También existe cierto solapamiento con el análisis de sensibilidad. Si modificas solamente el spread de forma progresiva, puedes verlo como una prueba de sensibilidad y, cuando el deterioro es suficientemente adverso, como un stress test.
No me obsesionaría con la etiqueta. Me preocuparía mucho más por que puedas responder tres preguntas: qué has cambiado, por qué lo has cambiado y qué has aprendido del resultado.
Qué deberías someter a estrés
Yo empezaría por los supuestos que tienen más posibilidades de estar favoreciendo artificialmente al backtest.
No todos los sistemas tienen las mismas vulnerabilidades. Un scalper puede ser extremadamente sensible al spread y al slippage, mientras que una estrategia de varios días podría preocuparse mucho más por gaps, financiación o cambios prolongados de régimen.
Una forma útil de ordenarlo es esta:
| Área | Variables que puedes estresar | Qué intentas descubrir |
|---|---|---|
| Costes | spread, comisión, financiación | Si el edge desaparece con fricciones mayores |
| Ejecución | slippage, retrasos, fills parciales o peores | Si necesitas una ejecución demasiado perfecta |
| Mercado | volatilidad, liquidez, tendencia, rango, gaps | Si dependes excesivamente de un régimen |
| Señales | entradas ligeramente tardías, operaciones omitidas | Si pequeñas imperfecciones destruyen el sistema |
| Datos/modelo | precios menos favorables o supuestos más conservadores | Si el resultado depende de una simulación demasiado optimista |
| Combinaciones | varias condiciones adversas simultáneas | Cómo interactúan distintas vulnerabilidades |
La pregunta que yo utilizaría sería muy sencilla:
¿Qué parte de este backtest me parece demasiado cómoda?
Esa pregunta suele conducir bastante rápido hacia los stress tests realmente útiles.
Los costes son uno de los primeros lugares donde buscar fragilidad
Supongamos que desarrollas una estrategia que intenta capturar movimientos relativamente pequeños.
Después de costes, cada operación ganadora conserva muy poco margen.
En ese caso, unas décimas adicionales de spread o un poco más de slippage pueden representar una parte importante de la expectativa de la estrategia.
Ahora compara eso con un sistema que busca movimientos mucho mayores. El mismo incremento absoluto del coste podría ser proporcionalmente menos relevante.
No significa que el segundo sistema sea mejor. Significa que los dos tienen sensibilidades distintas.
Aquí es donde quiero evitar una simplificación frecuente: incluir spread y comisión una vez en el backtest no significa que el problema de los costes esté resuelto.
La pregunta interesante es cuánto pueden empeorar antes de alterar materialmente el comportamiento del sistema.
Si quieres trasladar este tipo de pruebas a un entorno de plataforma y observar cómo se comportan tus órdenes y costes bajo distintas condiciones, puedes consultar Pepperstone y la promoción disponible mediante nuestro enlace. Antes de operar, revisa siempre las condiciones concretas aplicables a tu cuenta, instrumento y tipo de operativa.
Un stress test no consiste simplemente en buscar el peor crash del gráfico
Esta distinción me parece especialmente importante.
Mucha gente escucha “stress testing” y piensa inmediatamente en colocar la estrategia durante una gran crisis financiera.
Eso puede ser útil, pero no es suficiente.
Quizá tu sistema soporta perfectamente una caída violenta del mercado y, sin embargo, deja de funcionar cuando el spread aumenta ligeramente.
O quizá su problema no aparece con la volatilidad, sino cuando una entrada se retrasa unos segundos o una barra.
O puede ocurrir algo todavía más interesante: que casi todos los resultados sean razonablemente estables, pero que el beneficio total dependa de unas pocas operaciones extraordinarias.
La idea correcta no es:
“Voy a probar mi estrategia durante el periodo más dramático que encuentre”.
La pregunta correcta es:
“¿Dónde puede separarse la realidad de los supuestos que utilicé para construir este resultado?”
Ahí empieza un stress test útil.
Cómo hacer un stress test de una estrategia paso a paso
No necesitas un modelo extraordinariamente complejo para empezar. Lo importante es que cada prueba tenga una hipótesis clara y que no cambies tantas cosas al mismo tiempo que después resulte imposible interpretar el resultado.
- Congela tu escenario base. Guarda las reglas, parámetros, datos, costes y métricas del backtest original. Ese resultado será el punto contra el que compararás todo lo demás.
- Identifica los supuestos vulnerables. Revisa especialmente costes, ejecución, calidad de los fills, régimen de mercado y cualquier variable que pueda estar beneficiando al sistema más de la cuenta.
- Define un escenario adverso concreto. Puedes aumentar spread o slippage, retrasar las entradas, eliminar algunas operaciones o probar condiciones de mercado diferentes. El cambio debe responder a una pregunta, no ser un número elegido al azar.
- Decide qué métricas vas a observar antes de ver el resultado. Rentabilidad neta, esperanza matemática, profit factor, drawdown, rachas y distribución de operaciones pueden deteriorarse de formas muy diferentes. Si necesitas refrescar esta parte, tienes la lección sobre cómo interpretar las métricas de un backtest.
- Prueba primero las variables por separado. Si empeoras simultáneamente el spread, el slippage, las entradas y el régimen de mercado, quizá descubras que el sistema falla, pero no sabrás qué lo provocó.
- Después construye escenarios combinados. Una vez que conoces las sensibilidades individuales, puedes estudiar qué ocurre cuando varias condiciones adversas aparecen juntas.
- Busca el punto de ruptura. No te limites a preguntar si el sistema “pasa” o “no pasa”. Averigua cuánto tiene que deteriorarse una variable antes de que la expectativa desaparezca o el riesgo entre en una zona inaceptable para tu plan.
- Documenta el resultado antes de modificar el sistema. Si cada vez que una prueba revela una debilidad cambias inmediatamente un parámetro, puedes terminar optimizando contra tus propios stress tests.
Ese último punto conecta directamente con el overfitting en trading. Un stress test deja de ser una prueba independiente si empiezas a utilizar cada fallo como una nueva oportunidad para ajustar el sistema hasta que apruebe.
Ejemplo: cuánto deterioro puede soportar la expectativa
Vamos a poner números porque aquí se entiende muchísimo mejor.
Supongamos un sistema hipotético cuya expectativa antes de costes es:
Expectativa bruta = +0.15 R por operación
Utilizaremos R como unidad de riesgo. Si para tu sistema 1 R equivale a 1,000 MXN, entonces +0.15 R serían 150 MXN de expectativa bruta media por operación. El importe concreto no importa para el ejemplo.
Ahora supongamos que spread, comisiones y slippage representan en promedio:
Costes = 0.05 R por operación
En esta simplificación:
Expectativa neta = expectativa bruta − costes
Así que:
+0.15 R − 0.05 R = +0.10 R
Hasta aquí, el sistema mantiene una expectativa positiva.
Ahora empezamos a estresar los costes:
| Coste medio | Expectativa neta |
|---|---|
| 0.05 R | +0.10 R |
| 0.08 R | +0.07 R |
| 0.10 R | +0.05 R |
| 0.14 R | +0.01 R |
| 0.15 R | 0.00 R |
| 0.18 R | -0.03 R |
Aquí aprendemos algo que el resultado original no mostraba directamente.
Con los supuestos simplificados del ejemplo, aproximadamente 0.15 R de coste medio consumiría toda la expectativa bruta estimada.
Ese es el punto de ruptura por costes bajo este modelo.
Ahora añade otra condición adversa.
Supongamos que al introducir una ejecución ligeramente peor la expectativa bruta ya no es +0.15 R, sino +0.11 R.
Y mantengamos unos costes estresados de 0.10 R:
+0.11 R − 0.10 R = +0.01 R
El resultado todavía sería ligeramente positivo dentro de nuestra muestra hipotética.
Pero yo no me quedaría con “sigue ganando”.
Me quedaría con una conclusión mucho más informativa:
el sistema tiene muy poco margen cuando coinciden una ejecución peor y unos costes superiores.
Eso es exactamente lo que queremos sacar de un stress test.
El punto de ruptura importa más que un simple “aprobado”
Hay una diferencia enorme entre decir:
“Mi estrategia soportó el stress test”.
y decir:
“El sistema mantiene una expectativa positiva hasta que los costes aumentan aproximadamente X bajo las condiciones que he modelado”.
La segunda frase te enseña mucho más.
Piensa en dos sistemas que comienzan con una expectativa hipotética de +0.20 R.
El sistema A se deteriora progresivamente:
+0.20 R → +0.16 R → +0.11 R → +0.05 R → -0.01 R.
El sistema B hace esto:
+0.20 R → +0.18 R → -0.12 R.
Los dos terminan fallando si llevas el estrés suficientemente lejos. Eso no es sorprendente.
Lo interesante es cómo llegan al fallo.
El segundo parece tener una zona especialmente frágil. Un cambio relativamente pequeño produce un deterioro enorme.
Yo prestaría mucha atención a eso.
Un buen stress test debería ayudarte a entender una transición parecida a esta:
condiciones normales → deterioro → zona crítica → punto de ruptura
No necesitas encontrar un sistema que sobreviva a cualquier cosa. Necesitas conocer sus límites.
Escenarios históricos: poner al sistema frente a condiciones que ya ocurrieron
Una forma especialmente intuitiva de hacer análisis de escenarios consiste en utilizar periodos históricos difíciles.
Una estrategia tendencial puede analizarse durante mercados prolongadamente laterales.
Una estrategia de reversión a la media puede ponerse frente a movimientos direccionales excepcionalmente persistentes.
Un sistema intradía puede examinar episodios de volatilidad y liquidez muy distintos de los que predominan en su muestra normal.
El atractivo de un escenario histórico está claro: no necesitas imaginar que esas condiciones podrían existir porque sabes que ya existieron.
Pero eso tampoco convierte el peor periodo histórico que encuentres en “el peor escenario posible”.
El futuro puede presentar combinaciones distintas.
Por eso yo combinaría dos tipos de análisis:
| Tipo de escenario | Qué aporta |
|---|---|
| Histórico | Sabes que esas condiciones ya se produjeron |
| Hipotético | Te permite estudiar riesgos que quizá no aparecen claramente en tu muestra |
| Combinado | Permite modificar un episodio histórico con supuestos todavía más conservadores |
| Punto de ruptura | Busca qué tendría que ocurrir para que el sistema deje de cumplir tus criterios |
Los escenarios históricos son evidencia. No son una frontera de lo que el mercado puede hacer.
Escenarios hipotéticos: no tienen que haber ocurrido para ser útiles
Aquí hay que encontrar un equilibrio.
Un escenario hipotético no puede consistir en inventar cualquier cosa y presentarla como probable.
Pero tampoco necesita haber ocurrido exactamente de esa forma para enseñarte algo.
Imagina que durante tu backtest has observado por separado episodios con spreads altos, otros con bastante slippage y otros con volatilidad extrema.
Quizá las tres condiciones nunca coincidieron en tu muestra.
Puedes construir un escenario donde sí coincidan para comprobar qué ocurriría.
Eso no significa afirmar:
“Este escenario sucederá”.
Significa preguntar:
“Si estas vulnerabilidades aparecen simultáneamente, ¿qué ocurre con el sistema?”
Esa es una pregunta perfectamente válida.
Severidad no significa absurdo
Uno de los errores más fáciles es pensar que un stress test es mejor cuanto más extremo sea.
No necesariamente.
Si multiplicas el spread por diez, eliminas la mitad de las operaciones y empeoras todas las ejecuciones de forma brutal, probablemente conseguirás destruir casi cualquier estrategia.
¿Y qué aprendiste?
Puede que muy poco.
El escenario debe ser suficientemente adverso para revelar debilidades, pero también necesita una razón.
Puedes trabajar con tres niveles conceptuales:
| Nivel | Interpretación |
|---|---|
| Adverso razonable | Algo suficientemente realista como para preocuparnos |
| Severo | Condiciones poco frecuentes, pero útiles para evaluar resistencia |
| Extremo / punto de ruptura | No pretende representar normalidad; busca descubrir dónde falla el sistema |
Lo importante es no confundirlos.
Si utilizas un escenario exagerado únicamente para localizar el punto de ruptura, perfecto. Solo tienes que interpretar el resultado como lo que es.
No mires únicamente la rentabilidad final
Un stress test puede alterar mucho más que el beneficio acumulado.
Imagina dos versiones de un mismo sistema que terminan prácticamente en el mismo resultado neto.
La primera tiene un drawdown moderado y una distribución de operaciones relativamente estable.
La segunda entra en un drawdown enorme y después se recupera gracias a dos trades excepcionales.
¿Son equivalentes?
Claramente no.
Por eso conviene volver a lo aprendido sobre cómo evaluar un backtest. Una cifra final no describe toda la distribución de resultados ni todo el riesgo que tuviste que soportar para llegar hasta ella.
En un stress test yo miraría especialmente qué cambia en la expectativa, el profit factor, el drawdown, las rachas, la dependencia de operaciones extraordinarias y la estabilidad general de la curva.
No necesitas convertir esta lección en otro análisis completo de métricas. Ese trabajo ya tiene su espacio dentro del curso. Aquí nos interesa ver cómo se deterioran esas métricas cuando estresamos los supuestos.
Stress testing de la ejecución
Esta parte suele ser especialmente reveladora en estrategias rápidas.
Un backtest puede asumir que entras exactamente al precio que genera una señal.
Pero en real pueden ocurrir cosas distintas.
Tu orden puede ejecutarse algo peor. Puedes detectar la señal con retraso. El spread puede cambiar en el momento de entrada. Incluso puedes perder una operación concreta.
Por eso puedes probar escenarios como retrasar sistemáticamente determinadas entradas o aplicar un slippage menos favorable.
La pregunta no es si puedes modelar cada microdetalle perfectamente. Eso es casi imposible.
La pregunta es si tu resultado necesita una precisión de ejecución tan extraordinaria que cualquier pequeña desviación elimina la ventaja.
Yo sería especialmente cuidadoso con sistemas cuyo beneficio esperado por operación es muy pequeño, porque ahí unos cuantos puntos básicos adicionales de fricción pueden cambiar bastante el resultado.
Si quieres practicar la implementación del sistema en una plataforma antes de comprometer capital real, puedes revisar Pepperstone y consultar las condiciones disponibles mediante nuestro enlace. Una cuenta de práctica puede ayudarte a entender el flujo operativo, pero no deberías tratar una simulación como prueba de que la ejecución real será idéntica.
Stress testing según el régimen de mercado
Otro eje importante es preguntarte si la estrategia depende demasiado de un tipo de mercado.
Un sistema tendencial y uno de reversión a la media pueden reaccionar de forma casi opuesta ante el mismo cambio de régimen.
Por eso no basta con saber que tu muestra tiene muchos años.
Puedes tener diez años de datos y, aun así, concentrar la mayor parte del edge en unas pocas condiciones concretas.
Lo que quieres estudiar es algo más parecido a esto:
| Condición | Pregunta útil |
|---|---|
| Alta volatilidad | ¿El aumento de rango ayuda al sistema o dispara pérdidas y slippage? |
| Baja volatilidad | ¿Desaparecen las oportunidades o aumenta el ruido relativo? |
| Tendencia fuerte | ¿El sistema aprovecha la persistencia o entra repetidamente contra ella? |
| Rango | ¿Las falsas rupturas deterioran la estrategia? |
| Menor liquidez | ¿Los costes y la ejecución empiezan a dominar el resultado? |
Esto no significa que una estrategia tenga que funcionar igual en todos los regímenes.
De hecho, sería extraño exigirlo.
Una estrategia puede tener sentido precisamente porque explota una condición determinada.
La pregunta es si sabes cuál.
Hay una diferencia enorme entre decir “mi estrategia funciona” y decir:
“Mi estrategia parece tener ventaja principalmente bajo estas condiciones, y se degrada de esta manera cuando el entorno cambia”.
La segunda descripción demuestra mucho más conocimiento del sistema.
El reverse stress test: empezar por el fracaso
Hay una variante especialmente interesante del enfoque.
En lugar de preguntar:
“¿Qué pasa si aumenta el spread?”
puedes empezar preguntando:
“¿Qué tendría que ocurrir para que este sistema dejara de ser viable?”
Después trabajas hacia atrás.
Quizá descubres que bastaría un aumento relativamente pequeño de los costes.
O que necesitarías un deterioro muy grande.
O que la esperanza se mantiene positiva, pero el drawdown alcanza antes un nivel que hace inviable la implementación.
Ese enfoque se conoce habitualmente como reverse stress testing.
No necesitas convertirlo en una metodología separada. Aquí nos interesa porque obliga a buscar de forma explícita el fracaso, en lugar de diseñar pruebas esperando que el sistema las supere.
Y esa mentalidad me gusta mucho.
Cuando estás validando una estrategia, deberías intentar encontrar motivos para desconfiar de ella antes de buscar motivos adicionales para enamorarte del resultado.
Cuidado con optimizar después de cada fallo
Aquí aparece una de las trampas más peligrosas de todo el módulo.
Haces un stress test.
El sistema falla con más slippage.
Modificas un parámetro.
Ahora supera esa prueba.
Lo sometes a otro escenario.
Falla durante mercados laterales.
Añades un filtro.
Vuelves a probar.
Falla con determinados costes.
Cambias el stop.
Si repites ese proceso suficientes veces, puede ocurrir algo curioso: el stress test deja de ser una prueba y se convierte en otro conjunto de datos sobre el que estás optimizando.
Es exactamente el tipo de comportamiento que queremos evitar cuando trabajamos con sistemas.
No significa que nunca puedas mejorar una estrategia después de descubrir una vulnerabilidad.
Claro que puedes.
Pero debes separar las fases.
Primero encuentras y documentas la debilidad.
Después intentas comprenderla.
Luego decides si merece modificar el sistema.
Y si lo modificas, necesitarás nueva evidencia que no hayas utilizado para diseñar el cambio.
Por eso este módulo no puede entenderse como una colección de técnicas independientes. El análisis de sensibilidad, la optimización, el walk-forward, Monte Carlo y el stress testing forman distintas capas de una misma pregunta: ¿cuánto podemos confiar en que el comportamiento que observamos no sea únicamente producto de unos supuestos demasiado favorables?
¿Cuándo ha superado un sistema un stress test?
No existe una cifra universal.
No hay un máximo drawdown que automáticamente signifique “aprobado”.
Tampoco existe un profit factor concreto que convierta cualquier estrategia en robusta.
Y yo tendría cuidado con cualquiera que intentara darte un número único sin conocer el sistema.
Los criterios dependen del tipo de estrategia, el mercado, los costes, el horizonte temporal, la tolerancia al riesgo y la forma en que pretendes ejecutarla.
Lo importante es otra cosa:
define qué considerarías un deterioro inaceptable antes de observar el resultado.
Si primero haces la prueba y después decides qué criterio permite aprobarla, es muy fácil mover la portería.
Imagina que dices previamente:
“Si bajo un escenario de costes adversos la expectativa se vuelve negativa, consideraré que el sistema depende demasiado de una ejecución barata”.
Perfecto.
Has definido una condición observable.
Otro sistema puede necesitar un criterio diferente. Quizá conserva expectativa positiva, pero produce un drawdown que hace inviable su uso.
El stress test no debe reducirse a un sello de “aprobado” o “reprobado”. Debe darte un mapa de vulnerabilidades.
Qué significa realmente que un sistema aguante bien el estrés
Cuando una estrategia conserva un comportamiento razonable bajo perturbaciones relevantes, tienes una evidencia adicional a su favor.
Pero cuidado con la palabra “prueba”.
No has demostrado que funcionará en el futuro.
Has demostrado algo mucho más limitado y, a la vez, mucho más útil:
que el resultado histórico no desaparece inmediatamente cuando haces menos favorables algunos de sus supuestos importantes.
Eso aumenta la calidad de la evidencia.
No elimina la incertidumbre.
Por eso la robustez no sale de una única prueba espectacular. Sale de varias piezas que cuentan una historia razonablemente coherente.
Una estrategia cuyos parámetros tienen cierta estabilidad, se comporta razonablemente fuera de muestra, sobrevive a distintos escenarios de Monte Carlo y no se desintegra ante pequeños deterioros de costes o ejecución genera más confianza que otra cuya curva perfecta depende de que absolutamente todo ocurra como en el backtest original.
Pero ésa es ya la pregunta de la siguiente lección.
La idea que quiero que te lleves
Un backtest puede decirte que tu sistema funcionó bajo las condiciones que modelaste.
El stress testing intenta averiguar algo más incómodo:
qué tendría que salir peor para que dejara de funcionar.
Ahí aparecen dependencias que una curva de equity bonita puede ocultar: costes demasiado optimistas, ejecución excesivamente precisa, sensibilidad a un régimen concreto o una expectativa tan pequeña que cualquier fricción adicional se la lleva por delante.
No busques una estrategia que sobreviva intacta a cualquier escenario imaginable. No existe.
Busca entender cómo se deteriora, qué variables le hacen daño y dónde están sus puntos de ruptura.
Y cuando lleves estas pruebas a la práctica, intenta mantener la misma disciplina: compara los supuestos de tu modelo con condiciones observables y no confundas una plataforma o una cuenta demo con una garantía sobre los resultados reales. Si quieres revisar una alternativa para practicar y comprobar condiciones de operativa, puedes consultar Pepperstone y la promoción disponible mediante FinanMercado.
Con esto ya tenemos otra pieza importante del proceso de validación. El siguiente paso es integrar sensibilidad, optimización, walk-forward, Monte Carlo y stress testing para responder una pregunta más amplia: cómo comprobar la robustez de un sistema de trading.