La estacionalidad juega a favor, pero la prima local no acompaña igual
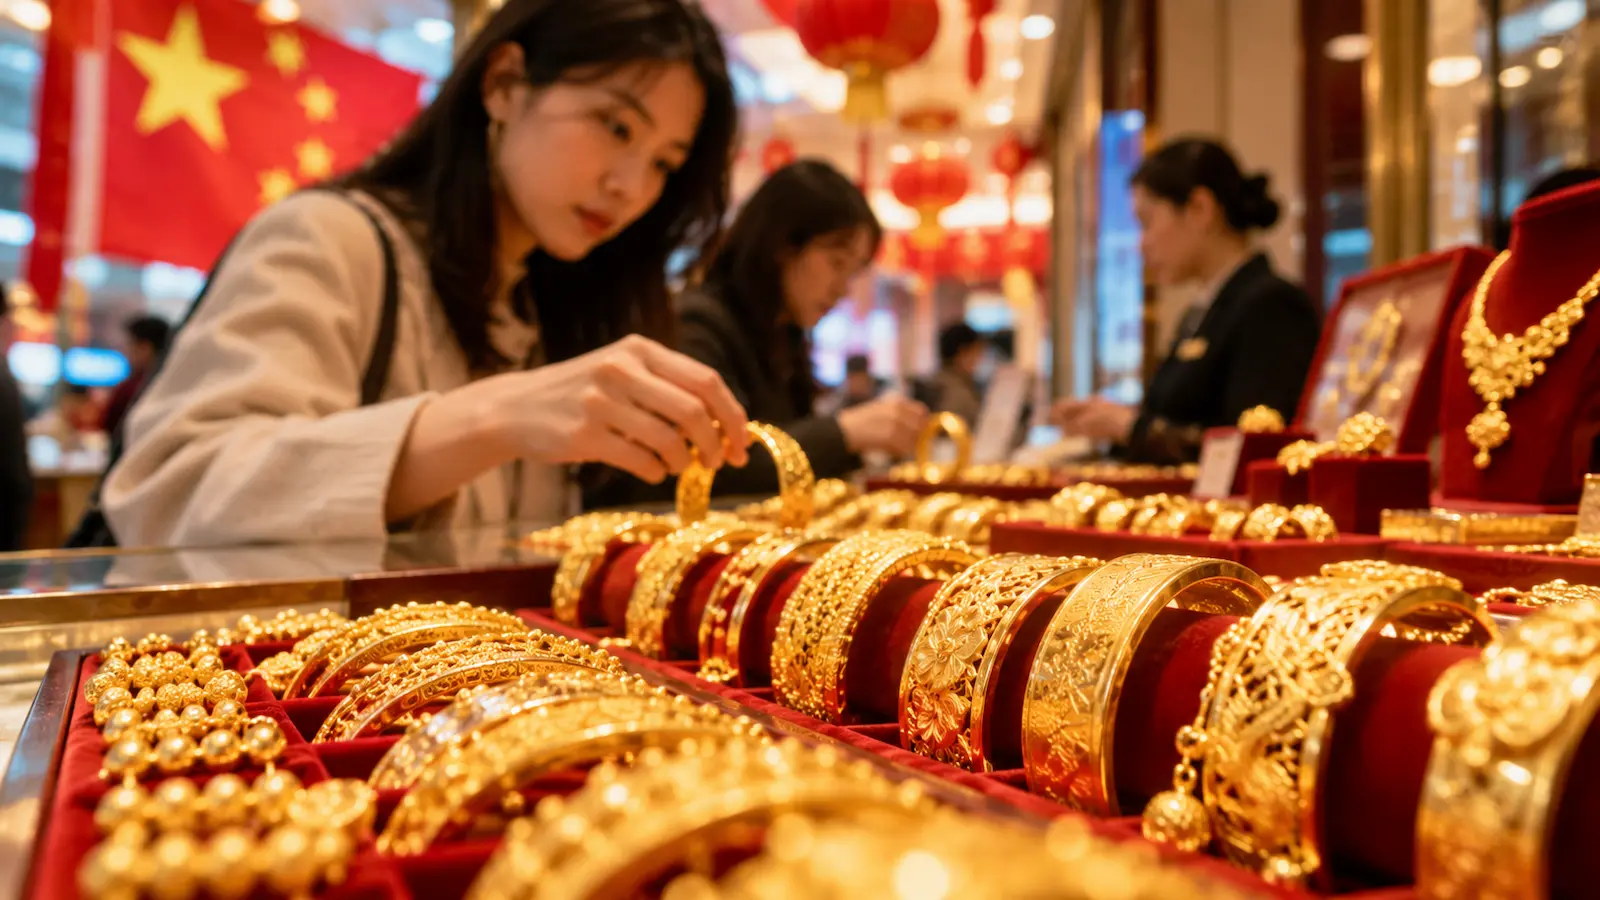
La Semana Dorada suele marcar el inicio de la temporada fuerte de compras de oro en China. El World Gold Council (WGC) señala que estas fechas acostumbran traer más ventas de joyería, reposición de inventarios por parte del comercio y primas locales más firmes. La idea es sencilla: cuando la demanda doméstica aprieta, el oro negociado en China suele mostrar una mayor prima frente al precio internacional.
Este año, sin embargo, la señal previa al feriado es menos contundente. El gráfico semanal del WGC, construido con el Au9999 de la Shanghai Gold Exchange y el LBMA Gold Price PM, muestra que la prima de 2026 llega a la Semana Dorada por debajo del promedio estacional de 2016-2025. No significa que la demanda vaya a fallar, pero sí que el habitual empuje previo a las fiestas no aparece con la misma fuerza.
La prima de Shanghái conviene leerla como un termómetro, no como una señal de trading. El WGC la utiliza como una medida indicativa de la diferencia entre el precio local chino y el internacional. Puede reflejar demanda física, pero también condiciones de oferta y disponibilidad de metal. Por eso, el punto importante será comprobar si esa prima se fortalece cuando vuelva la liquidez doméstica después del feriado.
La joyería china llega débil, aunque la inversión cuenta otra historia
La debilidad está concentrada sobre todo en joyería. En el segundo trimestre, la demanda de joyería de oro en China continental cayó 28% interanual hasta 50 toneladas, su nivel más bajo para un segundo trimestre desde 2004. En el primer semestre sumó 136 toneladas, 30% menos que un año antes. El WGC atribuye buena parte de esa caída a precios elevados y volátiles, junto con una confianza del consumidor frágil.
Hay un matiz importante: los consumidores chinos compran menos oro en peso, pero no necesariamente gastan menos. El gasto en joyería aumentó 11% en el primer semestre hasta US$21,000 millones. Además, la inversión ha sido mucho más resistente: las compras de lingotes y monedas alcanzaron 314 toneladas en el primer semestre, el mayor registro para ese periodo según el WGC. Hablar simplemente de “demanda china débil” oculta esa división entre consumo de joyería e inversión.
Los datos más recientes también dejan señales mixtas. El WGC informó que los retiros de oro de la Shanghai Gold Exchange cayeron de forma poco habitual en agosto, reflejando enfriamiento de la demanda mayorista y persistente debilidad de la joyería. Al mismo tiempo, los ETF de oro cotizados en China añadieron 11 toneladas durante ese mes y elevaron sus tenencias conjuntas a 293 toneladas. La Semana Dorada servirá, sobre todo, para comprobar si vuelve el comprador de joyería.
Dólar y tasas siguen siendo el otro lado de la ecuación
La demanda china no se mueve en vacío. En la semana terminada el 25 de septiembre, el LBMA Gold Price PM cayó 2% hasta US$4,261 por onza, según el WGC, en un entorno de mayores rendimientos de los bonos estadounidenses y un dólar más firme. El 16 de septiembre, la Reserva Federal había subido en 25 puntos base su rango objetivo de tasas, hasta 3.75%-4.00%.
Para el trader mexicano, esto importa por dos vías. Primero, el oro internacional se cotiza principalmente en dólares, por lo que cambios en el dólar y en los rendimientos pueden modificar la lectura del metal. Segundo, para quien mide su exposición en pesos, el USD/MXN puede amplificar o amortiguar el movimiento del oro internacional. Un oro estable en dólares no implica necesariamente un precio estable en pesos.
También conviene distinguir instrumento y subyacente. Seguir oro spot no es lo mismo que operar un futuro, un ETF o un CFD. En un derivado pueden entrar margen, apalancamiento, spreads y costes de financiación. Quien compare acceso al mercado desde México puede consultar opciones de brokers para materias primas y, si utiliza derivados, revisar las condiciones de los brokers que ofrecen CFDs. La volatilidad del oro no debe confundirse con una oportunidad automática.
El 8 de octubre será la primera prueba después del feriado
La Shanghai Gold Exchange estará cerrada del 1 al 7 de octubre por el feriado del Día Nacional y reanudará operaciones el jueves 8. La Bolsa de Shanghái y la de Shenzhen tienen el mismo calendario de reapertura. Eso deja varios días en los que el oro seguirá moviéndose en mercados internacionales mientras buena parte de las referencias domésticas chinas permanece cerrada.
Para el mercado, la lectura útil llegará al regreso. Si las primas locales se afirman y la reposición comercial mejora, habrá más evidencia de que el patrón estacional está dando apoyo a la demanda física. Si permanecen contenidas pese a entrar en una época tradicionalmente fuerte, ganarán peso los factores que ya frenaron la joyería durante el año: precios altos y cautela del consumidor.
Desde México, esa señal no debe leerse sola. Los próximos datos estadounidenses también pueden modificar las expectativas sobre la Fed, el dólar y los rendimientos. La clave está en separar tres fuerzas: demanda física china, precio internacional del oro y tipo de cambio. La Semana Dorada puede aportar una pista relevante, pero necesitará confirmación cuando Shanghái vuelva a operar.