Qué es el Profit Factor en trading
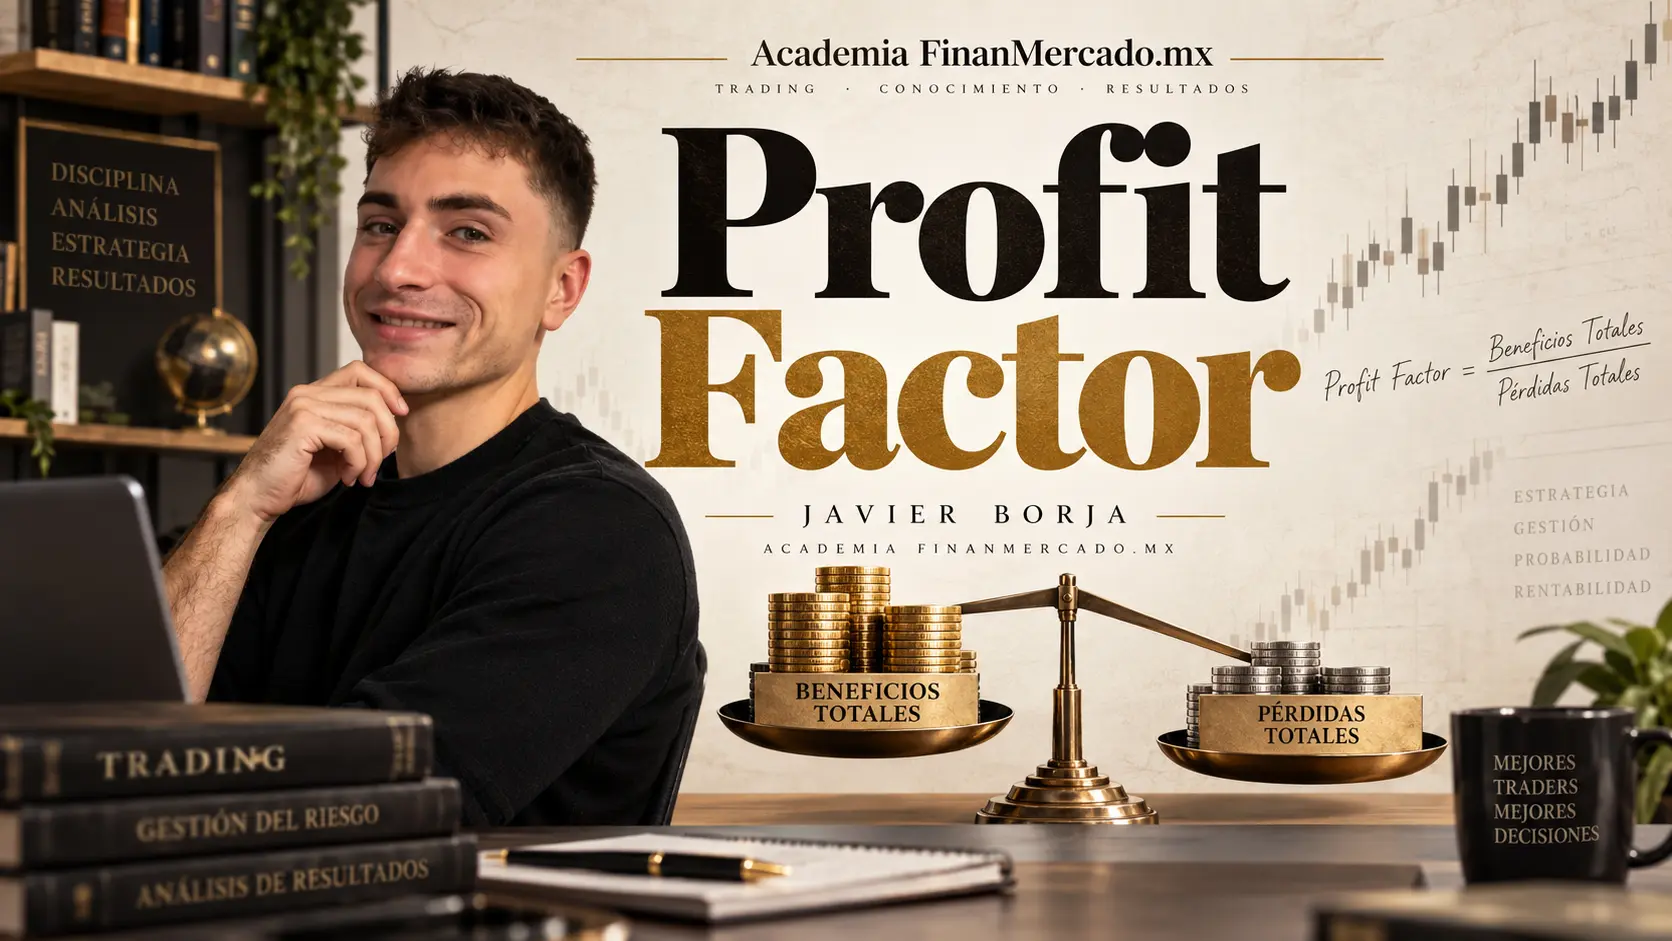
El Profit Factor, o factor de beneficio, es la relación entre la suma de los resultados de todas las operaciones ganadoras y la suma absoluta de los resultados de todas las operaciones perdedoras.
La fórmula es:
Profit Factor = Ganancia bruta / |Pérdida bruta|
MetaTrader 5 lo define precisamente como la relación entre beneficio bruto y pérdidas brutas dentro de sus reportes de simulación. TradingView utiliza la misma lógica para su métrica.
La forma más intuitiva de leerlo es esta:
¿Cuánto generó mi sistema en operaciones ganadoras por cada peso que perdió en operaciones perdedoras?
Por ejemplo:
- ganancias acumuladas: 12,000 MXN;
- pérdidas acumuladas: 8,000 MXN;
- Profit Factor: 12,000 / 8,000 = 1.50.
Por cada 1 MXN perdido, el sistema produjo 1.50 MXN en operaciones ganadoras.
Si esos resultados ya incluyen todos los costes que hayas decidido modelar, el beneficio neto de la muestra sería:
12,000 – 8,000 = 4,000 MXN
Parece una métrica muy fácil de interpretar. Y lo es matemáticamente.
El problema aparece cuando pasamos de calcularla a decidir qué significa.
Cómo calcular el Profit Factor paso a paso
Supongamos que estás revisando un backtest y has obtenido estos resultados:
| Resultado | Importe |
|---|---|
| Total de operaciones ganadoras | +12,000 MXN |
| Total de operaciones perdedoras | -8,000 MXN |
| Resultado neto | +4,000 MXN |
Para calcular el Profit Factor, tomas la pérdida en valor absoluto:
Profit Factor = 12,000 / 8,000 = 1.50
No divides el beneficio neto entre las pérdidas. Tampoco divides la ganancia media entre la pérdida media.
Son cosas distintas.
Aquí hay además un detalle que suele generar confusión: las palabras gross profit y gross loss no significan necesariamente que el cálculo esté ignorando todos los costes de trading.
Depende de cómo construya el reporte cada plataforma.
Por ejemplo, en el informe de historial de MetaTrader 5, el resultado de una operación utilizado para clasificarla como positiva o negativa descuenta comisión, tasas y swap.
En tu propio backtest puede no ocurrir así.
Por eso yo no me limitaría a leer el número que aparece en pantalla. Revisaría primero qué datos entraron en el cálculo.
Spread, comisiones, slippage, financiación y otras fricciones pueden cambiar un sistema aparentemente rentable. Esta es una de las razones por las que el backtesting debe intentar representar de forma razonable las condiciones que realmente tendrás al ejecutar.
No restes los costes al final sin más
Supongamos que tienes una pequeña ganancia de 20 MXN y pagaste 30 MXN entre costes asociados a esa operación.
Después de costes, esa operación ya no es ganadora. Es perdedora.
Eso significa que, si quieres calcular un Profit Factor neto realista, lo correcto es ajustar cada operación por sus costes y después volver a separar resultados positivos y negativos.
No basta con calcular un Profit Factor bruto y restarle posteriormente una cantidad al numerador.
Esta diferencia parece pequeña, pero en sistemas de alta frecuencia o con márgenes estrechos puede cambiar bastante la lectura.
Si quieres trabajar esta parte del curso con MetaTrader 5, Pepperstone es la plataforma que recomendamos especialmente para traders. Su oferta actual incluye MT5 y su documentación describe el Strategy Tester para hacer backtesting y optimización de estrategias. Antes de abrir una cuenta, revisa siempre qué entidad, productos y condiciones se aplican a tu residencia.
Consultar Pepperstone y la promoción disponible mediante nuestro enlace
Qué significa un Profit Factor de 1, 1.5 o 2
Aquí conviene separar matemáticas de interpretación.
Un Profit Factor inferior a 1 significa que, en la muestra y bajo la forma de cálculo utilizada, las pérdidas fueron mayores que las ganancias.
Un Profit Factor de 1 significa que ganancias y pérdidas fueron iguales.
Un Profit Factor superior a 1 significa que las ganancias superaron a las pérdidas.
Y hasta ahí podemos ser tajantes.
Lo que no haría es construir una tabla diciendo que 1.3 es “malo”, 1.7 es “bueno”, 2 es “excelente” y 3 es “extraordinario”.
No existe un número mágico que convierta automáticamente un backtest en bueno.
Un Profit Factor de 1.50 significa exactamente esto:
por cada unidad perdida se generaron 1.50 unidades de ganancia dentro de esa muestra.
Nada más.
Que ese 1.50 sea convincente o no depende de preguntas mucho más interesantes:
- ¿salió de 25 operaciones o de 2,500?
- ¿qué periodo de mercado estás midiendo?
- ¿incluiste costes realistas?
- ¿una sola operación explica gran parte de las ganancias?
- ¿el resultado se mantiene fuera de la muestra usada para desarrollar el sistema?
- ¿qué drawdown tuvo?
- ¿cómo se comporta en distintos regímenes?
- ¿el tamaño de posición fue consistente?
- ¿el sistema fue optimizado precisamente para maximizar esta métrica?
Por eso la lección sobre cuántas operaciones necesita un backtest es mucho más importante de lo que parece.
¿Entonces un Profit Factor más alto no es mejor?
Si todo lo demás fuese exactamente igual, sí: un Profit Factor mayor significa una relación más favorable entre ganancias y pérdidas acumuladas.
Pero en trading casi nunca puedes asumir que todo lo demás es igual.
Mira este ejemplo:
| Sistema | Ganancias brutas | Pérdidas brutas | Profit Factor | Beneficio neto |
|---|---|---|---|---|
| A | 20,000 MXN | 10,000 MXN | 2.00 | 10,000 MXN |
| B | 125,000 MXN | 100,000 MXN | 1.25 | 25,000 MXN |
El sistema A tiene un Profit Factor mucho mayor.
El sistema B produjo más beneficio neto absoluto.
¿Es B mejor? Tampoco podemos concluir eso.
No conocemos el capital utilizado, la duración, el número de operaciones, el drawdown, la volatilidad de resultados ni el riesgo asumido.
Ese es precisamente el punto: el Profit Factor es un ratio, no una evaluación completa del sistema.
Cómo se relacionan Profit Factor, win rate y payoff ratio
Esta es probablemente la forma más útil de entender qué está ocurriendo detrás del Profit Factor.
Las ganancias brutas dependen básicamente de dos cosas:
número de operaciones ganadoras × ganancia media
Y las pérdidas brutas dependen de:
número de operaciones perdedoras × pérdida media
Por tanto:
Profit Factor = (n.º de ganadoras × ganancia media) / (n.º de perdedoras × pérdida media)
Si expresamos la misma relación mediante tasas y suponemos, para simplificar, que no hay operaciones break-even:
Profit Factor = (Win Rate × Ganancia media) / (Loss Rate × Pérdida media)
Y como el payoff ratio es:
Ganancia media / Pérdida media
podemos escribir:
Profit Factor = (Win Rate × Payoff Ratio) / (1 – Win Rate)
Esto explica por qué dos sistemas completamente diferentes pueden terminar con exactamente el mismo Profit Factor.
Imagina estos dos casos:
| Sistema | Win rate | Payoff ratio | Profit Factor |
|---|---|---|---|
| A | 60% | 1.00 | 1.50 |
| B | 40% | 2.25 | 1.50 |
El sistema A acierta más, pero sus ganancias medias son similares a sus pérdidas medias.
El sistema B pierde con mayor frecuencia, pero cuando gana obtiene bastante más que lo que pierde en promedio.
Los dos llegan al mismo Profit Factor.
Sin embargo, no se sienten igual al operarlos y no tienen por qué producir la misma distribución de rachas, drawdowns o necesidades psicológicas.
Esto también demuestra por qué obsesionarse únicamente con subir el porcentaje de acierto suele ser un error. Si aumentas el win rate sacrificando demasiado payoff, el resultado global puede empeorar.
Profit Factor vs Expectancy: se parecen, pero responden preguntas distintas
Vienes de estudiar la expectancy en trading, así que merece la pena conectar ambas métricas sin repetir aquella lección.
La expectancy pregunta:
¿cuánto gana o pierde mi sistema, en promedio, por operación?
El Profit Factor pregunta:
¿cuánto produjeron en conjunto mis ganancias por cada unidad que perdí?
Una se expresa normalmente en dinero, puntos, porcentaje o R por operación.
La otra es un ratio sin unidad.
Si ambas se calculan utilizando exactamente las mismas operaciones y el mismo tratamiento de costes, un Profit Factor superior a 1 y una expectancy positiva describen una muestra rentable desde dos perspectivas diferentes.
Pero no son intercambiables.
Imagina 100 operaciones con:
- ganancias brutas de 15,000 MXN;
- pérdidas brutas de 10,000 MXN;
- beneficio neto de 5,000 MXN.
Profit Factor:
15,000 / 10,000 = 1.50
Expectancy simple sobre esa muestra:
5,000 / 100 = 50 MXN por operación
El Profit Factor te ofrece una relación.
La expectancy te da una magnitud promedio por trade.
Yo miraría ambas.
El gran problema del Profit Factor: comprime demasiada información
El atractivo del Profit Factor es precisamente su mayor limitación.
Resume muchísimas operaciones en un solo número.
Al hacer eso, desaparece información que para un trader puede ser crítica.
No te dice cuántas operaciones analizaste
Un PF de 2 obtenido con 12 operaciones no contiene la misma evidencia que un PF de 2 observado en una muestra mucho más amplia y diversa.
No porque exista un número mínimo universal de trades, sino porque las muestras pequeñas son mucho más sensibles a la suerte y a los resultados extremos.
Si haces tres operaciones perdedoras de -1R y una ganadora de +9R:
- ganancia bruta: +9R;
- pérdida bruta: -3R;
- Profit Factor: 3.0.
Suena espectacular.
Pero solo tenemos cuatro operaciones.
Yo no intentaría extraer demasiado de ahí.
Un único outlier puede inflarlo
Supongamos que un sistema tiene decenas de operaciones normales y una ganancia excepcionalmente grande.
Esa operación entra completa en el numerador.
Puede hacer que el Profit Factor mejore mucho aunque el resto del comportamiento sea mediocre.
Eso no significa que debas borrar el outlier porque no te gusta. Si forma parte legítima del sistema, forma parte de los resultados.
Lo que sí debes preguntar es:
¿qué ocurre con el Profit Factor si elimino esa operación únicamente como prueba de sensibilidad?
Si pasa de parecer extraordinario a mediocre, acabas de aprender algo importante sobre la dependencia del sistema respecto de unos pocos resultados.
Dos sistemas pueden tener el mismo Profit Factor y un camino completamente distinto
Este matiz me parece especialmente importante.
Toma estos seis resultados:
+3R, +3R, -1R, -1R, -1R, -1R
Tenemos:
- ganancias: +6R;
- pérdidas: -4R;
- Profit Factor: 1.50.
Ahora cambia únicamente el orden:
-1R, -1R, -1R, -1R, +3R, +3R
El Profit Factor continúa siendo exactamente 1.50.
No hemos cambiado ninguna operación.
Pero para el trader, la experiencia es muy diferente: en la segunda secuencia atraviesa primero cuatro pérdidas consecutivas y un drawdown de 4R antes de que lleguen las dos ganancias.
El Profit Factor no ve el orden.
Solo suma.
Por eso un buen PF puede coexistir perfectamente con una experiencia de riesgo bastante difícil.
Y precisamente por eso tu siguiente lección será la Equity Curve: ahí dejamos de observar solo los resultados agregados y empezamos a mirar cómo se fueron acumulando en el tiempo.
El tamaño de posición también puede distorsionar la comparación
Hay otra pregunta que yo haría antes de comparar dos Profit Factors:
¿las operaciones utilizaron un riesgo comparable?
Imagina que al principio de un backtest operas posiciones pequeñas y más adelante aumentas mucho el tamaño.
Los trades recientes tendrán mucho más peso en un Profit Factor calculado en MXN o USD.
Eso puede ser correcto si ese position sizing forma parte real del sistema que quieres evaluar.
Pero si estás intentando estudiar únicamente la calidad del setup o de las reglas de entrada y salida, puedes estar mezclando dos efectos diferentes:
- comportamiento de la estrategia;
- política de tamaño de posición.
Una solución habitual para ciertos análisis es normalizar los resultados a una unidad común, por ejemplo R, o mantener un riesgo fijo durante el test.
No porque R sea mágicamente superior, sino porque te permite responder una pregunta más limpia.
Siempre define qué estás intentando medir antes de elegir la métrica.
Un Profit Factor alto no protege contra el overfitting
Este error aparece mucho cuando empezamos a optimizar sistemas.
Pruebas diez parámetros.
Luego cien.
Después miles de combinaciones.
Y eliges la configuración con mayor Profit Factor histórico.
El número puede verse fantástico y no contener una ventaja que vaya a sobrevivir fuera de esos datos.
Has seleccionado precisamente la combinación que mejor encajó con el pasado.
Aquí el problema ya no es la fórmula del Profit Factor. El problema es cómo llegaste a ese resultado.
Por eso, si un PF especialmente alto aparece después de una optimización intensa, yo prestaría más atención, no menos.
En la lección de overfitting en trading profundizamos en ese problema. Aquí basta con quedarnos con una regla:
un Profit Factor histórico alto no demuestra por sí solo que hayas descubierto un edge.
Puede ser ventaja.
Puede ser suerte.
Puede ser sobreajuste.
Necesitas más evidencia para distinguirlo.
Los costes pueden hacer que un Profit Factor aparentemente positivo deje de serlo
Un sistema con muchísimo margen entre ganancias y pérdidas puede soportar mejor pequeños errores de modelado que uno que apenas está por encima del equilibrio.
Piensa en un sistema cuyo Profit Factor histórico es 1.05 y cuyo backtest omitió comisiones y slippage.
No hace falta que los costes sean enormes para cambiar la conclusión.
Por eso, cuando evalúes un sistema de trading, yo intentaría que el test incorpore de forma razonable:
- spread;
- comisión;
- slippage cuando sea relevante;
- financiación o swap cuando corresponda;
- cualquier otro coste que dependa del producto y de la ejecución.
Y no usaría las condiciones de otro broker o de otra cuenta porque son “parecidas”.
Si estás valorando Pepperstone, revisa el tipo de cuenta y su estructura de costes actual antes de utilizar esos datos en tus supuestos; Pepperstone publica condiciones distintas según cuenta, plataforma y mercado.
Revisar Pepperstone y consultar la promoción disponible
La promoción o sus condiciones pueden cambiar, así que conviene comprobarlas directamente antes de abrir la cuenta.
Cómo leer el Profit Factor dentro de un backtest
Yo evitaría abrir un reporte y buscar inmediatamente el número más alto.
El proceso que me parece más útil es otro.
Primero, entiende qué estás midiendo: mismo conjunto de reglas, instrumento, periodo, costes y política de posición.
Después revisa la cantidad y diversidad de datos. Una métrica calculada sobre una muestra débil sigue siendo una métrica débil, aunque tenga dos decimales.
Entonces sí, mira el Profit Factor y pregúntate:
- ¿Está por encima o por debajo de 1?
- ¿Cuánto margen existe respecto del equilibrio?
- ¿Qué win rate y payoff están produciendo esa relación?
- ¿Hay una operación o unas pocas operaciones dominando el resultado?
- ¿Qué ocurre al dividir la muestra en distintos periodos?
- ¿Los costes están modelados de forma razonable?
- ¿Cómo fue el camino hasta obtener ese resultado?
- ¿Qué ocurre en datos no utilizados para diseñar u optimizar el sistema?
El Profit Factor empieza a ser realmente útil cuando dejas de preguntarle algo que no puede responder.
No le preguntes:
“¿Es bueno mi sistema?”
Pregúntale:
“Dentro de esta muestra y bajo estos supuestos, ¿cuánta ganancia bruta produjo el sistema por cada unidad de pérdida bruta?”
Esa pregunta sí puede contestarla.
Para entender cómo encaja con el resto de estadísticas, tienes la lección sobre cómo interpretar las métricas de un backtest. Y cuando quieras pasar de leer números aislados a juzgar el conjunto, sigue con cómo saber si un backtest es bueno.
Errores frecuentes al interpretar el Profit Factor
Hay varios errores que yo intentaría eliminar desde ahora.
Pensar que PF 2 significa ganar 200%.
No. Significa que las ganancias brutas fueron dos veces las pérdidas brutas dentro de la muestra. No es una rentabilidad porcentual.
Confundir Profit Factor con riesgo/beneficio de una operación.
El ratio riesgo/beneficio describe normalmente una relación planteada para un trade. El Profit Factor resume resultados realizados de muchas operaciones.
Buscar un número “profesional”.
No existe un umbral universal capaz de decirte si un sistema merece capital real.
Ignorar la muestra.
Un número impresionante calculado con muy pocos trades puede cambiar radicalmente cuando llegan nuevas operaciones.
Ignorar los costes.
Una pequeña ventaja teórica puede desaparecer con fricciones de ejecución.
Suponer que PF alto significa drawdown bajo.
La métrica no conoce el orden de los resultados.
Optimizar únicamente para maximizarlo.
Puedes terminar eligiendo la configuración que mejor memorizó el pasado.
Comparar Profit Factors que no miden lo mismo.
Dos tests con distinto periodo, tamaño de posición, mercado, costes o reglas no se vuelven directamente comparables porque ambos muestren un PF.
¿Qué pasa si no existe ninguna operación perdedora?
Matemáticamente tienes un problema: el denominador es cero.
Profit Factor = ganancias / 0
La división no produce un Profit Factor finito. Dependiendo del software puedes ver infinito, un valor extremo o una representación especial.
Y aquí tendría mucho cuidado con la interpretación.
Un sistema con cero pérdidas en ocho operaciones no se ha convertido de repente en el sistema perfecto.
Probablemente lo primero que necesitas es más información.
La ausencia de pérdidas en una muestra pequeña puede ser precisamente la razón por la que el Profit Factor deja de resultar útil.
La forma en que yo usaría el Profit Factor
El Profit Factor me gusta porque obliga a mirar ganancias y pérdidas juntas.
Eso ya es bastante mejor que presumir de un 80% de acierto sin preguntarte cuánto cuestan las otras 20 operaciones.
Pero no intentaría convertirlo en el juez del sistema.
Lo usaría como una pieza del diagnóstico.
Quiero saber:
- qué relación existe entre ganancias y pérdidas;
- de dónde sale esa relación;
- cuántas observaciones la sostienen;
- qué costes se incluyeron;
- cuánto depende de resultados extremos;
- cómo cambia fuera de la muestra;
- y qué camino tuvo que soportar la cuenta para conseguirla.
Un buen sistema no es el que tiene el número más bonito en una columna.
Es el que muestra evidencia suficientemente sólida de que sus reglas producen una ventaja bajo unas condiciones definidas, con un riesgo que puedes entender y asumir.
Y todavía nos falta una pieza esencial para leer esa historia.
Ahora sigue con la lección de Equity Curve: qué es y qué te dice sobre tu sistema de trading. Ahí vas a ver algo que el Profit Factor no puede mostrarte: el camino que siguieron tus resultados para llegar al número final.