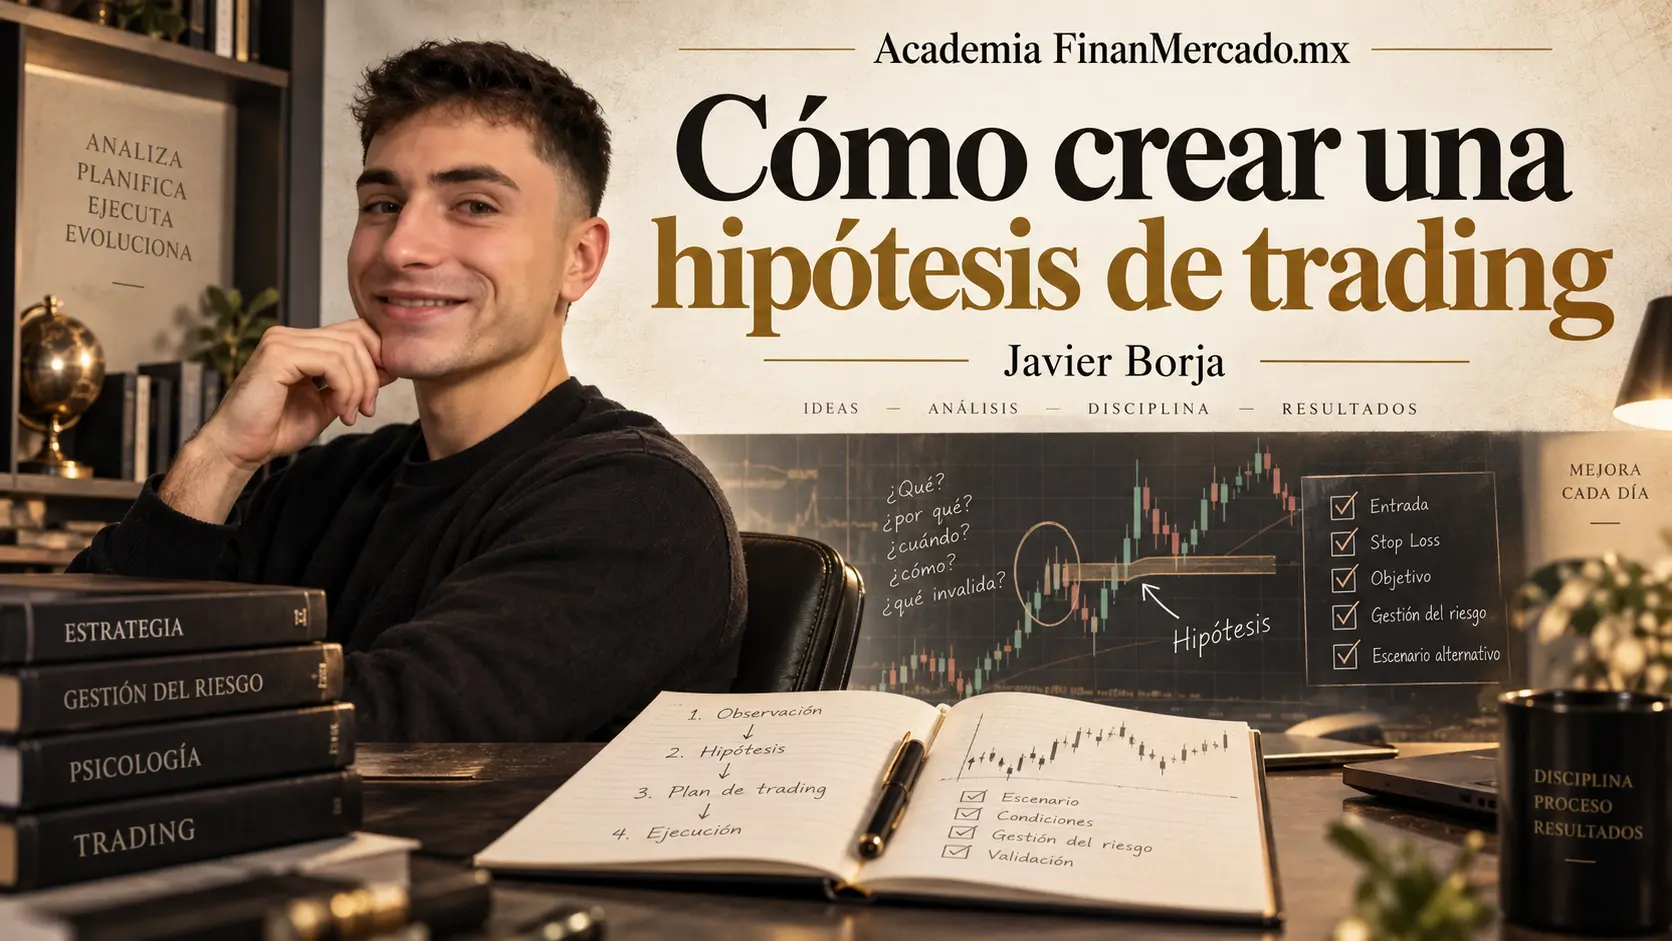
Qué es exactamente una hipótesis de trading
Yo lo separaría de esta forma: una observación te dice que has visto algo interesante; una hipótesis dice qué crees que está ocurriendo; una estrategia plantea cómo intentarías aprovecharlo; un sistema establece cómo actuarás exactamente; y el edge es la ventaja que esperas encontrar y que después tendrás que sostener con evidencia.
| Concepto | La pregunta que responde |
|---|---|
| Observación | ¿Qué comportamiento me ha llamado la atención? |
| Hipótesis | ¿Qué relación creo que existe, en qué condiciones y por qué? |
| Estrategia de trading | ¿Cómo podría intentar aprovechar esa relación? |
| Sistema de trading | ¿Qué reglas concretas hacen que la estrategia sea repetible? |
| Edge | ¿Hay evidencia razonable de una ventaja esperada después de considerar sus riesgos y fricciones? |
Esta distinción evita uno de los errores que más veo en la forma de pensar el trading: confundir una regla con una explicación.
“Comprar cuando la media de 20 cruza la de 50” es una regla. Todavía no explica qué comportamiento del mercado intentas capturar, por qué debería existir ni bajo qué circunstancias esperarías que desapareciera.
Y “el RSI funciona” ni siquiera llega a eso. ¿Funciona para qué? ¿En qué activo? ¿En tendencia o en rango? ¿Durante cuánto tiempo? ¿Qué resultado tendría que aparecer? ¿Contra qué lo estás comparando?
La hipótesis obliga a resolver esas preguntas antes de enamorarte del resultado.
Una buena hipótesis debe poder estar equivocada
Para mí, esta es la propiedad más importante.
Una hipótesis útil tiene que ser falsable, que simplemente significa que debe existir algún resultado capaz de hacerte decir: “con esta evidencia, mi idea no se sostiene como esperaba”.
Si tu explicación se adapta a cualquier resultado, no tienes una hipótesis muy útil.
Imagina esta afirmación:
“Después de barrer liquidez, el smart money mueve el precio hacia donde quiere”.
Si el precio sube, puedes decir que entraron compradores institucionales. Si baja, que buscaban liquidez inferior. Si no se mueve, que están acumulando. El relato puede reinterpretar cualquier gráfico después de verlo.
Eso hace muy difícil ponerlo a prueba.
Una versión investigable tendría que traducir la idea a algo observable: qué evento constituye exactamente esa supuesta toma de liquidez, en qué mercado, qué movimiento esperas después, durante cuánto tiempo y qué tendría que ocurrir para que la relación no aparezca.
No necesitas conocer con certeza la causa del movimiento. De hecho, muchas veces no puedes conocerla. Lo que sí necesitas es separar la historia que cuentas del comportamiento que realmente puedes medir.
Qué debe tener una buena hipótesis de trading
Una buena hipótesis es suficientemente específica para investigarla, pero no está tan cargada de parámetros que parezca diseñada mirando el pasado.
Debe tener una condición observable. No “cuando el mercado esté fuerte”, sino alguna característica que después pueda definirse sin ambigüedad.
También necesita un resultado esperado. Puede ser dirección, reversión, persistencia, expansión de volatilidad, comportamiento relativo o cualquier otra propiedad medible. Una hipótesis no tiene por qué reducirse a “el precio va a subir”.
El horizonte temporal también forma parte de la idea. Afirmar que un breakout suele continuar no significa mucho si no sabemos si estás hablando de las siguientes tres velas, tres sesiones o tres meses.
Después aparece algo que suele olvidarse: la referencia. Si el S&P 500 subió después de cierto evento, eso no demuestra que el evento aporte información si el índice sube con frecuencia de todas maneras. La pregunta interesante es si el comportamiento después de esa condición fue distinto de un punto de comparación razonable.
Y, por último, me gusta que exista una explicación económica, conductual o microestructural plausible. No porque una historia bonita pruebe nada, sino porque reduce el riesgo de que estemos persiguiendo una correlación completamente accidental.
Cómo crear una hipótesis de trading paso a paso
- Empieza con una observación, no con una combinación de parámetros. Puedes haber notado que ciertos breakouts se comportan diferente después de periodos tranquilos, que algunos movimientos extremos revierten con mayor frecuencia en determinados contextos o que una relación entre dos mercados parece cambiar bajo ciertas condiciones. En este momento no intentes demostrar nada; simplemente identifica el fenómeno que merece una pregunta.
- Pregunta qué mecanismo podría explicar ese comportamiento. Quizá existe una reacción conductual, un ajuste de posiciones, una restricción estructural, una prima por asumir cierto riesgo o una dinámica de liquidez. No necesitas demostrar todavía que esa causa es correcta, pero “porque el indicador lo dice” no es un mecanismo.
- Delimita dónde esperas encontrarlo. Define el universo de activos, el tipo de mercado, el régimen o contexto relevante y una temporalidad coherente. Una relación que tenga sentido en Forex intradía no tiene por qué comportarse igual en acciones semanales, y una anomalía que depende de mercados laterales puede desaparecer durante tendencias fuertes.
- Expresa qué resultado debería aparecer. En vez de escribir “este setup funciona”, plantea qué variable debería cambiar. Por ejemplo: “después de X, el movimiento medio de las siguientes N horas debería ser mayor en la dirección de la ruptura que en periodos comparables sin X”. Ya puedes imaginar qué datos necesitarías para comprobarlo.
- Define contra qué vas a comparar el resultado. Puede ser el comportamiento incondicional del mercado, otro estado del mismo activo o una referencia coherente con la pregunta. Este punto es fundamental porque un resultado aparentemente bueno puede simplemente reflejar una característica que ya estaba presente sin la señal.
- Escribe qué resultado te haría abandonar o debilitar la idea. Esta parte protege mucho más de lo que parece. Si decides de antemano qué evidencia sería incompatible con tu hipótesis, reduces la tentación de cambiar la explicación cada vez que los datos no se comportan como querías.
Fíjate en algo: todavía no hemos decidido dónde colocar un stop, qué tamaño de posición utilizar o cuál será el parámetro “óptimo”. Eso es intencional. Primero queremos saber qué fenómeno investigamos; después lo convertiremos en reglas.
Si estás trabajando esta fase sobre gráficos reales, una cuenta demo puede ser útil para observar mercados y acostumbrarte a registrar condiciones sin arriesgar capital. Puedes abrir una demo o revisar Pepperstone desde aquí. Pepperstone ofrece cuentas demo con fondos virtuales, aunque la propia documentación advierte que una demo sirve para practicar y no reproduce necesariamente todas las condiciones de ejecución real.
Un ejemplo completo: de “los breakouts funcionan” a una hipótesis testeable
Supongamos que llevas un tiempo observando EUR/USD y te da la impresión de que algunas rupturas posteriores a periodos de poca actividad continúan bastante más que otras.
La primera formulación sería:
“Los breakouts después de una compresión funcionan bien.”
Todavía hay demasiados agujeros. ¿Qué es una compresión? ¿Qué es un breakout? ¿Qué significa funcionar? ¿Durante cuánto tiempo? ¿Funciona mejor que qué?
Podemos mejorarla:
“En EUR/USD en temporalidad de una hora, después de un periodo de volatilidad relativamente baja, una ruptura clara del rango tiende a mostrar mayor continuación en la dirección de la ruptura durante las siguientes horas que una ventana normal del mismo mercado.”
Ya tenemos algo más interesante. Hay un mercado, un contexto, un fenómeno esperado, un horizonte aproximado y una referencia.
Podríamos añadir el razonamiento candidato:
“La explicación que quiero investigar es si la transición desde un estado de actividad reducida hacia un nuevo desequilibrio produce movimientos que tardan cierto tiempo en absorberse.”
Ojo con el lenguaje: no estamos diciendo que eso ocurra. Estamos diciendo que esa es la explicación que queremos someter a prueba.
Todavía falta convertir “volatilidad relativamente baja”, “ruptura clara”, “rango” y “siguientes horas” en definiciones exactas. Pero ese trabajo pertenece a la siguiente fase del curso: definir las reglas del sistema de trading.
Ahí es donde la hipótesis se vuelve operativa.
Tu hipótesis no tiene que ser una predicción de dirección
Este matiz me parece importante porque evita limitar la investigación a “¿sube o baja?”.
Podrías investigar si una condición precede a un aumento de volatilidad, si una relación entre dos activos tiende a normalizarse, si determinadas horas concentran un comportamiento particular o si un fenómeno tiene una distribución de resultados distinta en tendencia y en rango.
Incluso puedes tener una idea relacionada con ejecución: quizá un método que parece atractivo antes de costes deja de serlo cuando la frecuencia aumenta. En ese caso, la pregunta ya no es solamente si el mercado ofrece una señal, sino si la posible ventaja es suficientemente grande para sobrevivir a la realidad de operar.
Más adelante, cuando armes todo el proceso, crear un sistema de trading paso a paso consiste precisamente en conectar esta lógica con reglas, ejecución, riesgo y evaluación. Aquí no necesitamos adelantarnos hasta ese punto.
El error más peligroso: inventar la hipótesis después de ver el resultado
Imagina que pruebas 200 combinaciones de indicadores y una genera una curva espectacular. Después miras esa combinación y construyes una explicación convincente de por qué “tenía sentido”.
Eso no es lo mismo que plantear la hipótesis antes de analizar los resultados.
El problema tiene nombre: data snooping, o reutilización de los mismos datos para buscar y validar ideas. Halbert White explicó formalmente que, cuando usamos repetidamente una muestra para seleccionar modelos, aumenta la posibilidad de encontrar resultados satisfactorios simplemente por azar. La investigación posterior sobre backtest overfitting analiza el mismo problema específicamente dentro de simulaciones de estrategias financieras.
Eso no significa que nunca puedas descubrir una idea explorando datos. Claro que puedes. Lo correcto es tratar lo encontrado como una nueva hipótesis, no como una hipótesis ya demostrada.
Si descubres una relación en unos datos, esos mismos datos ya participaron en su descubrimiento. La prueba realmente interesante vendrá después, sobre información que no utilizaste para construirla. Más adelante veremos esta separación con mucho más detalle en In-Sample vs Out-of-Sample.
Este punto también conecta directamente con el overfitting en trading: cuantos más parámetros, filtros y variantes pruebes hasta conseguir una curva bonita, más fácil es adaptar el sistema al ruido histórico en lugar de descubrir una relación estable.
No intentes salvar una hipótesis a cualquier precio
Aquí aparece un sesgo muy humano.
Formulas una idea, haces una primera prueba y sale mal. Entonces añades un filtro. Sigue mal. Cambias la temporalidad. Después ajustas el indicador. Quitamos 2019 porque “ese año fue raro”. Modificamos el stop. Excluimos los viernes. Y después de veinte cambios conseguimos una curva bastante atractiva.
¿Qué estamos probando ya?
Probablemente no la hipótesis original.
Una hipótesis que falla no es tiempo perdido. Te acaba de dar información: la relación no apareció como esperabas bajo esas condiciones.
Quizá la explicación estaba equivocada. Quizá el efecto era demasiado pequeño. Quizá solo existía en un régimen. O quizá no existía en absoluto.
Cualquiera de esas respuestas es mejor que fabricar una estrategia alrededor del resultado que querías encontrar.
Yo intentaría mantener una disciplina muy sencilla: si los datos contradicen la idea inicial, primero registra el resultado. Si aparece una nueva explicación que merece investigarse, conviértela en otra hipótesis y empieza un nuevo ciclo.
Una hipótesis tampoco demuestra que tengas un edge
Ésta es otra frontera que conviene mantener muy clara.
Una hipótesis puede estar perfectamente formulada y ser falsa.
Puede ser verdadera en la muestra inicial y desaparecer fuera de ella.
Puede capturar una relación real pero demasiado pequeña para sobrevivir a spreads, comisiones y slippage.
Puede funcionar durante determinados regímenes y fallar en otros.
O puede existir estadísticamente pero producir una distribución de resultados que no tenga sentido operativo para el sistema que quieres construir.
Por eso después necesitaremos hacer backtesting correctamente. El backtest no existe para “confirmar que nuestra idea funciona”; existe para buscar evidencia a favor y en contra de unas reglas definidas previamente.
Ésa parece una diferencia de lenguaje. En realidad es una diferencia enorme de mentalidad.
¿Cuándo está lista una hipótesis para convertirse en reglas?
Yo pasaría a la siguiente fase cuando pueda escribir la idea en una o dos frases y otra persona entienda, sin ver el gráfico que me inspiró, qué comportamiento estoy intentando investigar.
La condición debería poder observarse. El resultado esperado debería poder medirse. El mercado y el horizonte deberían estar delimitados. La relación debería tener alguna lógica que merezca investigarse. Y, sobre todo, deberías poder imaginar un resultado que te haría aceptar que estabas equivocado.
No necesitas haber elegido todavía el stop perfecto, una media de 17 o 21 periodos ni el tamaño de posición. De hecho, hacerlo demasiado pronto puede distraerte de la pregunta verdaderamente importante.
Ahora sí tiene sentido entrar en cómo definir las reglas de un sistema de trading. Ahí vamos a transformar conceptos como “compresión”, “ruptura” o “tendencia” en condiciones que dos personas puedan interpretar prácticamente de la misma forma.
Cuando llegues a la fase de probar esas reglas en mercado sin poner capital real en juego, también puedes consultar Pepperstone y la promoción disponible mediante nuestro enlace. Antes de abrir una cuenta, revisa siempre qué entidad, documentación y condiciones corresponden a tu residencia, porque Pepperstone indica que sus documentos legales varían según la entidad y regulación aplicables.
Una hipótesis sirve para descubrir, no para tener razón
Si tuviera que dejarte una sola regla de esta lección sería ésta: una buena hipótesis no está diseñada para que puedas defenderla; está diseñada para que puedas descubrir si es incorrecta.
Ésa es la diferencia entre investigar una posible ventaja y buscar una explicación para una curva que ya viste.
A partir de aquí el camino del curso se vuelve mucho más concreto. Primero convertiremos la hipótesis en reglas observables. Después podremos probarlas históricamente, estudiar si sobreviven fuera de la muestra y, bastante más adelante, comprobar cómo se comportan con datos nuevos mediante forward testing.
No te saltes ese orden. Una buena prueba no puede rescatar una pregunta mal formulada.