| Payoff Ratio | Qué significa |
|---|---|
| 0.50 | La ganancia media es la mitad de la pérdida media |
| 1.00 | Ganancia media y pérdida media tienen el mismo tamaño |
| 2.00 | La ganancia media duplica la pérdida media |
| 3.00 | La ganancia media triplica la pérdida media |
La idea importante desde el principio: un payoff alto no garantiza que un sistema gane dinero y uno bajo no significa automáticamente que sea malo. Falta saber cuántas operaciones ganan, qué costes existen y si los resultados son suficientemente representativos.
¿Qué es el Payoff Ratio en trading?
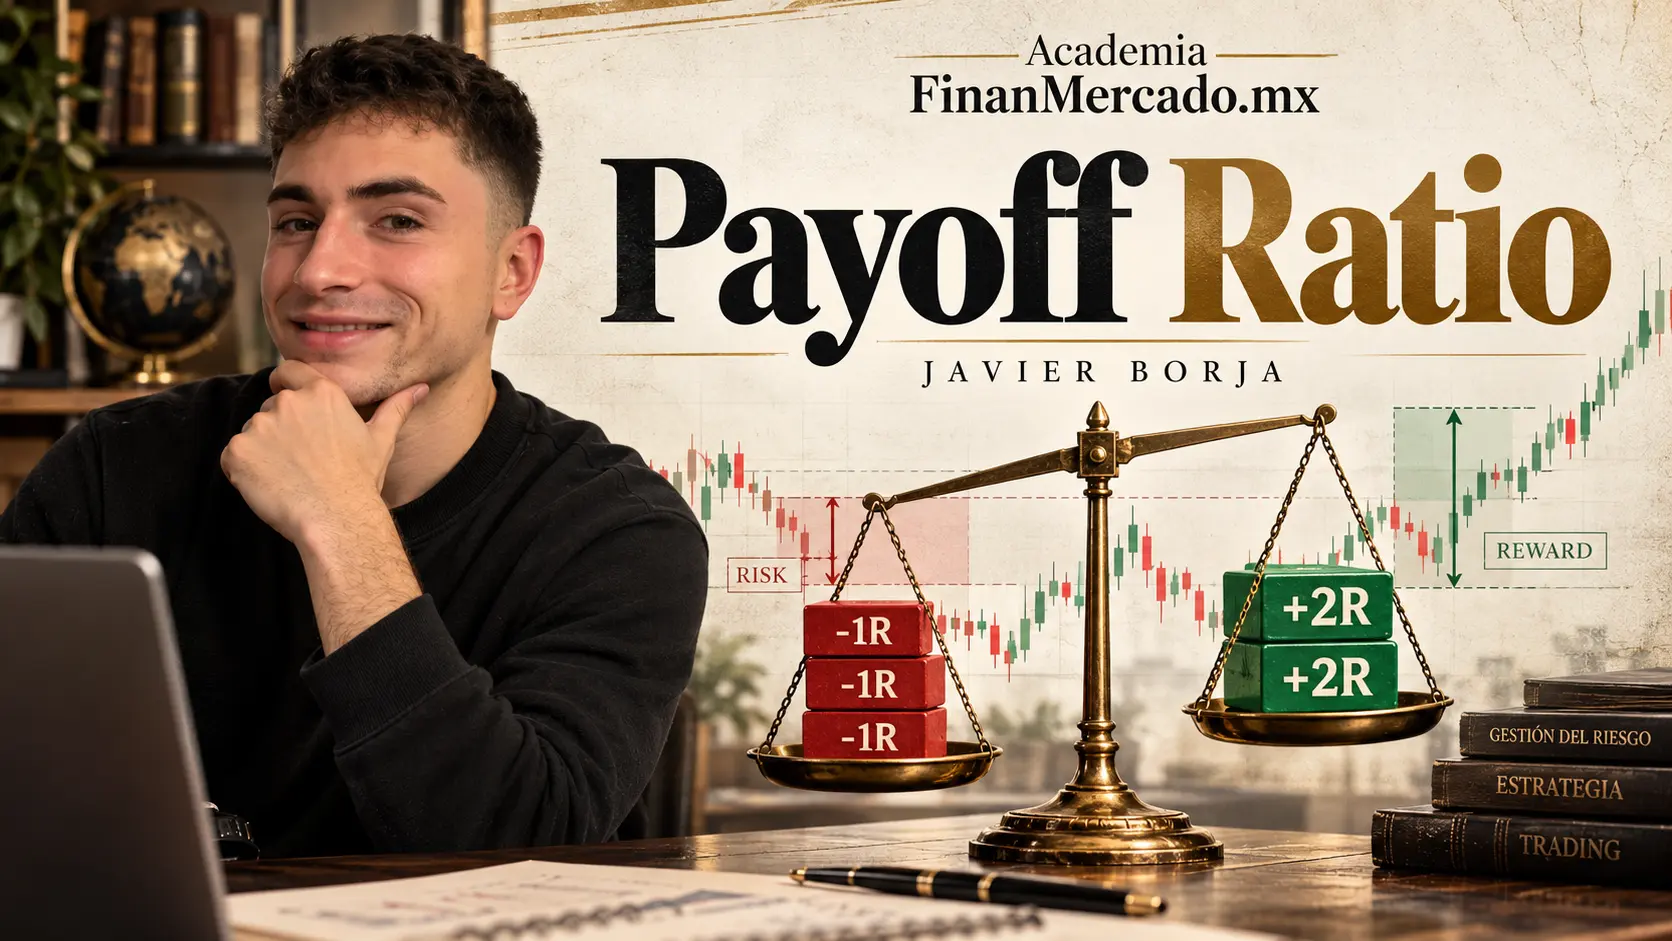
El Payoff Ratio compara el tamaño medio de tus operaciones ganadoras con el tamaño medio de tus operaciones perdedoras.
Su fórmula básica es:
Payoff Ratio = Ganancia media de las operaciones ganadoras / Pérdida media de las operaciones perdedoras
La pérdida media normalmente se utiliza en valor absoluto. Es decir, si la pérdida media es -1,000 MXN, en la fórmula utilizamos 1,000 MXN.
En algunas plataformas no encontrarás literalmente el nombre Payoff Ratio. Puede aparecer como Average Win / Average Loss, Average Profit / Average Loss o una denominación similar. La lógica es la misma: comparar cuánto produce, en promedio, una operación ganadora frente a cuánto cuesta una perdedora. TradingView y TradeStation utilizan precisamente este tipo de relación entre la ganancia media y la pérdida media en sus informes de estrategia.
Para mí, esta es la forma más sencilla de entenderlo:
El win rate responde “¿con qué frecuencia gano?”. El payoff ratio responde “¿cuánto me paga una ganadora comparado con lo que me cuesta una perdedora?”.
Son preguntas distintas.
Cómo calcular el Payoff Ratio paso a paso
Antes de calcular cualquier métrica de rendimiento necesitas operaciones registradas de forma consistente. Si todavía no tienes claro de dónde salen esos datos, conviene dominar primero qué es el backtesting.
Supongamos que un backtest produce estos resultados:
| Resultado | Número de operaciones | Resultado acumulado | Media |
|---|---|---|---|
| Ganadoras | 5 | +10,000 MXN | +2,000 MXN |
| Perdedoras | 3 | -3,000 MXN | -1,000 MXN |
La ganancia media es:
10,000 / 5 = 2,000 MXN
La pérdida media, en valor absoluto, es:
3,000 / 3 = 1,000 MXN
Por tanto:
Payoff Ratio = 2,000 / 1,000 = 2.0
¿Qué significa ese 2.0?
Que cada operación ganadora ha producido, en promedio, dos veces lo que ha perdido una operación perdedora.
No significa que cada ganador sea exactamente de +2,000 MXN ni que cada perdedor sea de -1,000 MXN. Estamos trabajando con promedios.
Y esa diferencia es importante.
Podrías tener ganancias de +500, +800, +1,200, +2,500 y +5,000 MXN. La media resume todas esas operaciones en un solo número, pero no te enseña cómo están distribuidas.
Por eso una métrica nunca sustituye al análisis del conjunto.
Cuando calcules el payoff con datos de un sistema real, yo intentaría trabajar con resultados después de costes siempre que sea posible. Comisiones y slippage pueden reducir las ganancias y aumentar las pérdidas efectivas; TradeStation, por ejemplo, contempla esas variables en sus estadísticas cuando están configuradas en la estrategia.
Si quieres practicar el registro de operaciones sin saltar directamente a capital real, puedes hacerlo primero en demo y calcular después tu payoff con las operaciones cerradas. Puedes consultar Pepperstone desde nuestro enlace y revisar la promoción disponible. Pepperstone ofrece acceso a demo; si después pasas a CFDs con dinero real, revisa los costes y condiciones de la entidad que corresponda a tu residencia, porque son productos apalancados y con un riesgo elevado de pérdida.
¿Qué es un buen Payoff Ratio?
Aquí evitaría cualquier regla del tipo:
“Un payoff superior a 2 es bueno.”
No funciona así.
Un Payoff Ratio de 2 significa algo muy concreto: la ganancia media es dos veces la pérdida media. Nada más.
Para saber si eso es suficiente necesitamos conocer también la frecuencia con la que se producen esas ganancias.
Imagina dos sistemas.
El primero tiene un payoff de 3. Parece espectacular. Pero si apenas consigue operaciones ganadoras, puede perder dinero.
El segundo tiene un payoff de 0.70. Sus pérdidas son mayores que sus ganancias medias. A primera vista parece peor, pero podría compensarlo si gana con una frecuencia suficientemente alta.
Por eso no intentaría clasificar un payoff como “bueno” o “malo” de forma aislada.
Yo preguntaría:
¿Qué tasa de acierto necesita este payoff para sostener el sistema?
Ahí empieza la parte interesante.
La relación entre Payoff Ratio y Win Rate
El payoff y el win rate son dos caras de la misma estructura de resultados.
Un sistema puede funcionar con muchas combinaciones distintas.
Puede ganar pocas veces y conseguir ganancias grandes cuando acierta. O puede ganar muy frecuentemente y aceptar que sus ganancias medias sean menores que sus pérdidas.
Ninguna arquitectura es automáticamente superior.
En un modelo simplificado sin operaciones en breakeven y suponiendo que los costes ya están incluidos en los resultados, podemos calcular la tasa de acierto de equilibrio mediante:
Win Rate de equilibrio = 1 / (1 + Payoff Ratio)
Eso nos deja una relación muy útil:
| Payoff Ratio | Win rate aproximado para quedar en equilibrio |
|---|---|
| 0.50 | 66.7% |
| 0.75 | 57.1% |
| 1.00 | 50.0% |
| 1.50 | 40.0% |
| 2.00 | 33.3% |
| 3.00 | 25.0% |
Fíjate en lo que realmente nos está diciendo la tabla.
Con un payoff de 2, no necesitas acertar el 70% de las operaciones para que las matemáticas tengan sentido. En este modelo simplificado, alrededor de un tercio de operaciones ganadoras marca el punto de equilibrio.
En cambio, con un payoff de 0.5 necesitas acertar aproximadamente dos de cada tres.
Y aun así, esos porcentajes no son objetivos recomendados. Son simplemente relaciones matemáticas de equilibrio.
Si tus resultados todavía no incluyen comisiones, spreads, slippage u otras fricciones, necesitarás algo más de margen. Y si tienes operaciones que terminan exactamente a cero, el modelo también necesita ajustarse.
Esta relación es probablemente lo más importante que quiero que entiendas de esta lección: no puedes juzgar un win rate sin payoff ni un payoff sin win rate.
La siguiente lección, Expectancy o esperanza matemática en trading, dará el paso que falta: combinar frecuencia y magnitud en una medida del resultado medio esperado por operación.
Payoff Ratio no es lo mismo que ratio riesgo/beneficio
Esta confusión es muy frecuente.
El ratio riesgo/beneficio suele describir lo que estás planteando antes de abrir una operación.
Por ejemplo:
Entrada: 100
Stop loss: 98
Take profit: 104
Estás arriesgando 2 unidades para intentar ganar 4. El ratio potencial recompensa/riesgo sería 2:1.
El Payoff Ratio, en cambio, se calcula después de una serie de operaciones, utilizando lo que realmente ocurrió.
Mira la diferencia:
| Ratio riesgo/beneficio | Payoff Ratio | |
|---|---|---|
| Momento | Antes de la operación | Después de varias operaciones |
| Datos | Stop y objetivo previstos | Ganancias y pérdidas realizadas |
| Pregunta | ¿Qué planteo arriesgar y ganar? | ¿Qué termino ganando y perdiendo en promedio? |
| Naturaleza | Plan | Resultado histórico |
Puedes diseñar todas tus operaciones con un objetivo teórico de 2:1 y terminar con un payoff de 1.2.
¿Por qué?
Porque algunos ganadores pueden cerrarse antes del objetivo. Otros pueden salir parcialmente. Algunas pérdidas pueden sufrir slippage. Puedes mover stops, utilizar trailing stops o cerrar manualmente.
También puede ocurrir lo contrario: un sistema diseñado inicialmente con objetivos relativamente modestos puede dejar correr determinados movimientos y terminar obteniendo un payoff realizado superior al planteado inicialmente.
Por eso yo no utilizaría el ratio riesgo/beneficio previsto como sustituto de una estadística realizada.
Lo que pretendías capturar y lo que realmente capturaste no siempre son lo mismo.
Los cinco problemas que pueden engañarte al mirar el Payoff Ratio
Un payoff de 2.4 puede verse muy bien en un informe y ser bastante menos sólido de lo que parece.
El primer problema es una muestra demasiado pequeña. Si tienes siete operaciones, una sola ganancia grande puede transformar completamente la media. Antes de sacar conclusiones, revisa cuántas operaciones necesita un backtest. No existe un número mágico universal, pero cuanto más inestable sea la distribución, menos me fiaría de una media calculada con pocos casos.
El segundo problema son los outliers. Imagina nueve ganancias cercanas a +1R y una ganancia extraordinaria de +15R. Esa operación puede elevar muchísimo tu ganancia media. No significa que debas eliminarla arbitrariamente; quizá forma parte genuina de la lógica del sistema. Lo que necesitas saber es cuánto depende tu payoff de que aparezcan esos movimientos excepcionales.
El tercer problema son los costes. Si el backtest calcula una ganancia media de 80 MXN pero operar esa estrategia cuesta 20 MXN entre spread, comisión y slippage, ignorar la ejecución cambia radicalmente la lectura. Cuanto menor es el beneficio medio por trade, más destructivas pueden ser estas fricciones.
El cuarto problema es cambiar mucho el tamaño de las posiciones. Si calculas todo en dinero y una operación arriesga cinco veces más capital que otra, la estadística puede estar describiendo tanto tu sistema de entradas y salidas como tus decisiones de tamaño. Cuando buscas comparar la estructura pura de operaciones, conviene utilizar unidades comparables.
El quinto problema es olvidar que un promedio esconde la distribución. Dos sistemas pueden mostrar un payoff similar y producir experiencias completamente diferentes. Uno puede tener resultados bastante estables; otro depender de unos pocos ganadores extremos y soportar largas secuencias negativas. Para estudiar ese recorrido necesitas mirar también la Equity Curve.
El payoff resume una relación. No resume todo el riesgo.
Payoff Ratio y Profit Factor tampoco miden lo mismo
Otro cruce que conviene dejar claro antes de seguir avanzando por el módulo.
El Payoff Ratio compara:
ganancia media / pérdida media
El Profit Factor compara:
ganancias brutas totales / pérdidas brutas totales
Eso significa que uno se centra en el tamaño medio de ganadores y perdedores, mientras que el otro incorpora el efecto agregado de todas las ganancias y pérdidas.
Están relacionados, pero no son intercambiables.
Si quieres profundizar en esa segunda métrica, lo hacemos por separado en la lección de Profit Factor en trading. Aquí lo importante es no mirar dos números distintos pensando que significan lo mismo.
Cómo utilizar el Payoff Ratio para analizar tu sistema
El payoff se vuelve realmente útil cuando deja de ser un número que intentas maximizar y se convierte en una pregunta sobre el comportamiento de tu sistema.
Supongamos que tu backtest muestra:
Win rate: 58%
Payoff Ratio: 0.85
No necesitas decidir inmediatamente que “el payoff está mal”.
Primero intentaría entender por qué la ganancia media es inferior a la pérdida media.
Quizá esa sea exactamente la naturaleza del sistema. Hay estrategias que capturan movimientos pequeños con frecuencia y aceptan pérdidas menos frecuentes pero mayores.
Pero también podría estar ocurriendo otra cosa: quizás estás cerrando ganadores demasiado pronto, tus objetivos son demasiado conservadores, el trailing stop devuelve demasiado beneficio al mercado o determinadas salidas no están funcionando como esperabas.
Ahí una media deja de ser suficiente.
Las métricas de MAE y MFE permiten estudiar cuánto se movió una operación en contra y a favor mientras estuvo abierta. Esa información puede ayudarte a comprobar si realmente existe margen para mejorar las salidas, en lugar de asumir que basta con ampliar el take profit.
Esa distinción me parece importante.
No optimices una estrategia porque no te gusta un número. Investiga qué comportamiento está produciendo ese número.
Por ejemplo, aumentar artificialmente los objetivos puede elevar el payoff de los ganadores que llegan al target, pero también reducir el win rate. El resultado final puede mejorar, empeorar o prácticamente no cambiar.
El sistema es una interacción.
No una colección de métricas independientes que deban ponerse todas “lo más altas posible”.
Cuando pases del backtest al forward test, una cuenta demo también puede servirte para comprobar si el payoff que obtenías con ejecución simulada se mantiene cuando introduces spreads, decisiones y condiciones de mercado más cercanas a la operativa. Si te encaja para ese proceso, puedes revisar Pepperstone y las condiciones disponibles para traders desde nuestro enlace. Yo comprobaría especialmente costes, entidad aplicable y condiciones de ejecución antes de utilizar capital real.
Cómo saber si tu Payoff Ratio es fiable
Yo no tomaría decisiones sobre un sistema mirando únicamente el valor final.
Querría saber de dónde salió.
Si un backtest dice “Payoff Ratio: 2.3”, las preguntas interesantes son otras: ¿cuántas operaciones lo forman?, ¿los costes estaban incluidos?, ¿cómo cambia entre periodos?, ¿depende de una operación extraordinaria?, ¿las posiciones tenían tamaños comparables?, ¿se mantiene razonablemente estable cuando cambias de muestra?
Ese es el salto entre leer una estadística y analizar un sistema.
Por eso, cuando empieces a reunir más números, te recomiendo pasar por la lección de cómo interpretar las métricas de un backtest. La idea no es encontrar una métrica definitiva, sino aprender qué pregunta responde cada una y qué deja sin responder.
Y cuando el sistema pase a ejecución real o demo durante más tiempo, un Trading Journal te permitirá comprobar algo especialmente valioso: si el payoff que habías estimado en tus pruebas se parece al que realmente estás consiguiendo.
Porque ahí aparece otra diferencia crítica.
Una estrategia puede tener un payoff teórico.
Tu ejecución tiene otro.
¿Qué ocurre si el Payoff Ratio cambia mucho?
Es perfectamente posible que el payoff no sea constante.
Puede variar con el mercado, la volatilidad, el periodo analizado, el tipo de salida, los costes y la propia distribución de movimientos.
Eso no significa automáticamente que el sistema haya dejado de funcionar.
Pero sí significa que deberías evitar tratar una cifra histórica como si fuera una propiedad física e inmutable de la estrategia.
Si un backtest obtuvo 2.1, no existe ninguna ley que obligue a las siguientes 100 operaciones a producir exactamente 2.1.
El payoff es una estimación basada en una muestra histórica.
Y cuanto más entiendas esa frase, menos probable será que caigas en uno de los errores más comunes al analizar sistemas: confundir precisión matemática con certeza futura.
La idea que quiero que te lleves
El Payoff Ratio responde una pregunta muy concreta:
¿Cuánto gano, en promedio, cuando gano, comparado con cuánto pierdo, en promedio, cuando pierdo?
Eso te da una pieza fundamental de la estructura económica de un sistema.
Pero solo una pieza.
Un payoff de 3 puede ser insuficiente si casi nunca ganas. Un payoff de 0.8 puede ser perfectamente compatible con un sistema rentable si su tasa de acierto compensa esa asimetría. Y dos sistemas con el mismo payoff pueden tener distribuciones, drawdowns y dependencias completamente diferentes.
La forma correcta de leerlo no es:
“¿Mi payoff es suficientemente alto?”
Es:
“¿Cómo encaja este payoff con mi tasa de acierto, mis costes y la distribución real de mis operaciones?”
Ese es precisamente el puente hacia la siguiente lección sobre Expectancy, donde vamos a juntar las dos variables que ya tienes —frecuencia de aciertos y tamaño de ganancias/pérdidas— para medirlas dentro de una misma expectativa matemática.
Y si quieres empezar a generar un registro de operaciones en un entorno demo antes de comparar esos datos con tu backtest, puedes consultar la cuenta y la promoción disponible de Pepperstone mediante nuestro enlace. Haz la comparación con operaciones suficientes y costes realistas; una semana de resultados no convierte una hipótesis en un sistema validado.