La nueva previsión enfría el escenario para la cosecha 2026/27
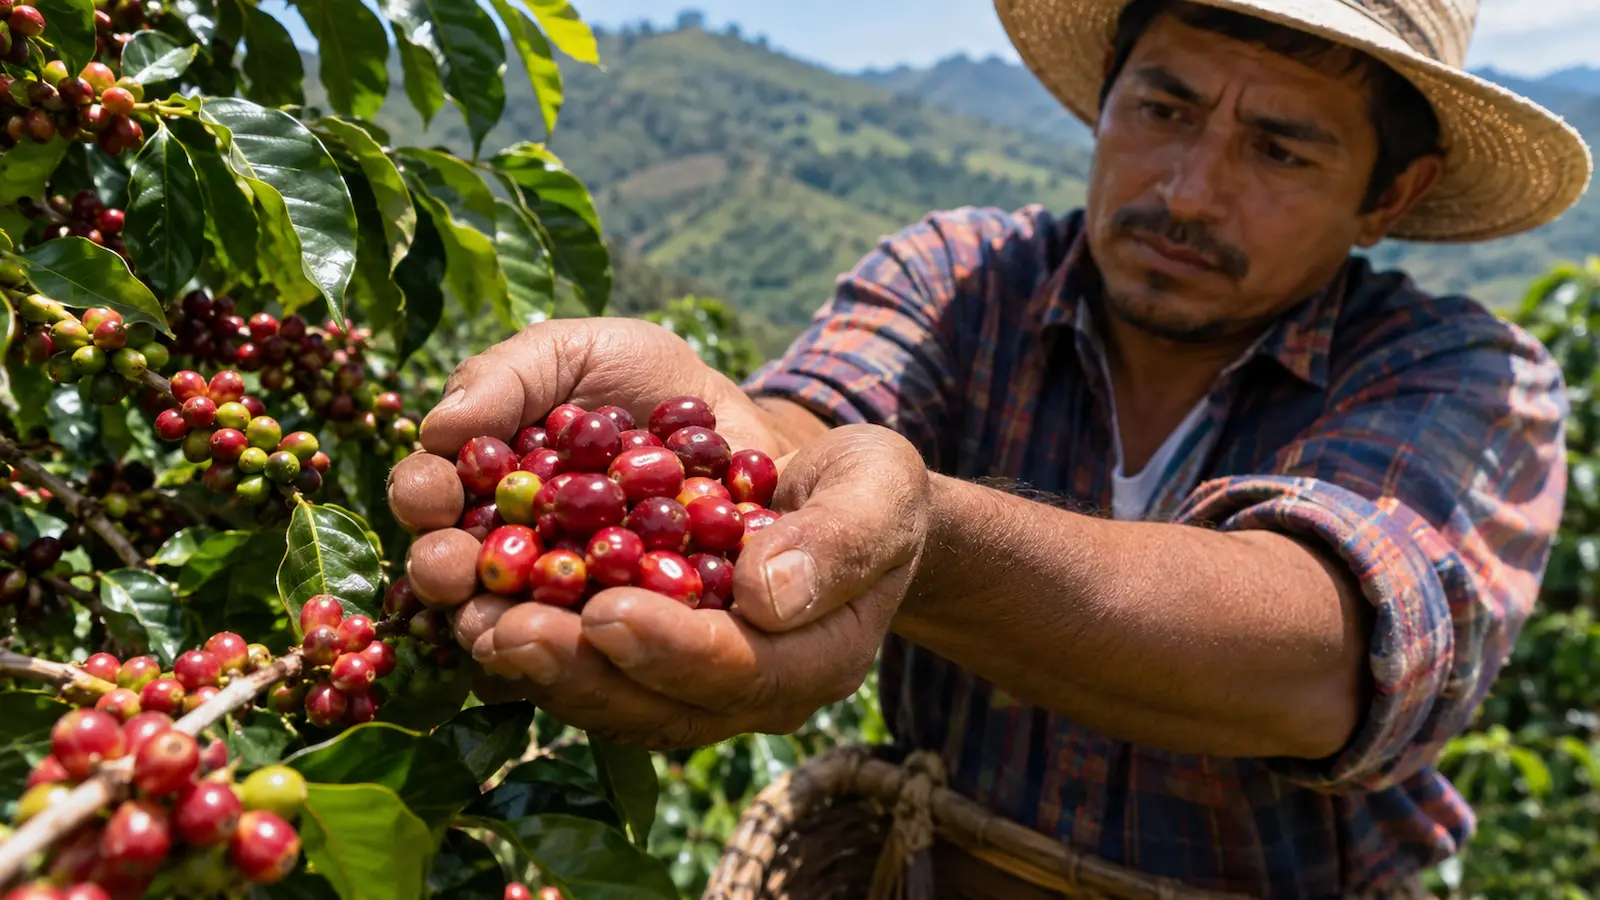
Sucafina publicó el 3 de noviembre una actualización de campo que sitúa la cosecha regional por debajo de 18 millones de sacos, frente a 19.68 millones en 2025/26. La firma atribuye el recorte potencial a anomalías meteorológicas durante 2026 y al ciclo bienal negativo del arábica. Honduras y México aparecen como los orígenes con las caídas más marcadas, seguidos por Guatemala.
El matiz importante es que se trata de una estimación regional de una empresa privada y no de una cifra oficial consolidada por país. Además, contrasta con previsiones publicadas meses antes. En mayo, el Servicio Agrícola Exterior del USDA estimaba para México una producción de 4.135 millones de sacos de 60 kilos en 2026/27, 1% más que el ciclo previo, apoyada en mayor robusta y mejores prácticas de manejo. La diferencia de fechas importa: la lectura de Sucafina incorpora condiciones observadas posteriormente, entre ellas menor lluvia, temperaturas elevadas y mayor presión de plagas en algunas zonas.
También hay un riesgo de calidad. Sucafina reporta daños asociados a sequedad y mayor presencia de broca en la región, además de señalar a México como el origen que requiere mayor seguimiento por el riesgo de roya. La cosecha apenas está tomando ritmo y su pico se espera entre diciembre y febrero, por lo que todavía falta evidencia física para saber cuánto del volumen terminará como café exportable y con qué calidad.
ICE todavía no valida una subida automática del café
El recorte de oferta potencial no ha provocado, por sí solo, un rally del futuro de arábica. La última cotización publicada por ICE para el contrato Coffee C de diciembre de 2026 en la sesión del 5 de noviembre fue de 277.25 centavos de dólar por libra, con una variación de -0.894%. Eso recuerda una regla básica en las soft commodities: una noticia alcista en una región puede coincidir con presión bajista si otros orígenes están aportando más oferta.
Brasil es el principal contrapeso en este momento. Datos de almacenes de ICE recogidos por Barchart mostraban 220,379 sacos certificados de arábica el 3 de noviembre, todavía muy cerca del mínimo de 27 años de 217,646 sacos registrado el 15 de septiembre. Al mismo tiempo, 55,396 sacos brasileños estaban pendientes de clasificación, volumen que podría incorporarse al inventario certificado si supera los controles correspondientes.
La señal, por tanto, es mixta. Los inventarios siguen ajustados, pero el flujo brasileño puede aliviar parte de esa tensión. La Organización Internacional del Café ya había reflejado esa fuerza de oferta en septiembre: su indicador compuesto cayó 8.7% mensual, hasta 262.18 centavos por libra, con mayor disponibilidad desde Brasil y expectativas de suministro abundante entre los factores bajistas. Una cosecha más débil en México y Centroamérica puede añadir soporte, pero no anula el contexto global.
Para México, la cobertura tiene dos riesgos: café y tipo de cambio
El Coffee C de ICE es la referencia mundial del arábica. Cada futuro representa 37,500 libras, cotiza en centavos de dólar por libra y contempla entrega física de café certificado. México y Honduras figuran entre los orígenes entregables a la par en las especificaciones actuales, mientras Guatemala tiene un diferencial de entrega. Para productores, exportadores o compradores, esa referencia puede utilizarse para gestionar riesgo de precio, pero no elimina el riesgo de base: el precio físico local puede separarse del futuro por calidad, logística, origen o momento de entrega.
Por eso una cobertura agrícola no consiste simplemente en “vender futuros”. El volumen real de cosecha puede cambiar, la calidad altera diferenciales y las opciones tienen un costo en forma de prima. También conviene distinguir un futuro estandarizado de un CFD u otro derivado: no tienen la misma estructura, liquidación ni perfil de riesgo. Para profundizar en el acceso a estos mercados, FinanMercado cuenta con una guía de brokers para operar futuros.
El segundo componente es el dólar. Banco de México fijó el FIX del 5 de noviembre en 18.7147 pesos por dólar. Como Coffee C está denominado en dólares, una empresa mexicana puede cubrir parte del riesgo del café y continuar expuesta a USD/MXN. El efecto cambia según cobre, pague o financie en dólares y según la moneda de sus costos, de modo que precio de la materia prima y tipo de cambio deben analizarse por separado.
Qué debe vigilar ahora el mercado mexicano
El primer dato será físico: cuánto café entra realmente a beneficio entre noviembre y febrero y qué proporción alcanza calidad exportable. En México, la evolución de roya y broca merece atención porque un deterioro de calidad puede modificar el diferencial local incluso si el futuro de Nueva York no se mueve en la misma proporción.
El segundo frente está en ICE. Una recuperación sostenida de los inventarios certificados, especialmente si el café brasileño pendiente supera la clasificación, reduciría parte de la tensión actual. Si los stocks vuelven a caer mientras la cosecha regional confirma el recorte, la lectura de oferta sería distinta. Quien necesite una referencia más amplia puede consultar la guía de brokers para materias primas, prestando atención al instrumento, costes y riesgos antes de comparar plataformas.
Y el tercer frente es USD/MXN. Para una cobertura hecha desde México, el tipo de cambio puede modificar el valor en pesos de una posición denominada en dólares. La previsión de Sucafina es una alerta útil, no un objetivo de precio ni una señal de trading. La confirmación tendrá que venir de la cosecha física, la calidad, los inventarios de ICE y la evolución del dólar frente al peso.