1. El hierro vuelve a niveles que no se veían desde 2020
El promedio del mineral de hierro bajó de 97.7 dólares por tonelada métrica seca en septiembre a 90.8 dólares en octubre, una caída mensual cercana al 7.1%. La referencia del Banco Mundial es mineral de hierro fino, de cualquier origen, con 62% Fe y precio spot CFR China.
La comparación histórica merece precisión. El Pink Sheet registró 84.7 dólares por tonelada métrica seca en abril de 2020 y 93.7 dólares en mayo. La serie mensual reconstruida con los datos del Banco Mundial sitúa octubre de 2026 como el registro más bajo desde abril de 2020. No es, por tanto, un “precio del hierro” universal ni el valor de un futuro concreto: es un benchmark mensual estrechamente ligado al mercado chino.
Para entender la caída conviene mirar la demanda de acero. El Banco Mundial señala que la construcción débil y la suavidad del sector siderúrgico chino están pesando sobre el mineral de hierro. Además, la inversión inmobiliaria de China cayó 20.6% interanual entre enero y septiembre de 2026, mientras los nuevos inicios de construcción retrocedieron 24.9%.
2. El cobre sigue en récord por una historia distinta
El cobre pasó de un promedio de 14,474 dólares por tonelada en septiembre a 14,508 dólares en octubre, un avance cercano al 0.2%. El benchmark del Pink Sheet corresponde al cobre grado A de la London Metal Exchange y el último dato vuelve a situarse en el máximo mensual de la serie histórica recopilada a partir de los precios del Banco Mundial.
Aquí el motor no es únicamente China. El Banco Mundial vincula la fortaleza de varios metales en 2026 con una combinación de demanda resistente y restricciones de oferta. En particular, destaca el gasto asociado a energías renovables, vehículos eléctricos y centros de datos, sectores intensivos en cobre incluso cuando otras partes del ciclo industrial pierden fuerza.
Ese matiz evita una conclusión demasiado fácil. Que el cobre esté en máximos no significa que toda la economía china esté acelerando; que el hierro caiga tampoco prueba por sí solo una recesión global. Los dos metales responden a composiciones de demanda y condiciones de oferta diferentes.
3. China está en el centro, pero no manda igual sobre ambos metales
El hierro mantiene una conexión especialmente directa con acero, construcción e infraestructura pesada. China produjo 724.8 millones de toneladas de acero crudo entre enero y septiembre de 2026, 2.9% menos que un año antes, según la World Steel Association. Junto con el deterioro inmobiliario, el dato ayuda a explicar por qué el mineral de hierro está encontrando menos apoyo por el lado de la demanda.
El cobre también tiene una exposición importante a China, pero su mapa es más amplio. Redes eléctricas, electrificación, renovables, vehículos eléctricos y centros de datos pueden sostener consumo mientras la vivienda y el acero muestran otra fotografía. Al mismo tiempo, las restricciones de oferta han añadido soporte a varios metales base durante 2026.
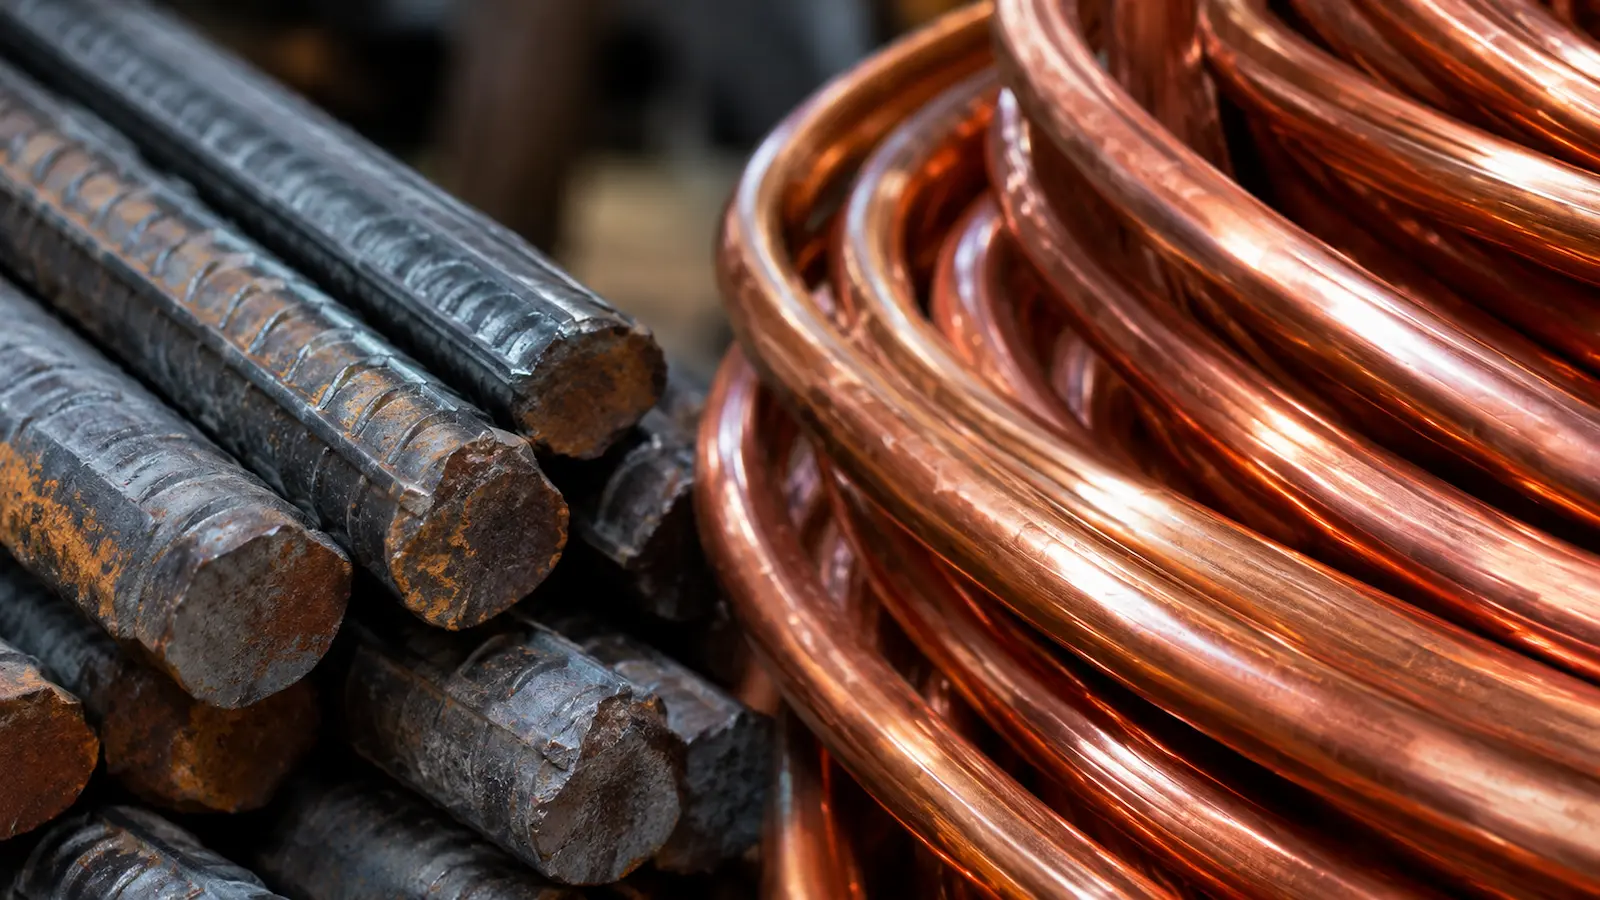
La lectura útil está en esa separación: el hierro refleja con mayor nitidez la debilidad de construcción y acero, mientras el cobre incorpora la inversión vinculada a electricidad y tecnología. Por eso ninguno debería utilizarse por sí solo como termómetro definitivo del crecimiento global.
4. Qué significa para un trader en México
Hay dos detalles prácticos. El primero es la divisa. Los dos benchmarks están expresados en dólares estadounidenses, de modo que para quien mida resultados en pesos mexicanos también entra en juego el USD/MXN. Un movimiento del metal y otro del tipo de cambio pueden reforzarse o compensarse en la exposición final, dependiendo del instrumento.
El segundo es el producto. Un promedio mensual del Banco Mundial no es el precio ejecutable de un CFD ni de un contrato de futuros. Si la exposición se realiza mediante un intermediario, conviene comprobar qué referencia sigue el instrumento, vencimientos o ajustes, spread, swap, margen y posible apalancamiento. La guía de brokers para operar materias primas y la comparativa de brokers para operar futuros sirven como apoyo para distinguir estas formas de exposición sin confundirlas con el benchmark físico.
Ahora el mercado necesita comprobar si noviembre mantiene esta separación. Para el hierro importarán la actividad inmobiliaria china, la producción de acero y el equilibrio entre oferta y demanda. En cobre pesarán la oferta minera, las inversiones en redes y tecnología y el crecimiento mundial. El punto para México no es decidir cuál de los dos metales “tiene razón”, sino entender qué parte de la economía está reflejando cada uno. La divergencia aporta contexto de mercado; no constituye una señal de compra o venta.