Ahí entran MAE y MFE:
| Métrica | Qué mide | Qué te ayuda a estudiar |
|---|---|---|
| MAE — Maximum Adverse Excursion | El mayor movimiento en contra que sufrió la operación mientras estuvo abierta | Cuánto “aire” necesitaron realmente tus trades y cómo se comportan tus stops |
| MFE — Maximum Favorable Excursion | El mayor movimiento a favor que alcanzó la operación mientras estuvo abierta | Cuánto recorrido favorable generaron tus entradas y cuánto acabó capturando la salida |
Las dos son métricas de trayectoria intratrade. No sustituyen el resultado final: explican cómo llegaste hasta él. Plataformas de análisis y backtesting como MetaTrader 5 y Wealth-Lab las incorporan precisamente a nivel de operación.
Venimos de estudiar la Equity Curve, que nos permite observar cómo evoluciona el sistema operación tras operación. MAE y MFE hacen algo distinto: hacemos zoom y miramos qué ocurrió dentro de cada trade.
Y ese cambio de escala aporta información que el P&L de cierre simplemente no puede darte.
Qué es el MAE o Maximum Adverse Excursion
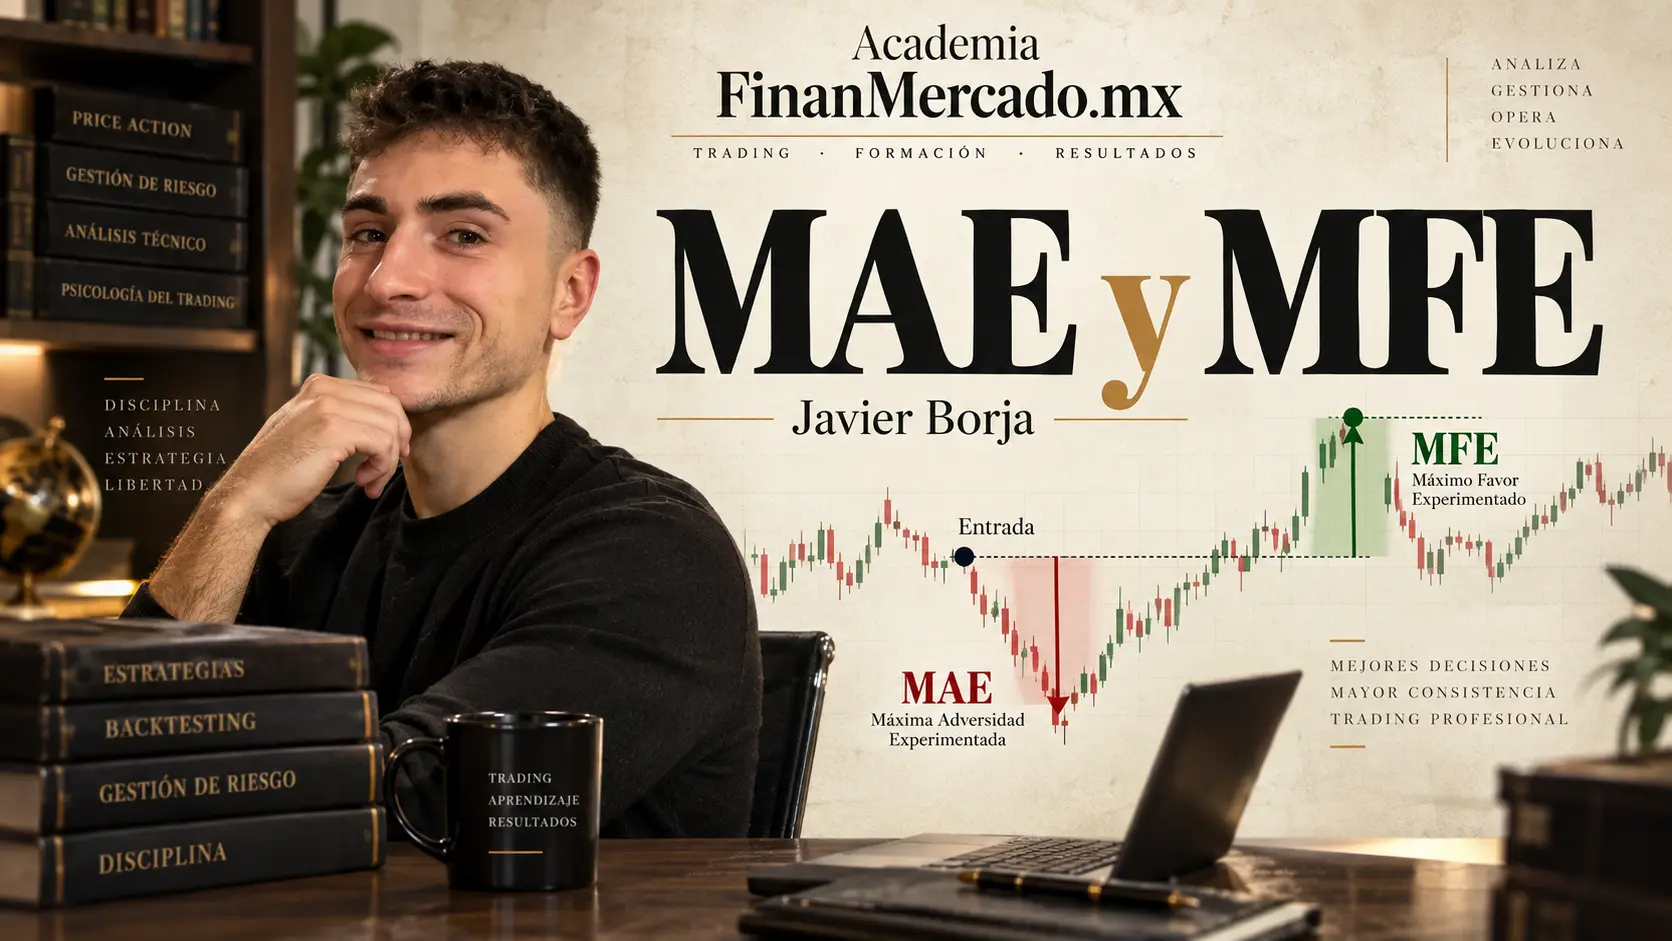
La MAE, o máxima excursión adversa, es la mayor pérdida no realizada que llegó a experimentar una operación entre su entrada y su salida.
Dicho de forma sencilla: mide cuál fue el peor momento del trade mientras seguía abierto.
Supongamos que compras a 100.
El precio primero cae hasta 99.20, después se recupera y acabas cerrando con ganancia.
La mayor distancia recorrida en tu contra fue:
100 – 99.20 = 0.80 puntos
Tu MAE fue de 0.80 puntos.
Que la operación acabara ganando no borra ese dato. En algún momento necesitó soportar un movimiento adverso de 0.80 antes de funcionar.
Ahí está precisamente su utilidad. El resultado final te dice cuánto ganaste o perdiste. La MAE te cuenta cuánto riesgo flotante apareció por el camino.
Una precisión: algunas plataformas representan la MAE como una magnitud positiva —por ejemplo, 0.8R— y otras como una pérdida negativa —por ejemplo, -0.8R—. Wealth-Lab, por ejemplo, documenta su MAE normalmente como cero o negativa. No compares datos de dos herramientas sin comprobar primero esa convención.
Qué es el MFE o Maximum Favorable Excursion
La MFE, o máxima excursión favorable, mide justo el otro extremo: la mayor ganancia no realizada que llegó a alcanzar la operación antes de cerrarse.
Sigamos con la compra a 100.
Si durante el trade el precio llega a 103 y después retrocede hasta que sales en 102.20:
MFE = 103 – 100 = 3 puntos
Tu operación llegó a tener 3 puntos de beneficio flotante, aunque finalmente solo materializaste 2.20.
Esto no significa que “deberías haber vendido en 103”.
Ese es uno de los errores más fáciles de cometer con esta métrica.
Tú conoces el MFE después de que ocurrió. En tiempo real no había ninguna etiqueta encima de 103 diciendo “éste será el máximo”. La MFE sirve para estudiar patrones repetidos en muchas operaciones, no para castigarte retrospectivamente por no haber vendido exactamente en el mejor precio.
Para mí, esta distinción es fundamental: MFE es información para investigar tus reglas de salida, no una medida de cuánto dinero fuiste incapaz de adivinar.
Un ejemplo completo de MAE y MFE
Supongamos esta operación larga:
| Dato | Valor |
|---|---|
| Entrada | 100.00 |
| Stop inicial | 98.50 |
| Precio más bajo mientras estuvo abierta | 99.20 |
| Precio más alto mientras estuvo abierta | 103.00 |
| Salida | 102.20 |
La distancia entre la entrada y el stop inicial es de 1.50 puntos. Vamos a considerar esa distancia como 1R para poder comparar después esta operación con otras.
La MAE sería:
MAE = 100 – 99.20 = 0.80 puntos
En R:
0.80 / 1.50 = 0.53R
La MFE sería:
MFE = 103 – 100 = 3 puntos
En R:
3 / 1.50 = 2R
Y el resultado final:
102.20 – 100 = 2.20 puntos = 1.47R
Ahora ya sabemos bastante más que “la operación ganó 1.47R”.
Sabemos que llegó a sufrir aproximadamente 0.53R de movimiento adverso, alcanzó 2R de movimiento favorable y finalmente materializó 1.47R.
Eso es exactamente lo que añaden MAE y MFE al análisis: la película, no solo la última escena.
Cómo calcular MAE y MFE en una operación
Si expresamos ambas métricas como una distancia positiva respecto al precio de entrada, las fórmulas básicas son:
| Posición | MAE | MFE |
|---|---|---|
| Larga | Entrada − precio mínimo alcanzado | Precio máximo alcanzado − entrada |
| Corta | Precio máximo alcanzado − entrada | Entrada − precio mínimo alcanzado |
Estas fórmulas son la versión más intuitiva cuando trabajas con puntos, pips o ticks.
Si quieres expresarlas en dinero, debes convertir ese movimiento utilizando el tamaño real de la posición y el valor correspondiente de cada punto, pip o tick.
Y si quieres comparar operaciones muy distintas, yo prefiero normalizarlas.
Puedes utilizar porcentaje, volatilidad u otra unidad coherente, pero en un sistema que ya tiene definido un riesgo inicial resulta especialmente útil expresarlas en R:
MAE en R = MAE / riesgo inicial
MFE en R = MFE / riesgo inicial
Así puedes comparar una operación sobre EUR/USD con otra operación de distinto tamaño sin dejar que el nominal distorsione la lectura.
Hay una condición: 1R tiene que estar definido de la misma manera en todas las operaciones. Si unas veces utilizas el stop original, otras el stop modificado y otras la pérdida final, dejas de comparar lo mismo.
También debes documentar si tus cifras incluyen spread, comisiones y otras fricciones. No todas las herramientas calculan estas métricas exactamente igual. Wealth-Lab, por ejemplo, especifica que su implementación actual incluye comisiones.
La calidad de los datos importa mucho más de lo que parece
Para calcular MAE y MFE necesitas conocer qué ocurrió entre la apertura y el cierre. Una lista con precio de entrada, precio de salida y P&L final no basta.
Por eso este análisis depende directamente de los datos históricos utilizados en el backtest.
Supongamos que tu sistema trabaja en velas de una hora y una operación se abre y se cierra dentro de una misma vela.
Sabes el máximo y el mínimo de esa vela, pero con datos OHLC no necesariamente sabes cuál ocurrió primero. Eso puede ser irrelevante para calcular simplemente los dos extremos, pero se vuelve crítico en cuanto intentas responder otra pregunta:
“¿Qué habría ocurrido si hubiese colocado el stop aquí y el take profit allá?”
Si ambos niveles aparecen dentro de la misma vela y no conoces la secuencia intrabar, no sabes cuál habría sido ejecutado antes.
MetaTrader 5, de hecho, informa de la calidad del historial y del número de ticks utilizados en una simulación, además de ofrecer gráficos específicos de beneficio frente a MAE y MFE.
Si quieres trabajar este tipo de análisis desde MT5, Pepperstone permite utilizar MetaTrader 5 y ofrece cuentas demo. Puedes probar Pepperstone desde nuestro enlace para practicar el registro y análisis de operaciones sin empezar directamente con capital real. La demo sirve para practicar el proceso; no demuestra que una estrategia vaya a comportarse igual en ejecución real.
Cómo interpretar el MAE de un sistema de trading
Una MAE aislada dice poco.
Lo interesante aparece cuando calculas la MAE de todas las operaciones de una muestra y empiezas a observar su distribución.
Yo separaría primero las operaciones ganadoras de las perdedoras.
Imagina que descubres algo así: la gran mayoría de tus operaciones ganadoras nunca supera una MAE de 0.4R, mientras que muchos trades que atraviesan -0.8R terminan finalmente perdiendo.
Eso es una pista.
Quizá exista una zona de movimiento adverso a partir de la cual tu hipótesis tiene pocas probabilidades históricas de recuperarse.
Pero todavía no has demostrado que debas mover el stop a 0.5R.
¿Por qué?
Porque en cuanto cambias el stop, cambias el sistema.
Operaciones que en el backtest original sobrevivieron a -0.6R y después acabaron en +2R ahora habrían sido cerradas. El número de trades, las pérdidas medias, las ganancias, el payoff ratio y la distribución completa de resultados pueden cambiar.
MAE sirve para formular una hipótesis como:
“Parece que después de cierto movimiento adverso disminuye mucho la proporción de operaciones que acaban recuperándose.”
Después tienes que volver a testear esa nueva regla.
Eso es muy diferente de mirar el peor MAE de tu historial y declarar que encontraste “el stop perfecto”.
Cuando una MAE baja no significa automáticamente una entrada mejor
También tendría cuidado con otra conclusión demasiado rápida.
Una estrategia cuyos ganadores presentan MAE muy pequeñas puede estar entrando de forma precisa. Pero también puede utilizar stops enormes, cerrar pronto o seleccionar movimientos muy concretos.
Y una estrategia cuyos ganadores presentan MAE mayores no es necesariamente peor. Quizá su lógica necesita soportar retrocesos más profundos antes de capturar movimientos de mayor amplitud.
El dato solo cobra sentido cuando lo relacionas con las reglas y con el resto del sistema.
Cómo interpretar el MFE de un sistema
Con la MFE haría una pregunta ligeramente distinta:
¿Qué recorrido favorable están generando mis entradas y cuánto de ese recorrido están convirtiendo realmente en resultado las reglas de salida?
Imagina que una gran cantidad de operaciones llega a +2R o +3R de MFE, pero el beneficio realizado suele quedarse en +0.5R.
Eso merece investigación.
Tal vez el sistema está devolviendo demasiado beneficio antes de salir.
Pero otra vez: no necesariamente.
Piensa en un sistema tendencial que intenta capturar movimientos excepcionalmente grandes. Por diseño, puede permitir que muchas ganancias abiertas retrocedan a cambio de mantener viva la posibilidad de capturar ocasionalmente +5R, +8R o +10R.
Si recortas cada operación en cuanto alcanza +2R, seguramente aumentarás la proporción del MFE que materializas. Lo que todavía no sabes es si mejorarás el sistema.
Podrías reducir precisamente la cola positiva que sostiene su esperanza matemática.
Por eso yo no intentaría “maximizar la captura de MFE”. Intentaría comprobar si una regla de salida distinta mejora la distribución completa de resultados.
MetaTrader 5 sigue esta lógica al relacionar gráficamente el resultado final de cada posición con su MFE y su MAE, en vez de presentar únicamente un promedio aislado.
Una operación perdedora también puede tener un MFE alto
Éste es un caso especialmente interesante.
Supongamos que un trade llega a +1.5R y termina en -1R.
Su MFE te está diciendo que la operación sí llegó a desplazarse considerablemente a tu favor antes de convertirse en pérdida.
¿Significa eso que siempre deberías mover el stop a breakeven cuando llegues a +1R?
No.
Significa que tienes una hipótesis que merece ser probada.
Mover el stop puede salvar parte de esas pérdidas, pero también puede expulsarte de operaciones que retroceden hasta la entrada antes de continuar hasta +4R.
En sistemas de trading, casi nunca puedes cambiar una pieza importante sin afectar otras.
Si vas a probar cambios en stops o salidas, hazlo primero como una regla definida y medible. Si después quieres practicar esa ejecución en un entorno demo, puedes abrir una cuenta con Pepperstone desde aquí. Pepperstone ofrece demo y MT5; aun así, recuerda que los CFDs son productos apalancados y el riesgo de mercado sigue existiendo cuando pasas a una cuenta real.
Qué puedes aprender combinando MAE y MFE
Yo no analizaría estas dos métricas como compartimentos separados.
Juntas describen mucho mejor el “viaje” de cada operación.
| Patrón observado repetidamente | Qué podría estar ocurriendo | Qué investigaría |
|---|---|---|
| MAE baja + MFE alta | Las operaciones favorables suelen despegar sin necesitar demasiado retroceso | Si el stop actual está sobredimensionado |
| MAE alta + MFE alta | El sistema consigue recorrido, pero necesita soportar bastante movimiento adverso | Riesgo, timing de entrada y supervivencia de los ganadores |
| MAE baja + MFE baja | La entrada no sufre mucho, pero tampoco genera demasiado recorrido | Si el potencial disponible justifica costes y riesgo |
| MAE alta + MFE baja | Mucho movimiento en contra y poco recorrido favorable | Calidad de entrada, invalidación y lógica del setup |
No utilizaría esta tabla para etiquetar una operación individual como “buena” o “mala”.
Su valor aparece cuando el mismo patrón se repite en una muestra suficientemente amplia.
Ésta es una razón por la que la lección sobre cuántas operaciones necesita un backtest importa tanto aquí. Una nube de cinco puntos puede contar una historia espectacular y no significar prácticamente nada.
Los errores que más distorsionan MAE y MFE
Mirar únicamente el promedio. Dos estrategias pueden tener una MAE media de 0.5R y distribuciones completamente distintas. Una puede concentrarse alrededor de 0.5R; otra mezclar muchísimas operaciones de 0.1R con unas pocas de 2R. El promedio es el mismo. El riesgo no se parece.
Utilizar el máximo como regla automática. Si el mayor MAE observado entre ganadores es 0.82R, poner el stop en 0.83R no convierte esa cifra en una propiedad del mercado. Puede ser simplemente el extremo de esa muestra concreta.
Confundir MAE con drawdown. La MAE estudia el peor movimiento de una operación respecto de su entrada. El drawdown estudia caídas desde máximos de capital o equity. Están relacionados con el riesgo, pero responden preguntas distintas.
Tratar todo el MFE como beneficio “perdido”. El máximo favorable solo se conoce retrospectivamente. Una estrategia ejecutable no puede cerrar sistemáticamente en el máximo de cada operación porque ese máximo todavía no se conoce cuando está ocurriendo.
Comparar dólares de operaciones con tamaños diferentes. Una MAE de 500 USD puede ser enorme en un trade y pequeña en otro. Si el tamaño, mercado o riesgo inicial cambia, normalizar en porcentaje o R suele producir una comparación mucho más útil.
Ignorar spread, slippage y reglas de ejecución. Una excursión calculada sobre un gráfico no siempre equivale al P&L que realmente habría podido ejecutarse. Esta diferencia cobra todavía más importancia en sistemas rápidos o mercados menos líquidos.
Convertir el análisis en optimización retrospectiva. Es muy fácil mirar una distribución histórica y encontrar un stop o target que habría quedado precioso. Si ajustas parámetros una y otra vez sobre esos mismos trades, entras directamente en el problema del overfitting.
Cómo añadir MAE y MFE a tu backtest
Si ya tienes un backtest con reglas bien definidas, el proceso puede ser bastante limpio:
- Guarda para cada trade la entrada, dirección, salida y riesgo inicial. Si trabajas con R, conserva siempre el stop original que define ese 1R.
- Recorre los precios entre entrada y salida. Obtén el extremo adverso y el extremo favorable correspondientes a la dirección de la posición.
- Calcula MAE y MFE con una convención fija. Decide si las expresarás en puntos, dinero, porcentaje o R y no mezcles formatos dentro del mismo análisis.
- Conserva el dato individual de cada operación. No te quedes únicamente con MAE media y MFE media; necesitas la distribución.
- Analiza ganadores, perdedores y resultado final frente a las excursiones. Los scatter plots son especialmente útiles para detectar agrupaciones, zonas y outliers.
- Convierte los patrones en hipótesis y vuelve a testear. Un posible stop más ajustado o una salida diferente es una modificación del sistema, no una conclusión automática de la gráfica.
Y no olvides la muestra. Cuanto más segmentes —por mercado, setup, horario o régimen— menos observaciones quedan en cada grupo. Antes de confiar en un patrón muy bonito, revisa si realmente tienes suficientes operaciones para sacar conclusiones.
MAE y MFE no compiten con las demás métricas
Una de las cosas que más me gustan de MAE y MFE es que responden una pregunta que muchas métricas anteriores no podían responder.
| Métrica | Pregunta principal |
|---|---|
| Payoff Ratio | ¿Cuánto gana el ganador medio frente a lo que pierde el perdedor medio? |
| Expectancy | ¿Cuál es el resultado esperado medio por operación según la distribución histórica? |
| Profit Factor | ¿Cuántas ganancias brutas genera el sistema por cada unidad de pérdida bruta? |
| Equity Curve | ¿Cómo se acumulan y secuencian los resultados a lo largo del tiempo? |
| MAE / MFE | ¿Qué ocurrió dentro de las operaciones antes de conocer su resultado final? |
Ninguna sustituye a las demás.
Un sistema puede tener un buen Profit Factor y unas excursiones incómodas. Puede tener un MFE enorme en muchos trades y una expectativa mediocre porque sus reglas de salida no consiguen aprovechar ese comportamiento. Puede mostrar una MAE muy contenida y aun así carecer de una ventaja suficientemente grande después de costes.
Ésa es precisamente la razón por la que analizar una estrategia mirando una sola cifra suele salir mal.
Quédate con esta idea sobre MAE y MFE
MAE y MFE convierten cada operación de un simple resultado en una trayectoria.
La MAE te dice cuánto llegó a moverse en tu contra.
La MFE te dice cuánto llegó a moverse a tu favor.
Pero la parte realmente importante viene después: estudiar esas excursiones sobre muchas operaciones para formular mejores preguntas sobre entradas, stops y salidas.
No busques que MAE te entregue “el stop óptimo” ni que MFE te revele “el take profit perfecto”. Los mercados no suelen regalar respuestas tan limpias.
Úsalas como evidencia.
Si descubres un patrón, modifica la regla, vuelve a testear el sistema y comprueba qué ocurre con toda la distribución de resultados. Ahí es donde el análisis deja de ser retrospectivo y empieza a convertirse en un proceso serio de mejora.
El paso lógico ahora es juntar MAE y MFE con las métricas que ya conoces. Eso es exactamente lo que hacemos en la siguiente lección: cómo interpretar las métricas de un backtest.
Y si quieres practicar la ejecución y el registro de tus reglas antes de arriesgar capital real, puedes consultar Pepperstone y la promoción disponible mediante nuestro enlace. Las promociones y sus condiciones pueden cambiar, así que revísalas antes de abrir la cuenta.