El récord duró poco: aranceles y contango cambiaron el tono
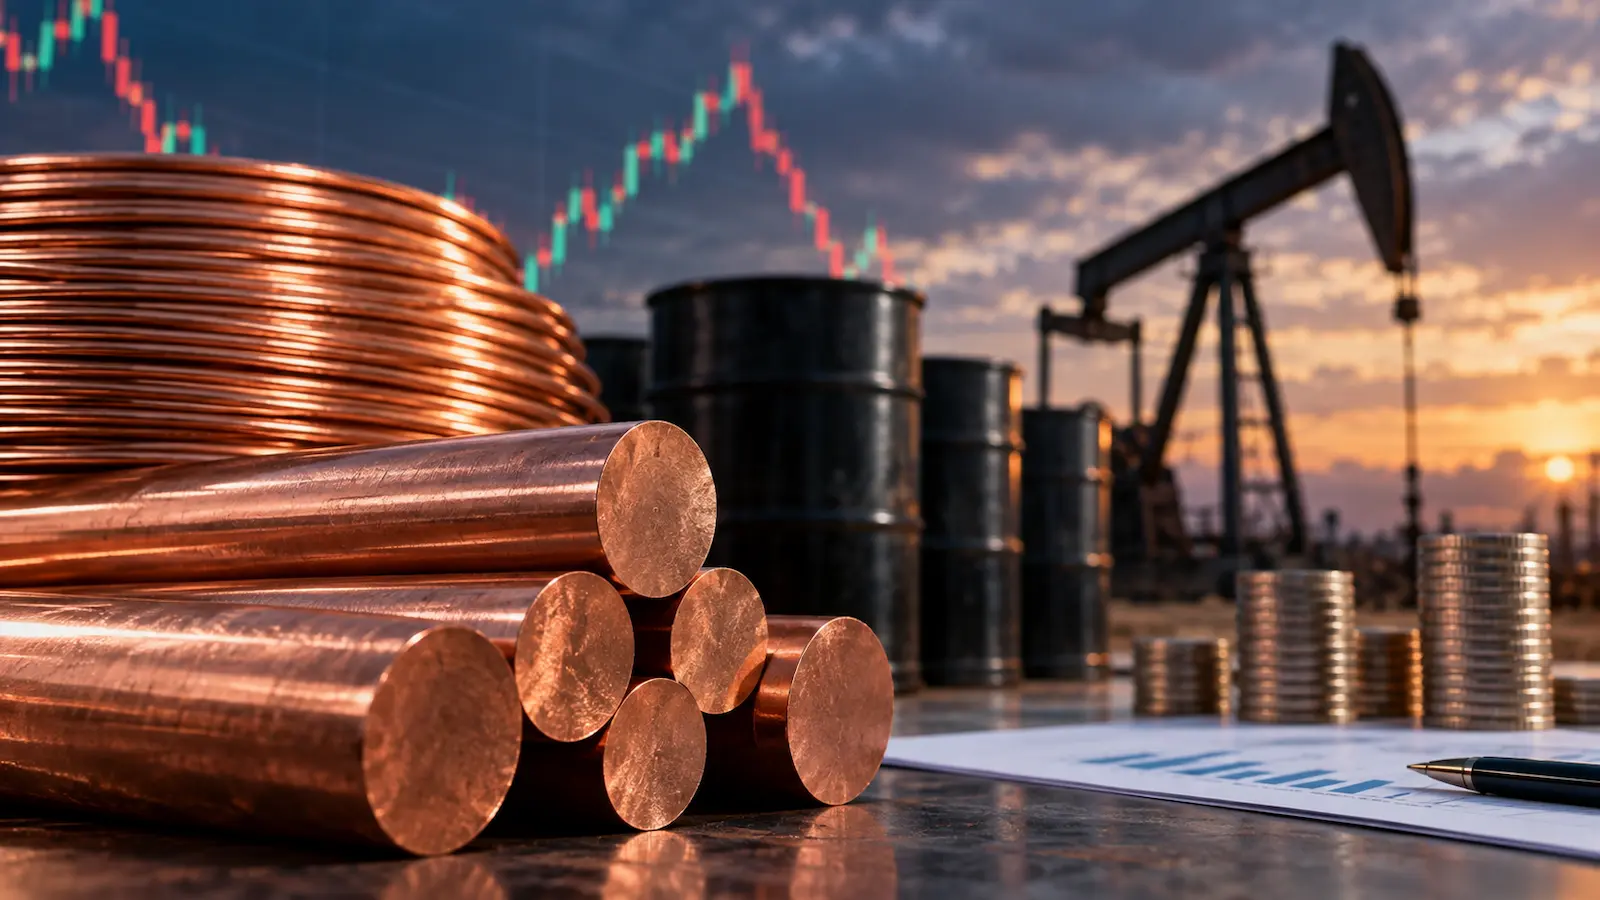
El contrato de cobre a tres meses de la London Metal Exchange (LME) tocó un récord de 14,875 dólares por tonelada el 10 de septiembre. Horas después llegó el giro: cayó 3.1% hasta 14,312 dólares después de que Reuters informara que la Casa Blanca todavía no había decidido si aplicaría aranceles al cobre refinado. En COMEX, el futuro de octubre llegó a retroceder 4.2% hasta 6.5355 dólares por libra. El viernes, la referencia LME rondaba los 14,230 dólares en la negociación oficial.
La parte más interesante está debajo del precio. Los inventarios de COMEX habían escalado a un récord de 767,495 toneladas cortas, unas 696,259 toneladas métricas, después de semanas de entradas hacia Estados Unidos. Al mismo tiempo, la relación entre el cobre al contado y el contrato a tres meses de LME pasó a contango: el metal para entrega inmediata quedó con descuento frente al futuro. Eso no equivale a decir que “sobra cobre”, pero sí indica que la urgencia por conseguir metal a muy corto plazo se relajó.
Ahí está el primer cambio de fondo. El récord reflejaba escasez en determinados mercados, movimientos de inventario y expectativas sobre aranceles. Cuando la prima por disponibilidad inmediata se enfría y buena parte del metal termina concentrado en Estados Unidos, el máximo histórico deja de contar toda la historia.
El petróleo caro y la Fed añaden una presión distinta
El segundo frente viene de energía y tasas. El Brent arrancó este lunes 14 de septiembre por encima de 108 dólares por barril, mientras el WTI superaba los 103 dólares tras nuevos ataques en Arabia Saudita y el Golfo. Un petróleo más caro vuelve a alimentar el riesgo inflacionario justo cuando los mercados ya discuten un endurecimiento adicional de la política monetaria estadounidense.
El rendimiento del Treasury estadounidense a diez años se mantenía cerca de 4.97% y el mercado asignaba alrededor de 87% de probabilidad a una subida de 25 puntos base de la Fed esta semana. El dólar, además, alcanzó un máximo de 11 días frente a una cesta de divisas. La Fed mantiene por ahora su tasa objetivo en 3.50%-3.75% y celebrará su próxima reunión el 15 y 16 de septiembre.
Esto importa al cobre porque es un metal industrial y cotiza internacionalmente en dólares. Tasas elevadas pueden enfriar inversión y financiación, mientras un dólar más fuerte puede encarecer la materia prima para compradores que utilizan otras divisas. Pero conviene separar causas: el desplome inicial desde el récord respondió a la incertidumbre arancelaria; petróleo y tasas son ahora factores que pueden condicionar lo que ocurra después, no una explicación única de la corrección.

China vuelve a ser el filtro para saber si la demanda acompaña
China sigue siendo demasiado importante para sacar conclusiones solo mirando Washington. El PMI manufacturero oficial de agosto subió de 49.2 a 49.8 puntos, todavía ligeramente por debajo del nivel de 50 que separa expansión de contracción. Sin embargo, producción y nuevos pedidos mejoraron hasta 50.4 y 50.6, respectivamente. Es una señal mixta: la industria recuperó algo de pulso, pero todavía no ofrece una lectura suficientemente limpia para el cobre.
La siguiente comprobación llega el 15 de septiembre. La Oficina Nacional de Estadísticas china tiene programada la publicación de producción industrial, inversión en activos fijos, actividad inmobiliaria, ventas minoristas y producción energética de agosto. Para un metal utilizado en redes eléctricas, construcción y manufactura, estos datos pueden pesar más que una jornada aislada de volatilidad.
Los inventarios también obligan a mantener el matiz. Mientras COMEX acumula un volumen récord, los stocks en la Bolsa de Futuros de Shanghái habían bajado 13% hasta 54,780 toneladas, su menor nivel desde enero de 2024. Esa divergencia ayuda a entender por qué una corrección rápida no significa automáticamente que haya desaparecido la tensión física global.
Grupo México da una señal local, pero no es un espejo perfecto del cobre
Para México, la reacción de Grupo México merece seguimiento. Las acciones GMEXICOB cayeron 4.45% el 10 de septiembre, coincidiendo con la fuerte reversión del cobre, y al día siguiente apenas recuperaron 0.21%, hasta 218.89 pesos. La coincidencia es relevante, pero no demuestra por sí sola una relación causal ni convierte a la acción en una réplica exacta del metal.
Para un trader mexicano, separar referencias es clave. Seguir el cobre LME a tres meses no es lo mismo que operar un futuro de COMEX, comprar una acción minera o utilizar un CFD. En futuros y CFDs aparecen riesgos adicionales de margen, apalancamiento, spread y vencimiento. El USD/MXN también puede modificar el resultado en pesos de una exposición denominada en dólares.
Quien necesite profundizar puede complementar esta lectura con la guía de cobre y riesgos de FinanMercado, especialmente para distinguir exposición al metal de operativa mediante derivados. La URL interna debe validarse en el archivo editorial antes de convertir este anchor en enlace.
El récord del cobre sigue siendo relevante, pero ya no basta como brújula. El mercado tiene ahora que comprobar si la demanda china acompaña, si la curva de LME vuelve a mostrar tensión, qué ocurre con el enorme inventario acumulado en COMEX y hasta dónde cambia la Fed el costo del dinero. Para México, la clave está en esas confirmaciones, no en perseguir el máximo histórico.