Brent y WTI saltan otra vez, pero la noticia está en el riesgo de suministro
Los futuros del Brent subieron 3.62 dólares, o 3.46%, hasta 108.23 dólares por barril a las 22:14 GMT del domingo 13 de septiembre. El WTI avanzó 3.15 dólares, equivalente a 3.15%, hasta 103.20 dólares. Son precios de la reapertura internacional y no deben interpretarse como una cotización en vivo para el resto del lunes.
El movimiento llegó después de un fin de semana con nuevos focos de tensión. Arabia Saudita reportó daños tras ataques hutíes en el sur del país. Al mismo tiempo, UKMTO informó que un buque que transitaba por el estrecho de Ormuz fue alcanzado por un proyectil, se incendió y tuvo que evacuar a su tripulación. Irán informó por separado de un ataque contra un buque comercial frente a su costa, con una persona fallecida y cuatro tripulantes heridos. La identidad del barco reportado por UKMTO no quedó confirmada públicamente en las fuentes revisadas.
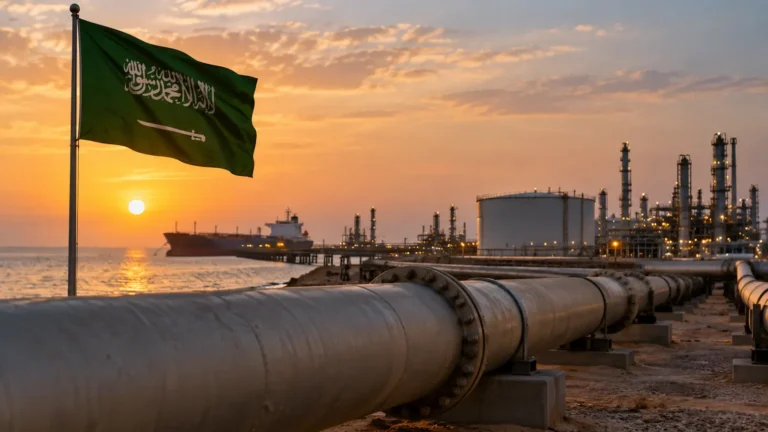
El mercado llega además con una ruta alternativa saudita comprometida. El Ministerio de Energía de Arabia Saudita confirmó que el oleoducto East-West fue objeto de varios ataques el 10 de septiembre y quedó cerrado de forma preventiva. Riad señaló posteriormente que los drones procedían de Irak. Durante el fin de semana no se había comunicado una fecha oficial de reapertura, mientras la reunión regional prevista en Omán para este lunes sobre Ormuz fue pospuesta.
Para entender por qué el estrecho vuelve a dominar la formación del precio, puede ampliarse el contexto en el análisis de FinanMercado sobre Ormuz y las nuevas rutas para el petróleo.
Menos tránsito, fletes récord y seguros: el costo ya va más allá del barril
Conviene mirar más allá del salto inicial. Los últimos datos de tránsito disponibles antes del fin de semana mostraban solo siete cruces comerciales por Ormuz el jueves, frente a 11 el miércoles y un promedio de 15 durante los diez días anteriores, según información preliminar de Kpler citada por Reuters. Esas cifras tampoco capturan necesariamente los buques que navegan con el sistema AIS apagado, por lo que el conteo del domingo y del lunes necesita una nueva comprobación.
El costo del transporte ya refleja esa tensión. La tarifa para un VLCC —los grandes petroleros utilizados para transportar crudo— desde el golfo de Omán hacia China alcanzó alrededor de 450 puntos Worldscale, equivalentes a unos 11.50 dólares por barril, un máximo para esa referencia desde su lanzamiento este año, según datos de Baltic Exchange citados por Reuters.
Los seguros también entraron de lleno en la ecuación. Arabia Saudita aprobó el 9 de septiembre un fondo nacional para riesgos marítimos de guerra sobre carga y casco, gestionado por Saudi Re bajo supervisión de la autoridad de seguros. El mecanismo busca mantener capacidad de cobertura ante el aumento del riesgo marítimo. La prima exacta de seguro de guerra vigente este lunes no está confirmada en las fuentes revisadas, por lo que no conviene asignarle una cifra todavía.
Mezcla Mexicana, peso y gasolina: por qué el impacto para México no es automático
La última cotización oficial disponible de la Mezcla Mexicana de Exportación es de 103.07 dólares por barril, correspondiente al viernes 11 de septiembre. Pemex la identifica como un estimado informativo y señala que la cotización diaria se publica antes de las 18:00 horas. Por eso, el precio mexicano de este lunes todavía debe actualizarse después de la reapertura local y no puede inferirse directamente a partir del Brent o del WTI.
El tipo de cambio será el segundo filtro. Banco de México ubicó el viernes el FIX en 16.9707 pesos por dólar y el tipo de cambio de cierre de jornada en 16.9705. Si el petróleo continúa caro y el peso pierde terreno, el costo en moneda local de combustibles importados, transporte y otros insumos energéticos puede recibir una presión adicional. Si el peso se aprecia, puede amortiguar parte de ese efecto. No hay una regla mecánica entre petróleo y USD/MXN.
Para el consumidor tampoco existe un traslado inmediato del barril a la bomba. El Gobierno de México y el sector gasolinero renovaron el 31 de agosto por otros seis meses la estrategia para mantener la gasolina regular por debajo de 24 pesos por litro en la mayor parte del país y el diésel debajo de 27 pesos. Esto significa que un repunte internacional puede añadir presión, pero impuestos, política de estabilización, tipo de cambio, refinación, inventarios, distribución y márgenes condicionan cuánto termina llegando al precio final.
Quien quiera profundizar en ese mecanismo puede consultar la explicación de FinanMercado sobre por qué petróleo más barato o más caro no se refleja uno a uno en la gasolina mexicana y la guía para distinguir FIX, mercado spot y otras referencias del dólar en México.
La lectura para México es, por tanto, mixta. Un mayor precio de la Mezcla puede elevar el valor bruto de las exportaciones petroleras, pero al mismo tiempo un shock prolongado puede encarecer combustibles refinados importados, transporte, seguros y logística. Petróleo caro no equivale automáticamente ni a una ganancia neta para México ni a gasolina más cara al día siguiente.
Qué debe vigilar ahora un trader mexicano
La primera comprobación será física, no técnica: si Arabia Saudita vuelve a poner en operación el East-West Pipeline, si aumentan los cruces reales por Ormuz y si cesan los ataques contra buques. Después habrá que mirar si los fletes y el seguro empiezan a retroceder. Si esos costos siguen elevados, el mercado tendrá más evidencia de que el problema no es solo una prima geopolítica temporal.
En México también conviene actualizar el USD/MXN tras la apertura local y la Mezcla Mexicana cuando Pemex publique la referencia del lunes. Más adelante, la EIA publicará su siguiente Weekly Petroleum Status Report el miércoles 16 de septiembre. Ese mismo día concluye la reunión de dos jornadas de la Reserva Federal, con comunicado a las 14:00 horas de Washington y conferencia a las 14:30. Un petróleo persistentemente alto puede volver a complicar la lectura de inflación y tasas, aunque no determina por sí solo lo que hará la Fed.
Para quien obtiene exposición al petróleo mediante derivados, también importa qué instrumento está usando. Un futuro sobre WTI o Brent tiene vencimiento y requisitos de margen; un CFD puede incorporar spread, financiamiento nocturno y apalancamiento. En episodios de noticias rápidas esos costos y la volatilidad pueden cambiar con fuerza. La comparativa de CFDs para usuarios en México permite revisar ese tipo de condiciones sin convertir el movimiento del crudo en una señal de entrada.
La referencia útil para este lunes no es únicamente que Brent y WTI hayan vuelto a saltar. Lo importante es comprobar si los ataques están reduciendo de forma duradera la capacidad de transportar petróleo. Para México, Ormuz, el oleoducto saudita, los fletes, el peso y la nueva cotización de la Mezcla dirán si el golpe se queda en la reapertura o empieza a transmitirse a energía e inflación.