El récord de la LME convive con un superávit de cobre refinado
El contrato de referencia del cobre en la LME tocó $14,533 por tonelada el 7 de septiembre, por encima del récord de $14,527.50 marcado en enero. Después recortó parte del avance. El movimiento recibió apoyo de un dólar más débil y, sobre todo, de la preocupación por una menor disponibilidad de metal fuera de Estados Unidos.
Ese matiz cambia la lectura. Datos preliminares del International Copper Study Group (ICSG), publicados en agosto y citados por Dow Jones, muestran que la producción mundial de cobre refinado aumentó 2.4% en el primer semestre de 2026 y dejó un superávit aparente cercano a 131,000 toneladas. En abril, el propio ICSG había proyectado para todo 2026 un superávit de unas 96,000 toneladas. Son periodos distintos y las cifras pueden revisarse, pero ambas referencias chocan con la idea de que el mundo se haya quedado sin cobre refinado.
La tensión está más arriba en la cadena. La producción minera mundial cayó 1.1% en el primer semestre y la de concentrados bajó 2.6%, según los mismos datos preliminares. Es decir, hay señales de estrechez en la oferta minera, pero eso no equivale a decir que el mercado refinado global ya esté en déficit. El récord refleja una mezcla de oferta, inventarios, dólar y expectativas.
Los aranceles están cambiando el mapa de inventarios
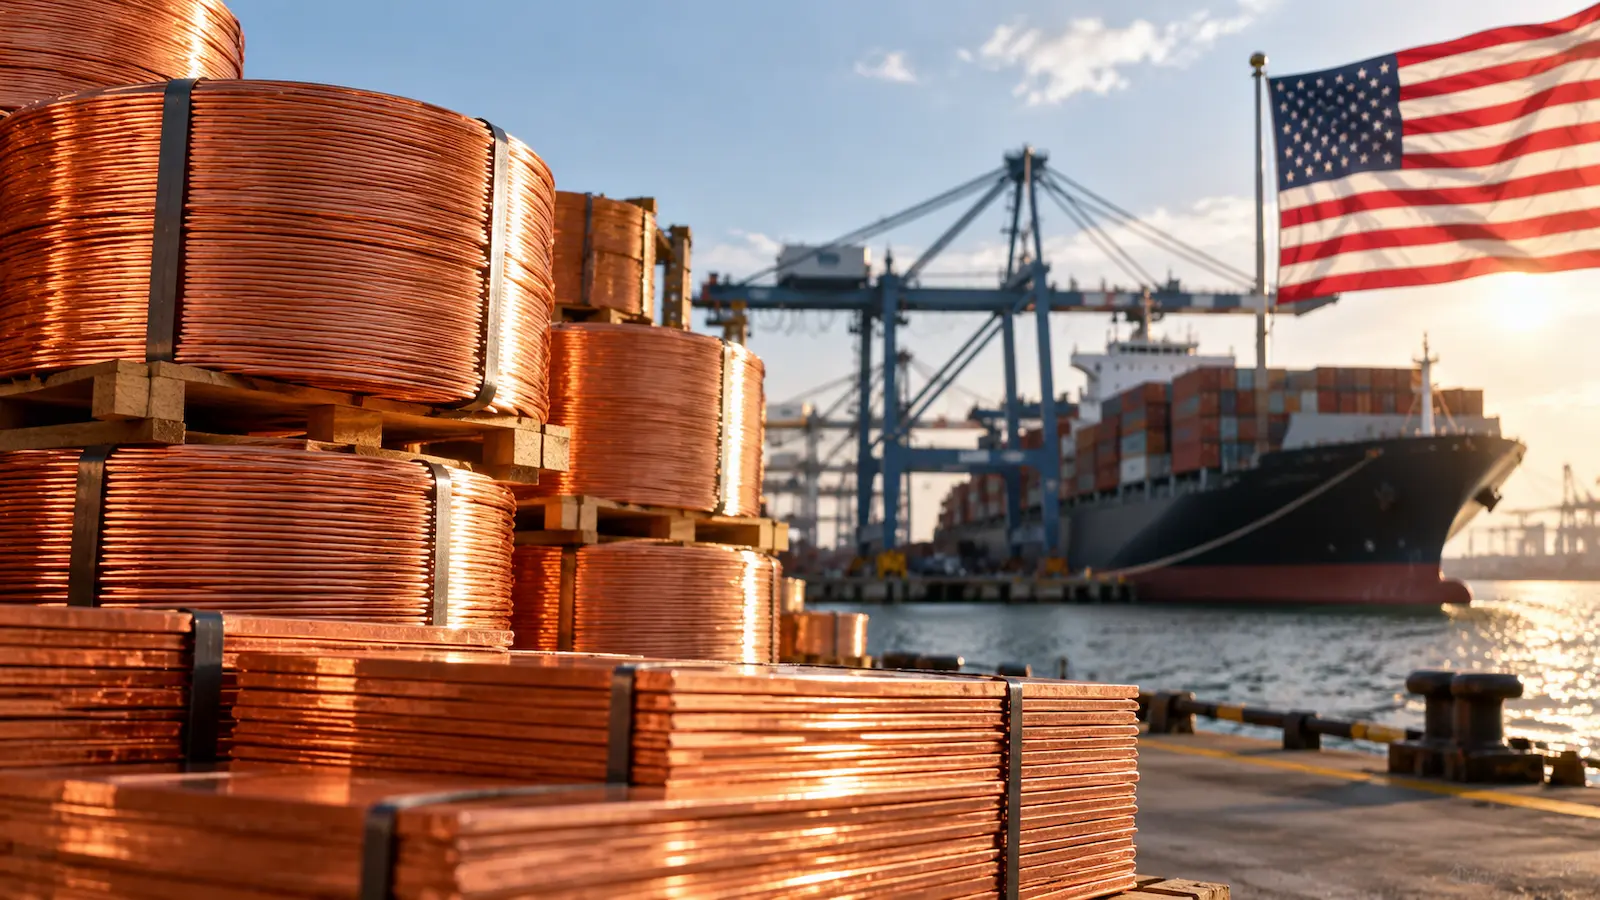
Desde que Washington abrió la puerta a nuevos aranceles sobre el cobre, traders y productores han enviado grandes volúmenes hacia Estados Unidos. Los inventarios en COMEX alcanzaron un récord de 766,795 toneladas cortas, equivalentes a 695,624 toneladas métricas. Al mismo tiempo, la disponibilidad visible se ha reducido en otros centros del mercado.
En la LME, los warrants cancelados —metal marcado para posible retiro de almacén— representaban 51% de los inventarios, una señal de que más de 121,000 toneladas podrían abandonar el sistema. En los almacenes supervisados por la Bolsa de Futuros de Shanghái, las existencias habían caído a 63,000 toneladas, 85% menos que a mediados de marzo y su nivel más bajo desde enero de 2024. No es que ese cobre haya desaparecido: una parte importante está en otro lugar.
La política comercial estadounidense es la pieza que mantiene esa distorsión. La proclamación de julio de 2025 impuso aranceles a productos semielaborados y derivados, pero dejó fuera a materiales de entrada como cátodos y ánodos, y ordenó revisar si se justificaban futuros gravámenes al cobre refinado. El mercado sigue poniendo precio a esa posibilidad, y la incertidumbre ha sido suficiente para modificar los flujos físicos.
Qué significa para México y qué debe vigilar ahora el trader
Para un lector en México, el primer punto es separar el precio internacional de la experiencia real de operar el metal. El contrato LME Copper tiene lotes de 25 toneladas y liquidación física; el récord funciona como referencia global, pero no es idéntico a cualquier CFD, futuro, ETF u otro instrumento ofrecido por una plataforma.
Quien compare vías de acceso puede revisar los brokers para operar materias primas o los brokers para operar futuros, siempre identificando el subyacente, margen, spread, financiación y moneda de la cuenta. El precio de referencia puede parecer similar, pero el riesgo y los costes cambian según el instrumento.
El dólar también importa. La sesión del récord estuvo acompañada por una moneda estadounidense más débil, algo que suele apoyar a materias primas cotizadas en dólares porque las abarata para compradores que utilizan otras divisas. Para un trader mexicano, además, el USD/MXN puede modificar el resultado expresado en pesos si la exposición o la cuenta exige conversión de moneda. Por eso no conviene leer el récord del cobre aislado del tipo de cambio.
Lo siguiente que debe vigilar el mercado es si Estados Unidos continúa absorbiendo metal, si los inventarios de la LME y Shanghái siguen cayendo y si China sostiene su demanda industrial. También importa la oferta minera: un superávit refinado puede convivir durante un tiempo con tensiones regionales, pero una caída persistente de concentrados puede cambiar el equilibrio más adelante.
Y si la exposición se toma mediante CFDs, la volatilidad puede ampliar spreads y elevar el riesgo de posiciones apalancadas. El máximo histórico no elimina los costes ni convierte el movimiento en una señal de entrada.
Para México, la clave no es asumir que “se acabó el cobre”, sino entender dónde está el metal y qué está alterando su disponibilidad. Mientras los inventarios permanezcan concentrados en Estados Unidos, pueden coexistir precios muy altos y superávit refinado global. Si esos flujos cambian, la prima asociada a la escasez regional también puede ajustarse con rapidez.