Qué es la expectancy en trading
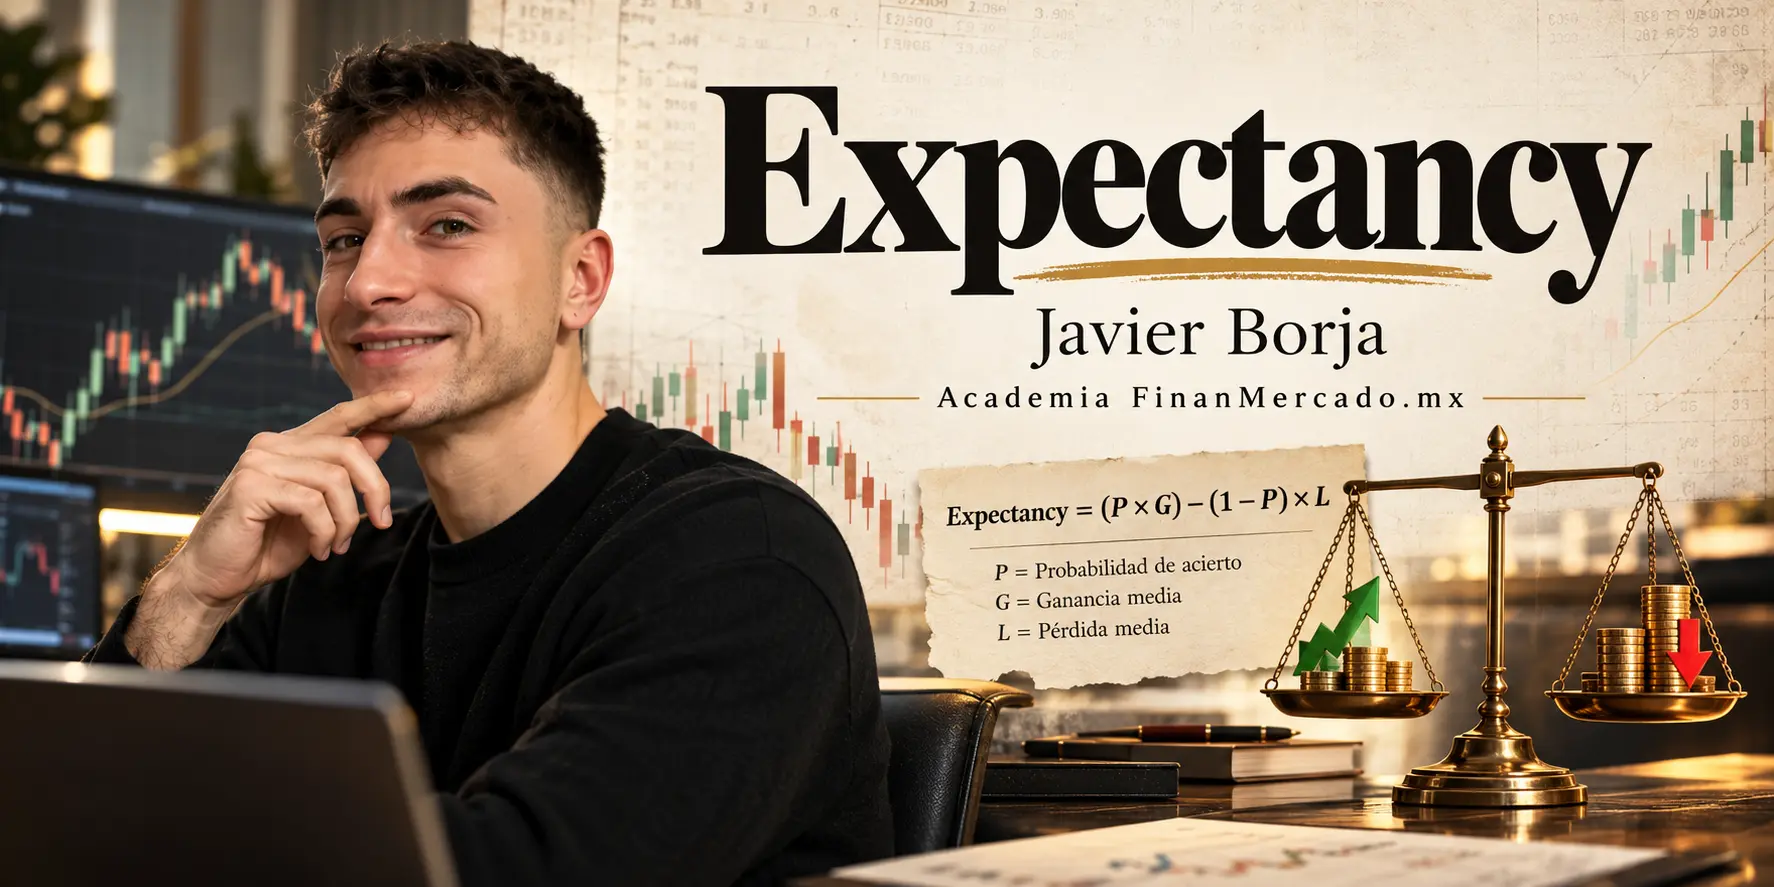
La expectancy, también llamada esperanza matemática o expectativa de un sistema de trading, mide cuánto gana o pierde en promedio una estrategia por cada operación realizada.
Una forma sencilla de pensarla es esta:
Si pudiera repetir exactamente este sistema muchas veces bajo condiciones similares, ¿cuánto aporta en promedio cada trade?
La palabra importante es promedio.
Supongamos que la expectancy histórica de un sistema es de +0.20R por operación. Eso no significa que el próximo trade vaya a darte +0.20R.
El siguiente podría terminar en:
- -1R;
- +2R;
- 0R;
- +0.5R;
- o cualquier otro resultado que permita el sistema.
Lo que significa es que, en la muestra analizada, cada operación aportó una media de +0.20R.
Esta idea conecta directamente con el concepto de edge o ventaja en trading. Pero yo separaría dos afirmaciones:
“Mi backtest tiene expectancy positiva” describe un resultado histórico.
“Mi sistema tiene un edge robusto” exige bastante más evidencia.
Una expectancy positiva es una pieza importante de esa evidencia. No es toda la evidencia.
Fórmula de la expectancy
La fórmula básica es:
Expectancy = (probabilidad de ganar × ganancia media) − (probabilidad de perder × pérdida media)
De forma compacta:
E = P(win) × Avg Win − P(loss) × Avg Loss
Donde:
- P(win) es la proporción de operaciones ganadoras;
- Avg Win es la ganancia media de las operaciones ganadoras;
- P(loss) es la proporción de operaciones perdedoras;
- Avg Loss es la pérdida media de las operaciones perdedoras.
Aquí tratamos la pérdida media como una magnitud positiva. Si tus operaciones perdedoras pierden en promedio 1R, introducimos 1R, no -1R, porque la propia fórmula ya está restando esa cantidad.
Un detalle importante: si tienes operaciones cerradas exactamente en break-even, no siempre puedes asumir que:
P(loss) = 1 − P(win)
También existe una proporción de trades con resultado cero.
Lo importante es que utilices siempre la misma convención y no cambies la forma de clasificar operaciones a mitad del análisis.
Ejemplo: un sistema que pierde más veces de las que gana
Supongamos este backtest:
| Métrica | Resultado |
|---|---|
| Win rate | 40% |
| Loss rate | 60% |
| Ganancia media | +2R |
| Pérdida media | -1R |
Aplicamos la fórmula:
E = (0.40 × 2R) − (0.60 × 1R)
E = 0.80R − 0.60R
E = +0.20R por operación
El sistema pierde 6 de cada 10 veces y, aun así, su expectancy histórica es positiva.
¿Por qué?
Porque las ganancias son suficientemente grandes para compensar la mayor frecuencia de pérdidas.
Si en este ejemplo 1R equivaliera siempre a un riesgo inicial de 1,000 MXN, una expectancy de +0.20R equivaldría a un promedio histórico de:
+200 MXN por operación.
Pero cuidado con la interpretación.
No significa que después de 100 trades vayas a tener necesariamente 20,000 MXN más.
Significa que, si la distribución observada se mantuviera, 100 operaciones tendrían un valor esperado de +20R.
El resultado realmente obtenido podría quedar bastante por encima o por debajo.
También puede ocurrir justo lo contrario
Imagina otro sistema:
- win rate: 70%;
- ganancia media: +0.5R;
- pérdida media: -1.5R.
Su expectancy sería:
E = (0.70 × 0.5R) − (0.30 × 1.5R)
E = 0.35R − 0.45R
E = -0.10R
Acertar 7 de cada 10 operaciones suena mucho mejor que acertar 4 de cada 10.
Matemáticamente, sin embargo, este segundo sistema está perdiendo una media de 0.10R por operación en la muestra.
Por eso yo no evaluaría nunca un sistema mirando únicamente su porcentaje de aciertos.
Hay una forma todavía más intuitiva de calcularla
Si ya tienes el resultado neto de cada operación expresado en R, puedes calcular la expectancy directamente como cualquier media aritmética:
Expectancy = suma de los resultados de todas las operaciones ÷ número de operaciones
Imagina cinco trades:
-1R, +2R, -1R, +1.5R, -1R
El resultado total es:
+0.5R
Dividido entre cinco operaciones:
Expectancy = +0.10R por trade
Si hacemos el cálculo mediante win rate y ganancias y pérdidas medias, llegamos exactamente al mismo sitio.
Tenemos:
- win rate = 40%;
- ganancia media = 1.75R;
- loss rate = 60%;
- pérdida media = 1R.
Entonces:
E = (0.40 × 1.75R) − (0.60 × 1R)
E = 0.70R − 0.60R
E = +0.10R
Esta forma me gusta especialmente porque deja muy claro qué está midiendo realmente la expectancy:
es la media de la distribución de resultados de tu sistema.
Si quieres practicar el registro y análisis de tus operaciones en una plataforma antes de comprometer capital real, puedes revisar Pepperstone y comprobar si sus condiciones encajan con tu forma de operar.
Consultar Pepperstone y la promoción disponible mediante FinanMercado
¿En qué unidad conviene medir la expectancy?
La fórmula no obliga a utilizar una unidad concreta.
Puedes calcular expectancy en:
- dinero;
- porcentaje;
- puntos;
- pips;
- R.
Pero la unidad cambia lo que puedes interpretar.
| Unidad | Qué te dice | Principal limitación |
|---|---|---|
| MXN o USD | Ganancia o pérdida media monetaria por trade | Se distorsiona si cambia mucho tu tamaño de posición |
| Pips o puntos | Movimiento medio capturado | No compara bien instrumentos con distinto valor monetario |
| % | Resultado medio relativo | Exige cuidado si cambia el capital de referencia |
| R | Resultado respecto al riesgo inicial | Necesitas definir el riesgo de cada operación de forma consistente |
Para analizar la calidad del sistema independientemente del tamaño monetario de las posiciones, R suele ser especialmente útil.
Supongamos que arriesgas 1,000 MXN en una operación.
Esos 1,000 MXN representan 1R.
Si ganas 2,000 MXN:
resultado = +2R
Si pierdes 500 MXN:
resultado = -0.5R
Esto permite comparar operaciones con tamaños monetarios diferentes utilizando una referencia común: cuánto arriesgaste inicialmente.
Ahora bien, tampoco convertiría R en una religión.
Si quieres evaluar la economía real de tu operativa también necesitas saber qué ocurre en dinero, incluyendo los costes y tamaños que realmente utilizas.
Qué significa una expectancy positiva, cero o negativa
La lectura básica es sencilla.
Expectancy > 0
La muestra presenta un resultado medio positivo por operación.
Expectancy = 0
La muestra se encuentra aproximadamente en break-even.
Expectancy < 0
La muestra presenta un resultado medio negativo por operación.
Hasta aquí no hay demasiada complicación.
El error aparece cuando pasamos de:
“Esta muestra tiene expectancy positiva.”
a:
“Por tanto, esta estrategia será rentable en el futuro.”
Eso ya no se deduce de la fórmula.
La expectancy que calculas con un backtest es una estimación histórica.
Su utilidad depende de cómo construiste la muestra, cuántas operaciones contiene, qué costes incluiste y hasta qué punto los datos utilizados representan condiciones relevantes para la estrategia.
Una expectancy de +0.40R calculada con muy pocas operaciones no tiene el mismo peso estadístico que una estimación respaldada por una muestra mucho mayor y más diversa.
Y tampoco existe un número mágico de operaciones que sea suficiente para cualquier sistema. Esa pregunta tiene bastantes más matices y la desarrollamos específicamente en la lección sobre cuántas operaciones necesita un backtest.
Expectancy, win rate y payoff ratio: las tres piezas juntas
Aquí está, para mí, la idea central de toda la lección.
El win rate te dice con qué frecuencia ganas.
El payoff ratio te dice cuánto ganas en promedio respecto de cuánto pierdes en promedio.
La expectancy combina ambas cosas y te dice cuánto vale, en promedio, una operación.
Las dos primeras métricas por separado no responden a la pregunta completa.
De hecho, podemos conectar matemáticamente las tres.
Si llamamos b al payoff ratio:
b = ganancia media ÷ pérdida media
y suponemos, para simplificar, que solo existen operaciones ganadoras y perdedoras, podemos calcular el win rate aproximado necesario para tener expectancy cero:
Win rate de equilibrio = 1 ÷ (1 + b)
Por ejemplo, si:
- ganancia media = 2R;
- pérdida media = 1R;
entonces:
Payoff ratio = 2
El win rate de equilibrio sería:
1 ÷ (1 + 2) = 33.3%
En ese escenario simplificado, acertar aproximadamente un tercio de las operaciones te dejaría alrededor del punto de equilibrio, suponiendo que los costes ya están correctamente incorporados o que todavía no existen otros costes que debamos descontar.
Por eso preguntar:
“¿Qué win rate necesito?”
sin conocer cuánto ganas cuando aciertas y cuánto pierdes cuando fallas no tiene demasiado sentido.
Los costes pueden cambiar por completo la expectancy
Esta parte es menos llamativa que la fórmula, pero puede ser mucho más importante cuando pasas de un backtest teórico a una ejecución real.
Imagina que tu sistema tiene:
Expectancy antes de costes = +0.12R
Ahora supongamos que los costes de operar equivalen, en promedio, a:
0.15R por operación
Si esos costes no estaban incluidos en el cálculo inicial:
Expectancy neta = +0.12R − 0.15R
Expectancy neta = -0.03R
Acabas de pasar de un sistema aparentemente positivo a uno negativo.
Los costes pueden incluir, dependiendo del mercado y del producto:
- spread;
- comisiones;
- slippage;
- financiación;
- otros costes directamente atribuibles a ejecutar la estrategia.
Cuanto menor sea la ventaja estadística del sistema, más fácil es que pequeñas fricciones se la coman.
Y hay otro error que merece cuidado: restar dos veces un coste que ya estaba incorporado en el resultado del backtest.
Si el precio de entrada y salida utilizado en la simulación ya reproduce adecuadamente el spread, por ejemplo, no debes descontar después ese mismo spread otra vez.
Yo intentaría analizar siempre una expectancy construida con resultados lo más próximos posible a lo que realmente podrías ejecutar.
Precisamente por eso, si estás considerando operar con Pepperstone, no miraría únicamente la plataforma. Revisaría también las condiciones de la cuenta que te corresponda, spreads, comisiones y demás costes aplicables a tu operativa.
Revisar Pepperstone y consultar la promoción disponible
Cinco formas en las que una expectancy positiva puede engañarte
Una cifra positiva no merece confianza automática.
Una muestra demasiado pequeña
Con pocos trades, unas cuantas operaciones pueden cambiar muchísimo la media.
Y esto no se arregla diciendo que necesitas exactamente 30, 50, 100 o 200 operaciones.
El tamaño de muestra que necesitas depende también de la variabilidad de los resultados, de la frecuencia de las operaciones y de cómo sea la distribución del sistema.
Un ganador excepcional domina la media
Supongamos que prácticamente todo el backtest es mediocre, pero existe una operación de +15R que levanta enormemente la expectancy.
Eso no significa automáticamente que debas eliminar esa operación.
Si estás analizando un sistema cuya lógica consiste precisamente en aceptar muchas pérdidas pequeñas a cambio de capturar ocasionalmente movimientos enormes, ese tipo de ganador puede formar parte esencial de la distribución.
La pregunta útil es otra:
¿Qué tanto depende mi expectancy de uno o dos resultados extremos?
Si eliminas un único trade y la conclusión sobre el sistema cambia completamente, tienes algo que estudiar.
La media por sí sola no te muestra esa fragilidad.
El sistema fue sobreoptimizado
Imagina que pruebas decenas o cientos de configuraciones sobre los mismos datos y después eliges la que produce la expectancy más alta.
El problema es que parte de esa cifra puede estar capturando ruido específico del pasado, no una relación suficientemente estable.
Esto ya pertenece al problema del overfitting en trading, así que no hace falta desarrollar aquí toda la solución.
Pero sí debes quedarte con una advertencia:
una expectancy espectacular dentro de la muestra utilizada para diseñar el sistema no demuestra por sí sola que hayas encontrado una ventaja real.
Cambiaste mucho el tamaño de las posiciones
Imagina que tus primeros trades arriesgaban 500 MXN y los últimos arriesgaban 5,000 MXN.
Si calculas simplemente la media monetaria, la expectancy mezcla dos variables:
- el comportamiento de la estrategia;
- tus decisiones de tamaño de posición.
Una parte del resultado podría deberse al sistema y otra simplemente a que unas operaciones tuvieron diez veces más peso monetario que otras.
Normalizar los resultados en R puede ayudarte a separar ambas cosas.
La distribución cambió
La fórmula sabe lo que ocurrió en la muestra.
No sabe qué ocurrirá mañana.
No sabe si el mercado va a pasar de tendencia a rango, si cambiará la volatilidad, si los costes serán mayores o si una determinada condición dejará de aparecer con la misma frecuencia.
Por eso yo hablaría normalmente de expectancy histórica estimada, especialmente cuando estamos evaluando un backtest.
La expectancy futura verdadera no aparece escrita en ninguna hoja de cálculo.
Una buena expectancy no te dice cómo será el viaje
Supongamos ahora dos sistemas.
Los dos tienen:
Expectancy = +0.20R
¿Son equivalentes?
No necesariamente.
El primer sistema podría tener una distribución relativamente estable, con resultados bastante concentrados alrededor de su media.
El segundo podría acumular muchas pérdidas consecutivas y obtener casi toda su rentabilidad mediante unos pocos ganadores enormes.
El promedio puede ser exactamente el mismo.
La experiencia de operar ambos sistemas puede ser completamente diferente.
Ahí está una de las principales limitaciones de la expectancy:
resume el resultado medio, pero no describe el camino que siguen los resultados.
No te dice por sí sola:
- qué drawdown puedes atravesar;
- cuántas pérdidas consecutivas pueden aparecer;
- cuánto varían los resultados;
- cuánto tarda el sistema en recuperarse;
- cómo se distribuyen las ganancias y pérdidas a lo largo del tiempo.
Para empezar a observar ese recorrido necesitas otras herramientas. La equity curve te permite analizar cómo evoluciona el capital a través de la secuencia de operaciones.
Más adelante también juntaremos expectancy con otras estadísticas en la lección dedicada a cómo interpretar las métricas de un backtest.
Entonces, ¿qué es una “buena” expectancy en trading?
No existe una cifra universal a partir de la cual una expectancy pase automáticamente a ser “buena”.
Decir que +0.20R, +0.50R o cualquier otro valor es bueno sin contexto puede ser bastante engañoso.
Yo miraría, como mínimo:
- de cuántas operaciones sale;
- cómo se obtuvieron esas operaciones;
- qué costes están incluidos;
- cuánto varían los resultados;
- cuánto depende la media de outliers;
- qué drawdown acompaña a esa expectativa;
- con qué frecuencia aparecen oportunidades;
- qué riesgo fue necesario asumir;
- qué tan estable resulta la estadística en distintas partes de la muestra.
Lo primero que quieres comprobar es que la expectancy sea positiva después de aplicar costes realistas.
Después viene una pregunta mucho más interesante:
¿Qué tanta confianza puedo tener en esa estimación?
Y una expectancy mayor tampoco gana automáticamente cualquier comparación.
Un +0.80R obtenido con una muestra minúscula y muy inestable no debería interpretarse igual que una cifra más modesta sostenida por evidencia mucho más consistente.
Cómo calcular la expectancy de tu sistema sin engañarte
Yo seguiría este proceso:
- Define una unidad consistente. Si quieres estudiar el sistema independientemente del tamaño monetario de cada posición, R suele ser especialmente práctica.
- Registra el resultado de cada trade. Utiliza resultados netos de los costes que realmente correspondan cuando sea posible.
- Calcula el win rate. Necesitas saber qué proporción de las operaciones terminó en beneficio.
- Calcula la ganancia media. No utilices el mejor trade. Utiliza la media de todas las operaciones ganadoras.
- Calcula la pérdida media. Haz lo mismo con las operaciones perdedoras.
- Aplica la fórmula de expectancy.
- Comprueba el resultado calculando también la media directa de todas las operaciones. Si utilizaste correctamente los mismos trades y las mismas unidades, las dos formas deberían ser coherentes.
- Anota siempre el tamaño de la muestra. Una expectancy aislada dice mucho menos si no sabemos de cuántas operaciones procede.
- Observa la distribución. Busca outliers y comprueba cuánto depende la media de unas pocas operaciones.
- No conviertas el dato histórico en una promesa futura.
Hay un control que me parece especialmente útil.
Si calculas la expectancy mediante:
win rate + ganancia media + pérdida media
y después vuelves a calcularla mediante:
resultado total ÷ número de trades
ambas cifras deberían cuadrar.
Si no ocurre, yo no seguiría analizando todavía.
Primero buscaría el error.
Puede estar en:
- operaciones break-even;
- clasificación de ganadoras y perdedoras;
- costes;
- unidades;
- cálculos;
- registros incompletos.
Es un control sencillo y evita bastantes errores.
Quédate con esta idea
La expectancy responde una pregunta extremadamente útil:
¿Cuánto aportó, en promedio, cada operación de mi sistema?
Para responderla necesita dos cosas que ya conoces: la frecuencia con la que ganas y el tamaño de tus ganancias respecto de tus pérdidas.
Pero su verdadero valor no está en conseguir una cifra bonita.
Está en obligarte a pensar el trading como una distribución de muchos resultados, no como una sucesión de trades aislados.
Una pérdida no demuestra que el sistema sea malo.
Una ganancia tampoco demuestra que sea bueno.
Lo que importa es qué ocurre cuando repites un proceso suficientemente definido, utilizando una muestra que pueda enseñarte algo y unos costes razonablemente próximos a la realidad.
Si quieres practicar este proceso de registro y evaluación con una plataforma de trading, puedes revisar Pepperstone y consultar las condiciones y la promoción disponibles mediante nuestro enlace antes de decidir si encaja contigo.
Ver Pepperstone y consultar la promoción disponible
Ahora ya sabemos cuánto aporta en promedio cada trade.
La siguiente lección cambia ligeramente el ángulo: en lugar de trabajar con el resultado esperado de una operación, vamos a comparar cuánto dinero generan en conjunto las operaciones ganadoras frente a cuánto pierden las perdedoras.
Sigue con Profit Factor.
Preguntas frecuentes sobre expectancy en trading
¿Expectancy y esperanza matemática son lo mismo?
En trading suelen utilizarse para expresar prácticamente la misma idea: el resultado medio esperado por operación.
Hay un matiz útil.
La esperanza matemática verdadera pertenecería a la distribución que realmente genera los resultados del sistema y normalmente no podemos conocerla con certeza.
Lo que calculas a partir de un backtest es una estimación basada en la muestra histórica disponible.
¿Puede un sistema ser rentable con un win rate inferior al 50%?
Sí.
Si sus operaciones ganadoras son suficientemente mayores que sus operaciones perdedoras, un sistema puede tener expectancy positiva aunque pierda más veces de las que gana.
Por eso el win rate debe interpretarse junto con el payoff ratio.
¿Una expectancy positiva significa que tengo un sistema rentable?
Significa que la muestra analizada produjo un resultado medio positivo por operación, suponiendo que los cálculos y costes utilizados sean correctos.
No demuestra por sí sola que el sistema vaya a mantener esa ventaja en datos nuevos o en ejecución real.
La calidad del backtest, el tamaño y representatividad de la muestra, los costes, el riesgo y la estabilidad de los resultados siguen importando.
¿Puede cambiar la expectancy con el tiempo?
Sí.
La expectancy que calculas depende de la distribución de operaciones observada. Si cambian las condiciones de mercado, la ejecución, los costes, las reglas del sistema o el comportamiento de sus ganancias y pérdidas, la expectancy estimada también puede cambiar.
Por eso no conviene tratarla como una constante eterna del sistema.